Última atualização: 1 de setembro de 2026
Principais lições deste artigo
- Empreender significa resolver dores reais, não apenas ter boas intenções. O empreendedor precisa identificar problemas concretos e construir soluções que funcionam na prática.
- Enfrentar as dores difíceis abre espaço para os melhores negócios. Resolver problemas que todo mundo sente, mas que poucos encaram, gera valor consistente.
- Proteger o caixa deve ser prioridade. Focar em métricas reais de liquidez e reduzir tarifas que corroem o resultado fortalece a saúde financeira.
- Cortar rápido o que não funciona reduz prejuízos. Testar, medir e abandonar iniciativas que não entregam valor preserva tempo e dinheiro.
- O Jota é o assistente financeiro que aplica essas lições no dia a dia. Ele centraliza contas, automatiza tarefas e ajuda a economizar tempo e dinheiro pelo WhatsApp. Abra sua conta grátis agora.
Contexto de mercado: as dores financeiras do empreendedor brasileiro
O empreendedor brasileiro acumula funções na rotina. Cerca de 69% dos donos de pequenos negócios são os principais responsáveis pela gestão financeira da própria empresa, segundo pesquisa da Cora em parceria com a Hibou. A mesma pessoa que atende cliente, repõe estoque e fecha pedido também precisa conciliar extrato, pagar boletos e monitorar o caixa.
As PMEs brasileiras gastam, em média, 21 horas por semana apenas com atividades financeiras rotineiras, e 39% ainda usam cadernos ou planilhas pouco estruturadas para controle financeiro, em estudo da Conta Simples com a Visa. Cerca de 63% das pequenas e médias empresas brasileiras também relatam dificuldade para controlar as finanças em tempo real.
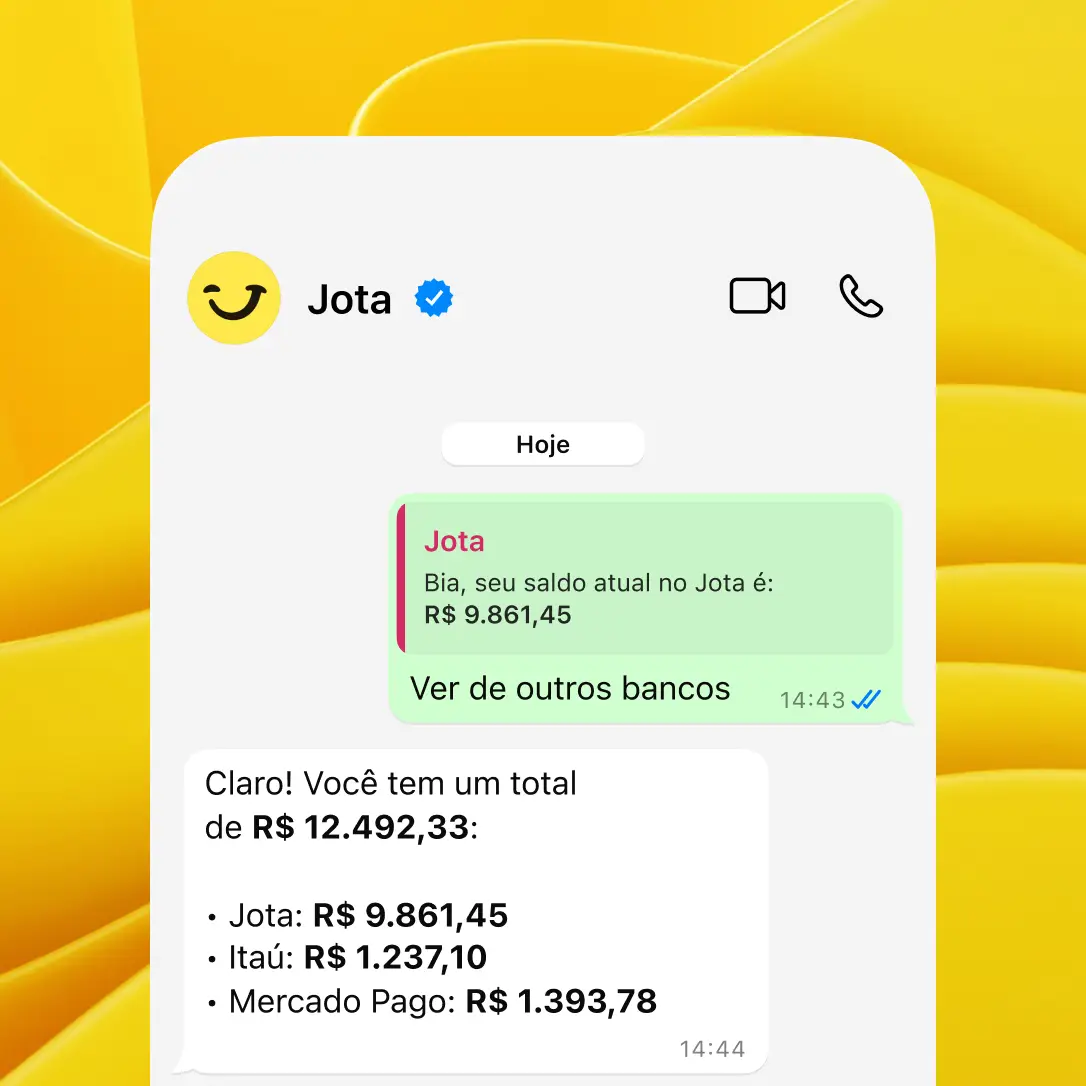
Esse cenário aparece com clareza em casos reais. Renan, lojista com três lojas físicas de materiais descartáveis, chegava a pagar R$ 10 por Pix, o que gerava R$ 1.000 por mês só em taxas. Duda, dono de lojas de celular, trocava de filial constantemente para tentar gerenciar os recebimentos pela Stone. Com o Jota, Duda passou a receber o dinheiro das maquininhas em um único lugar, via Open Finance, sem precisar trocar de app. O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp.
Lição 1: empreender é resolver problemas, não ter boas intenções
Bebeto resume a lógica de forma direta: intenção não paga conta. A capacidade de identificar uma dor real e construir uma solução que funciona na prática sustenta um negócio ao longo do tempo. Raphael Santos, dono de uma loja de suplementos, perdia tempo conferindo manualmente depósitos via Pix no aplicativo do banco.
Com o Jota, Raphael passou a expor o QR Code no balcão. Assim que o pagamento cai, ele recebe no WhatsApp a confirmação instantânea com dados do pagador, valor e saldo atualizado. Ele também usa a IA do Jota para programar tarefas e criar lembretes por voz, como: “hoje, às 14h, lembrar de lançar a nota fiscal”.
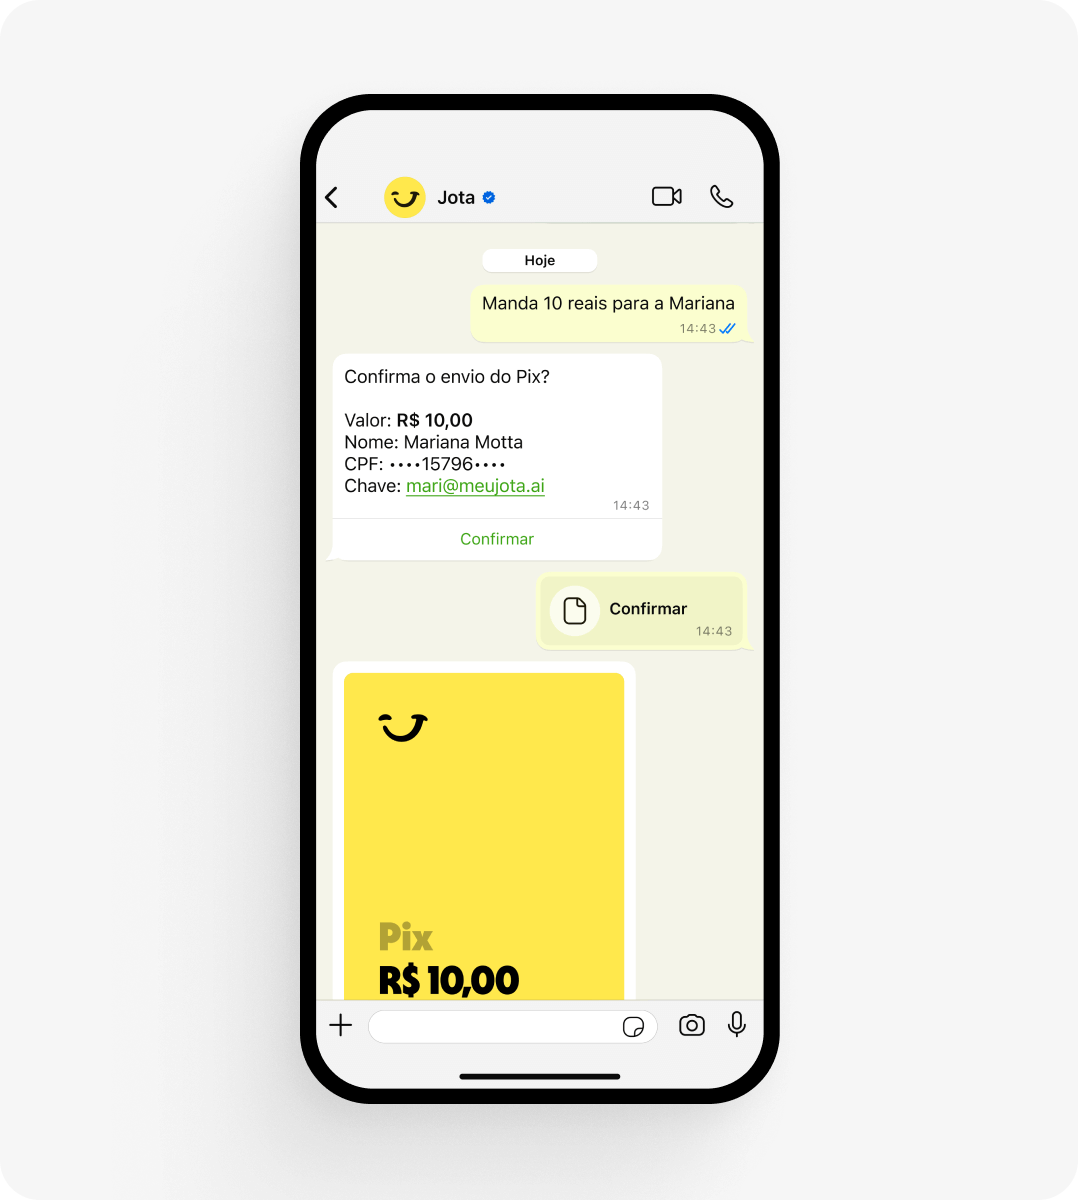
A dor era objetiva. A checagem manual de extrato consome tempo e aumenta o risco de erro. A solução foi automatizar a confirmação de pagamento diretamente no WhatsApp. Cerca de 55% dos brasileiros desconhecem o Open Finance ou não estão bem informados sobre ele, o que indica que a maioria dos empreendedores ainda não sabe que pode centralizar todas as contas em um único chat.
Lição 2: não fuja das dores difíceis
Bebeto defende que problemas recorrentes e incômodos escondem boas oportunidades. Ouvir a reclamação do cliente com atenção, em vez de desviar dela, abre espaço para melhorias concretas. Kimberly, do Kanoa Beach Club, usava processos manuais que tomavam tempo e geravam incerteza no fluxo de caixa.
Com o Jota, os valores das maquininhas e demais operações ficam organizados em um único lugar, o que garante previsibilidade. “Está atendendo muito bem, a tendência é que neste mês de setembro o fluxo na conta seja ainda maior”, disse Kimberly. Essa previsibilidade também se estende ao pagamento de contas.
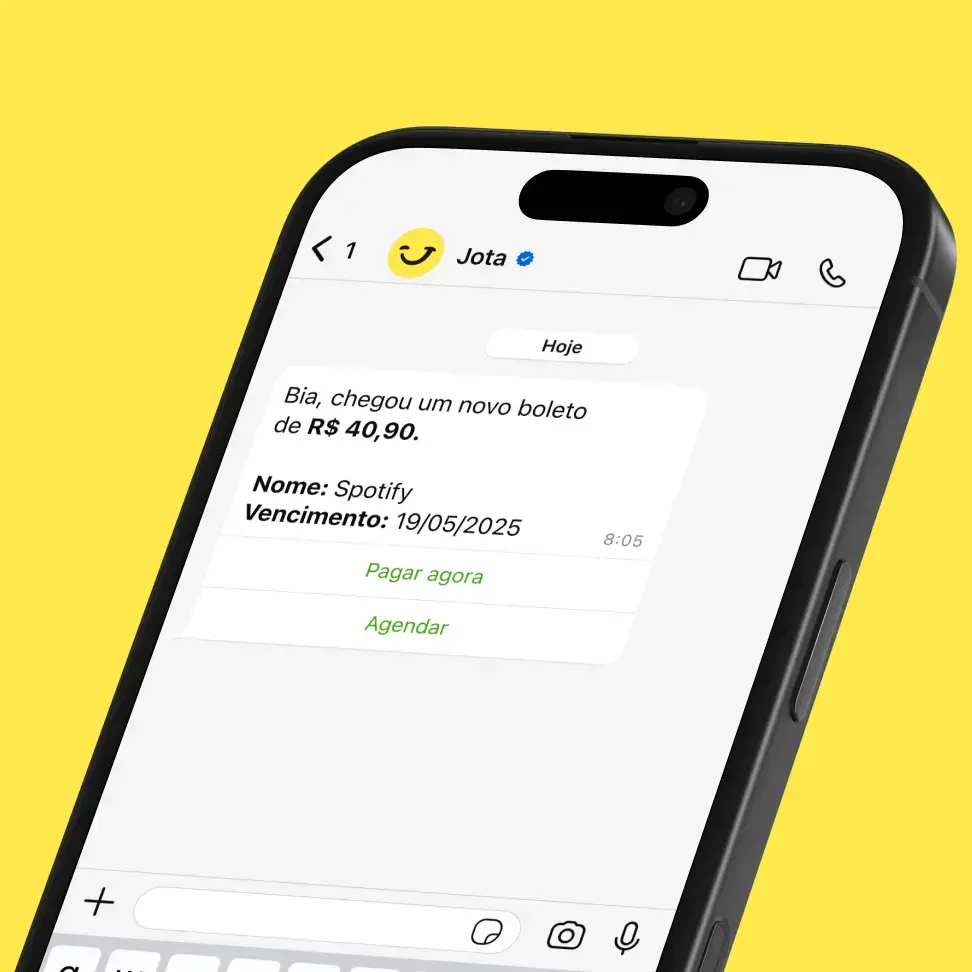
O radar de boletos do Jota atua exatamente nessa frente. A IA identifica vencimentos, alerta o usuário e oferece a opção de pagar ou agendar o pagamento diretamente pelo WhatsApp. Essa automação reduz o peso dos controles manuais que ainda dominam boa parte das PMEs brasileiras e simplifica uma dor que o mercado demorou para tratar de forma prática.
Lição 3: foque no caixa
Para Bebeto, o caixa representa a métrica mais honesta de um negócio. Faturamento alto com caixa negativo indica desequilíbrio. Um cliente do Jota economizou mais de R$ 500 em tarifas em um mês, valor que antes se perdia em tarifas de Pix.
Além da economia com taxas, o saldo na conta digital do Jota rende automaticamente 100% do CDI, sem cobrança de IOF e sem necessidade de separar o dinheiro em “caixinhas” ou “cofrinhos”. O rendimento é diário e automático.
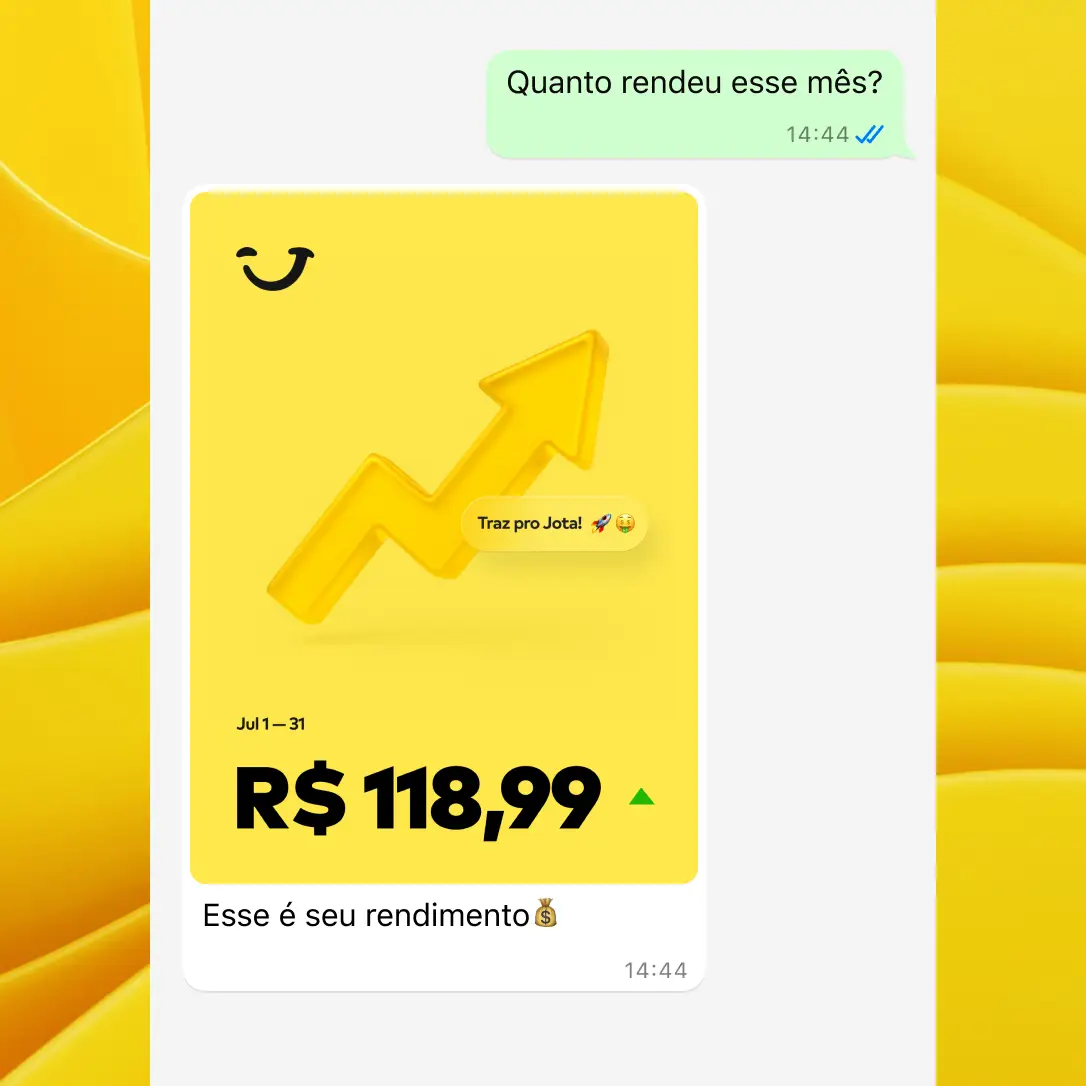
Essa economia é possível porque, ao contrário dos bancos tradicionais, que cobram tarifas por TED e mantêm pacotes mensais de serviços, o Jota elimina essas cobranças nas operações de Pix e pagamento de boletos. Essas pequenas perdas recorrentes, somadas ao longo do ano, representam valores significativos para qualquer PME. O Jota ainda faz o dinheiro trabalhar enquanto fica parado na conta.
Lição 4: corte rápido o que não funciona
Bebeto reforça que insistir em algo que não funciona acelera o risco de quebra. Testar, medir e cortar rápido ajuda o empreendedor a preservar recursos para o que realmente gera retorno. Duda aplicou essa lógica na gestão financeira.
Ele parou de usar a Stone como central de controle e passou a redirecionar automaticamente os recebimentos das maquininhas para o Jota. “Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
As automações do Jota oferecem flexibilidade. O usuário configura, ajusta e reconfigura pelo próprio WhatsApp, sem burocracia. Cerca de 57% dos consumidores considerariam usar um agente de IA financeira de terceiros caso seu banco não ofereça essa opção, em pesquisa global da McKinsey. Esse comportamento indica a direção do mercado, e o Jota já atua nesse modelo.
Perguntas frequentes
O que é o Jota?
O Jota é um assistente financeiro com conta digital que funciona 100% pelo WhatsApp. Por meio de inteligência artificial conversacional, o Jota permite realizar pagamentos por Pix, pagar boletos, automatizar tarefas financeiras, centralizar contas de diferentes bancos via Open Finance e acompanhar o saldo e extrato em tempo real, tudo dentro do chat. O Jota não é um banco, é um assistente financeiro que simplifica a gestão do dinheiro para pessoas físicas e empreendedores.
Como o Jota ajuda a economizar tempo?
O Jota automatiza tarefas que antes exigiam abrir vários aplicativos, conferir extratos manualmente e fazer transferências uma a uma. Clientes do Jota já relataram economia de 10 horas de trabalho em um mês. Com o Jota, é possível fazer centenas de transferências por áudio de WhatsApp, sem complicações.
A IA do Jota também programa lembretes, agenda pagamentos e envia confirmações instantâneas de Pix recebidos. Esse fluxo reduz a necessidade de checar o extrato do banco a cada transação.
O Jota cobra tarifas?
As funcionalidades essenciais do Jota são gratuitas, incluindo Pix e pagamento de boletos. Como mencionado no caso de Renan, a economia pode chegar a R$ 1.000 por mês em tarifas de Pix que deixaram de ser cobradas. Além disso, o saldo na conta digital rende automaticamente 100% do CDI, sem cobrança de IOF e sem necessidade de separar o dinheiro em “caixinhas”.
Como o Jota usa o Open Finance?
O Jota conecta as contas de diferentes bancos do usuário via Open Finance, centralizando saldo, extrato e pagamentos em um único chat de WhatsApp. O usuário consegue ver o extrato consolidado de todos os bancos, solicitar relatórios por período ou contraparte e escolher de qual conta realizar cada pagamento.
Não há limite de bancos que podem ser conectados. Duda, por exemplo, passou a receber os valores das maquininhas da Stone diretamente no Jota, sem precisar acessar o app da Stone para fazer a gestão.
Como o Jota garante a segurança das transações?
O onboarding do Jota inclui validação de identidade por biometria, e toda transação exige uma senha de seis caracteres. O dinheiro não fica armazenado no WhatsApp, fica integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central.
O usuário não precisa manter aplicativos de bancos instalados no celular e pode arquivar a conversa com o Jota. A segurança faz parte da estrutura do assistente financeiro, desde o cadastro até cada movimentação.
Conclusão
As quatro lições de Bebeto no primeiro episódio do No Corre com Jota formam um roteiro direto para o dia a dia: resolver problemas reais, enfrentar as dores difíceis, proteger o caixa e cortar rápido o que não funciona. O caminho é claro, com método e disciplina aplicados de forma contínua.
O Jota é o assistente financeiro que traduz essas lições em ações concretas. Ele centraliza contas via Open Finance, automatiza tarefas, elimina tarifas de Pix, alerta sobre boletos a vencer e faz o rendimento do saldo trabalhar automaticamente, tudo pelo WhatsApp. Para empreendedores que gastam 21 horas por semana com gestão financeira manual, essa mudança representa recuperação de tempo e dinheiro para o negócio crescer.
Abra sua conta agora e leve as lições do No Corre com Jota para a sua gestão financeira.