Ultima atualizacao: 17 de agosto de 2026
Principais lições deste artigo
- Em 2026, a melhor conta digital oferece zero taxas, rendimento automático de 100% do CDI sem IOF e interface simples, sem necessidade de novos aplicativos.
- Nubank e C6 Bank não automatizam tarefas financeiras nem operam via WhatsApp, o que limita o uso para quem precisa de integração e automação.
- O IOF pode consumir até 96% do rendimento em resgates antes de 30 dias, enquanto o Jota elimina essa perda ao render 100% do CDI sem IOF.
- Para empreendedores, automação de cobranças, radar de boletos e visão consolidada via Open Finance são diferenciais essenciais que o Jota entrega.
- Abra sua conta grátis agora no Jota e comece a render 100% do CDI sem IOF: clique aqui para abrir sua conta
Qual é melhor, Nubank ou C6?
A comparação entre Nubank e C6 Bank depende do perfil de uso. Os dois oferecem conta digital sem mensalidade para pessoa física, mas diferem em rendimento, recursos para empreendedores e nível de automação.
O Nubank oferece:
- Rendimento automático de 100% do CDI no saldo em conta
- Interface própria consolidada, sem integração nativa com outros bancos
- Suporte via chat no app, sem automação de tarefas financeiras
- Ausência de radar de boletos a vencer e de lembretes automáticos de cobrança
O C6 Bank oferece:
- CDB de liquidez diária a 102% do CDI com investimento mínimo de R$ 20
- Conta PJ disponível, com interface de app tradicional
- Ausência de automação de cobranças e de integração via Open Finance para visão consolidada
Nenhum dos dois opera via WhatsApp nem automatiza tarefas financeiras com inteligência artificial. Para quem gerencia múltiplas contas ou precisa de lembretes automáticos de boletos, os dois ficam aquém do que o Jota oferece.
Quanto rende R$ 1.000 no Nubank por mês?
Com a Selic em 13,25% ao ano, e CDI aproximado de 13,15%, R$ 10.000 investidos por 12 meses a 100% do CDI rendem R$ 11.052 líquidos após 20% de IR. Proporcionalmente, R$ 1.000 rendem cerca de R$ 105 brutos em 12 meses, o que equivale a aproximadamente R$ 8,75 por mês antes do IR.
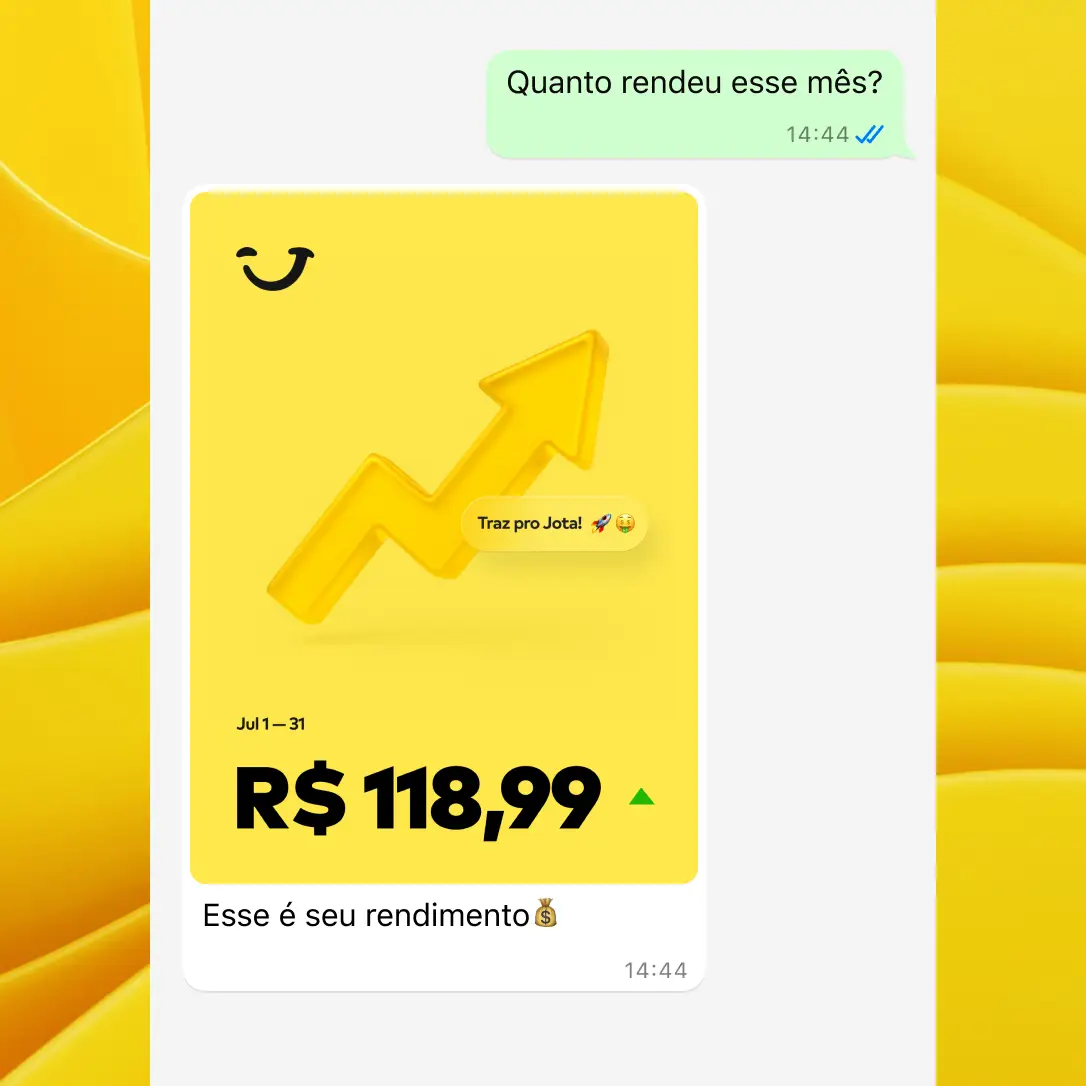
O ponto crítico não é a alíquota do IR, e sim o IOF. Em contas que cobram IOF sobre resgates nos primeiros 30 dias, a tributação pode consumir até 96% do rendimento de um saque feito logo no início do mês. No Jota, o rendimento de 100% do CDI é automático e não há cobrança de IOF, independentemente de quando o valor é movimentado. O usuário não precisa alocar o dinheiro em “caixinhas” ou “cofrinhos”, porque o saldo rende desde o primeiro dia, sem burocracia.
Qual o banco digital mais seguro?
A estimativa do relatório Fenasbac-GASA de 2026 indica perda anual de R$ 99 bilhões em golpes digitais no Brasil, com 153 mil casos de WhatsApp clonado registrados em 2024. A segurança de uma conta digital depende menos do canal e mais dos controles implementados.
O Jota adota as seguintes camadas de proteção:
- Validação de identidade biométrica no onboarding, via plataforma Unico
- Senha de 6 dígitos obrigatória para cada transação
- Infraestrutura financeira operada pela Celcoin, instituição regulada pelo Banco Central do Brasil
- Armazenamento do dinheiro na Celcoin, e não no WhatsApp
- Dispensa de aplicativos de bancos instalados no celular, o que reduz a superfície de ataque
As Resoluções CMN nº 5.274/2025 e BCB nº 538/2025 ampliaram as obrigações de governança e auditoria de segurança para fintechs e instituições de pagamento no Brasil, reforçando o padrão regulatório que o Jota segue. Saiba mais sobre a segurança do Jota.
Melhor conta digital PJ 2026
Para empreendedores, a conta digital ideal vai além do saldo: precisa automatizar cobranças, alertar sobre boletos a vencer e consolidar extratos de múltiplas contas em um único lugar. O Jota oferece conta PJ com funcionalidades específicas para esse perfil.
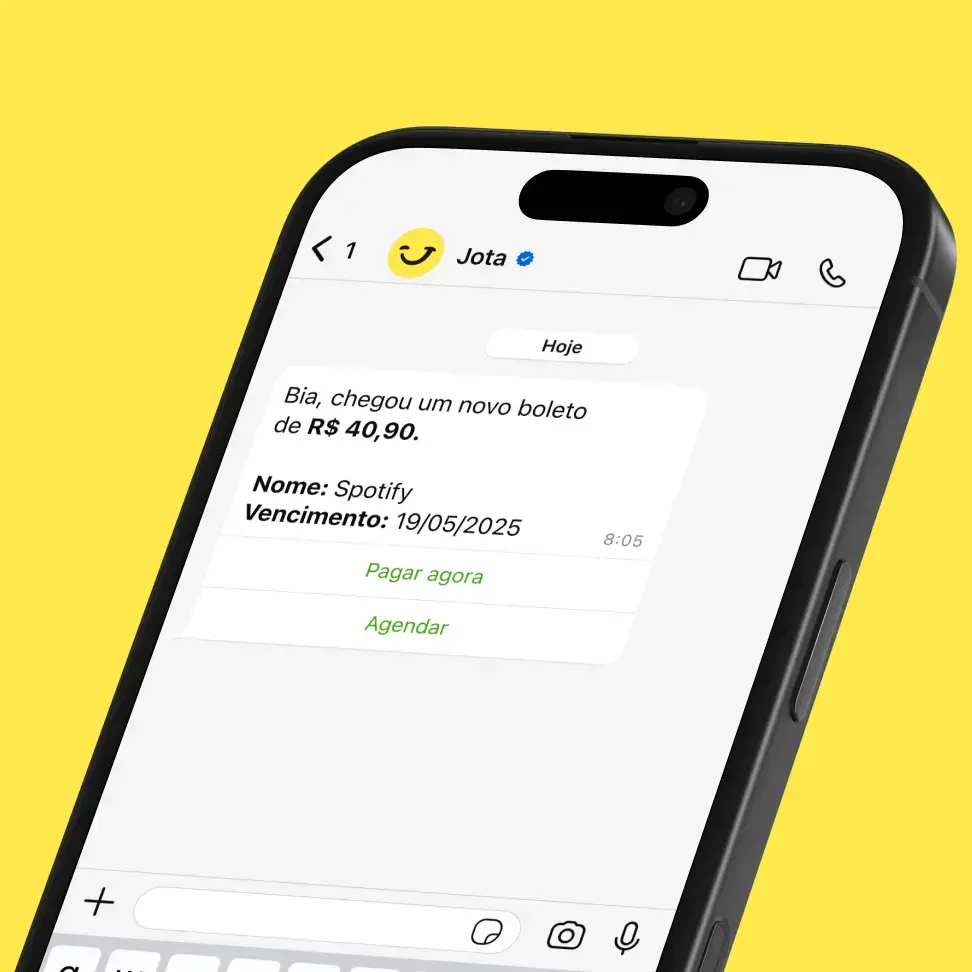
- Radar de boletos: envio de alertas automáticos de vencimentos, com opção de pagar ou agendar diretamente pelo WhatsApp
- Lembretes de cobranças: geração de QR Code Pix pronto para encaminhar ao cliente
- Extrato consolidado: visão de todos os bancos conectados via Open Finance, com exportação em PDF ou Excel
- Pagamentos em lote: execução por texto, áudio ou foto
- Recebimento de Pix: confirmação instantânea no WhatsApp, com dados do pagador e atualização de saldo
Renan, lojista com três lojas de materiais descartáveis, pagava até R$ 10 por Pix, o que representava cerca de R$ 1.000 por mês em taxas. Com o Jota, zerou esse custo e passou a operar tudo pelo WhatsApp. Raphael Santos, dono de loja de suplementos, usa a IA do Jota para programar boletos e criar lembretes por voz, o que eliminou a conferência manual de extratos.
Conta digital com rendimento sem IOF
O IOF, Imposto sobre Operações Financeiras, incide sobre resgates de aplicações de renda fixa realizados em menos de 30 dias, com alíquota regressiva que começa em 96% do rendimento no primeiro dia. Quem precisa movimentar o dinheiro com frequência, como empreendedores com fluxo de caixa diário, perde quase todo o ganho financeiro em muitas contas digitais.
No Jota, o rendimento de 100% do CDI é automático sobre o saldo em conta e não há cobrança de IOF, independentemente do momento do saque. O usuário não precisa separar valores em produtos específicos, porque o saldo rende enquanto está na conta, sem nenhuma ação adicional.
Abra sua conta e comece a render 100% do CDI sem IOF.
Tabela de decisão: comparativo de contas digitais
| Instituição | Taxas Pix/boletos | Rendimento líquido | Recursos PJ, automação, Open Finance, suporte WhatsApp |
|---|---|---|---|
| Nubank | Pix gratuito, boleto com taxa | 100% CDI, com IOF em resgates antes de 30 dias | Conta PJ disponível, sem automação de tarefas, sem Open Finance consolidado, sem suporte nativo no WhatsApp |
| Inter | Pix gratuito, boleto com taxa em alguns planos | 100% CDI, com IOF em resgates antes de 30 dias | Conta PJ disponível, sem automação de tarefas, Open Finance limitado, sem suporte nativo no WhatsApp |
| C6 Bank | Pix gratuito, boleto com taxa | 102% CDI em CDB, com IOF em resgates antes de 30 dias | Conta PJ disponível, sem automação de tarefas, sem Open Finance consolidado, sem suporte nativo no WhatsApp |
| PagBank | Pix gratuito, boleto com taxa | 100% CDI, com IOF em resgates antes de 30 dias | Conta PJ disponível, sem automação de tarefas, sem Open Finance consolidado, sem suporte nativo no WhatsApp |
| Jota | Pix e boletos gratuitos | 100% CDI automático, sem IOF | Conta PJ com automação de tarefas, cobranças e radar de boletos, Open Finance multi-banco, operação 100% no WhatsApp |
Como o Open Finance funciona no Jota
O Open Finance brasileiro já ultrapassou 100 milhões de clientes conectados e 154 milhões de consentimentos ativos de compartilhamento de dados em fevereiro de 2026, tornando-se o maior ecossistema de Open Finance do mundo. Mesmo assim, 55% dos brasileiros ainda desconhecem ou não estão bem informados sobre o Open Finance.
No Jota, o Open Finance funciona de forma prática: o usuário conecta seus bancos, como Itaú, Bradesco, Santander, Nubank, Stone, Mercado Pago e outros, diretamente pelo chat do WhatsApp, sem limite de instituições. A partir daí, o usuário consegue:
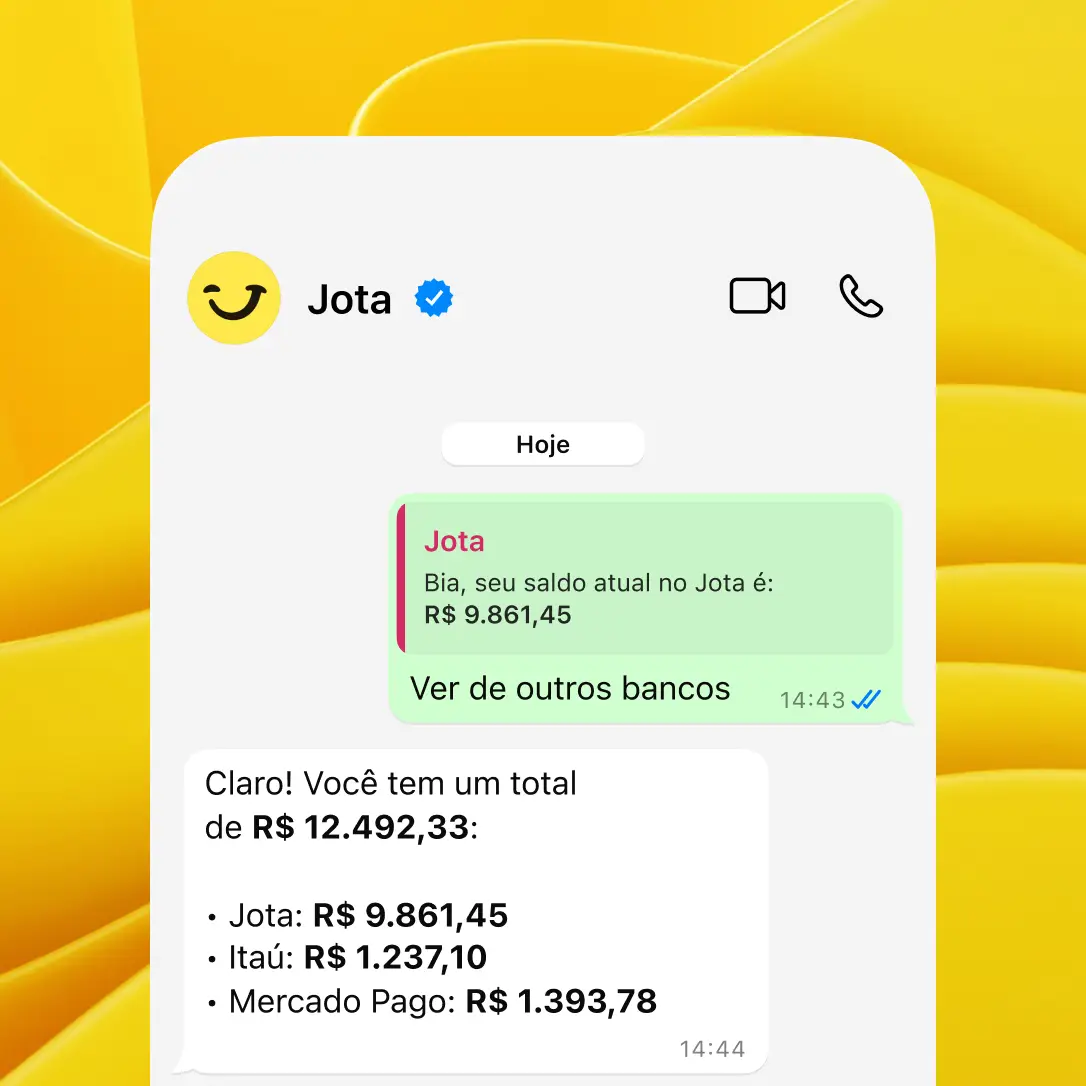
- Consultar saldo consolidado de todos os bancos em uma única mensagem
- Solicitar extrato por banco ou extrato consolidado, com filtros por período, contraparte e tipo de transação
- Exportar os dados em PDF ou Excel, já discriminados por banco, tipo de operação e contraparte
- Automatizar o envio do extrato consolidado em horários definidos, como todas as manhãs
Duda, dono de lojas de celular, usava a Stone para gestão financeira e precisava trocar de filial constantemente. Com o Open Finance do Jota, passou a receber o dinheiro das maquininhas e gerenciar tudo em um único chat.
Recomendação por perfil
A escolha da melhor conta digital varia conforme a principal dor de cada usuário. A lista a seguir resume a indicação por perfil.
- Para quem tem várias contas: o Jota conecta todos os bancos via Open Finance em um único chat, o que elimina a necessidade de alternar entre aplicativos.
- Para quem esquece boletos: o radar de boletos do Jota envia alertas automáticos sobre vencimentos e permite pagar ou agendar sem sair do WhatsApp.
- Para quem precisa de rendimento diário sem complicação: o rendimento de 100% do CDI é automático, sem IOF e sem necessidade de alocar valores em produtos separados.
- Para empreendedores com clientes a cobrar: o Jota gera lembretes de cobrancas com QR Code Pix prontos para encaminhar, o que reduz inadimplência com pouco esforço manual.
- Para quem faz muitas transferências: o Pix pelo Jota é gratuito e pode ser feito por texto, áudio ou foto, inclusive em lote.
Conclusão
Em 2026, a melhor conta digital é a que resolve as dores reais de quem gerencia finanças no dia a dia sem equipe financeira. Zero taxas, rendimento automático de 100% do CDI sem IOF, automação de tarefas por inteligência artificial e visão consolidada via Open Finance em um único chat no WhatsApp formam o conjunto de critérios que posiciona o Jota como o assistente financeiro mais completo para pessoas físicas e empreendedores em 2026.
Abra sua conta pelo WhatsApp em menos de 3 minutos.
Perguntas frequentes
O Jota é um banco?
Não. O Jota é um assistente financeiro com conta digital, que opera 100% pelo WhatsApp com inteligência artificial. A infraestrutura financeira é fornecida pela Celcoin, instituição regulada pelo Banco Central do Brasil. O dinheiro dos usuários fica custodiado na Celcoin, e não no WhatsApp nem no Jota diretamente.
O rendimento do Jota realmente não cobra IOF?
Sim. O saldo na conta Jota rende automaticamente 100% do CDI sem cobrança de IOF, independentemente de quando o valor é movimentado. Em outras contas digitais, o IOF pode eliminar quase todo o ganho em resgates antecipados, como mencionado anteriormente. No Jota, esse custo não existe, o que favorece especialmente empreendedores com fluxo de caixa frequente.
Quantos bancos posso conectar via Open Finance no Jota?
Não há limite de bancos que podem ser conectados. O Jota integra com os principais bancos brasileiros mencionados anteriormente, sem limite de instituições conectadas. Após a conexão, o usuário consegue consultar saldos, extratos e realizar pagamentos a partir de qualquer conta conectada, tudo dentro do chat do WhatsApp.
Como o Jota ajuda empreendedores a cobrar clientes?
O Jota automatiza o processo de cobrança descrito anteriormente, gerando lembretes com QR Code Pix que o empreendedor pode encaminhar ao cliente em segundos. O assistente não cobra o cliente diretamente, mas cuida da criação do lembrete e do QR Code, o que reduz o tempo gasto com inadimplência e elimina a necessidade de criar cobranças uma a uma.
O Jota é seguro para usar no WhatsApp?
Sim. O onboarding inclui validação de identidade biométrica e toda transação exige uma senha de 6 dígitos. O dinheiro é custodiado pela Celcoin, regulada pelo Banco Central, e não fica armazenado no WhatsApp. O usuário pode manter a conversa com o Jota arquivada e não precisa deixar aplicativos de bancos instalados no celular, o que reduz a exposição a golpes. Para mais detalhes, consulte a página de segurança do Jota.