Última atualização: 25 de agosto de 2026
Principais lições deste artigo
- O Open Finance já é usado por mais de 55 milhões de brasileiros, mas 55% ainda não entendem como ele pode simplificar transferências entre bancos.
- O fluxo tradicional exige abrir vários apps, autorizar consentimentos e confirmar transações manualmente, gastando até 10 minutos por operação.
- Com o Jota, basta enviar uma mensagem no WhatsApp para conectar contas via Open Finance e trazer dinheiro em menos de dois minutos.
- O Pix via Open Finance cai na hora, rende automaticamente 100% do CDI e não cobra taxas, independentemente do banco de origem.
Abra sua conta grátis no Jota e centralize todas as suas contas em um único chat.
O problema: a dor de ter que abrir vários apps
Um dono de padaria que está no balcão atendendo cliente e precisa de saldo na conta na hora para pagar um fornecedor enfrenta um fluxo demorado. O dinheiro está no Inter. Ele abre o Inter, procura o menu de Open Finance, autoriza a conexão, volta para o Mercado Pago, inicia o fluxo de “Trazer Dinheiro”, é redirecionado de volta ao Inter para confirmar com biometria, retorna ao Mercado Pago e só então o Pix cai. Esse processo envolve pelo menos quatro trocas de app e vários minutos perdidos, no meio do movimento.
Esse é o fluxo padrão dos bancos tradicionais. O Jota elimina essas etapas e concentra tudo em uma única conversa no WhatsApp.
Passo 1: conectar suas contas via Open Finance
No app tradicional: o usuário acessa o menu “Open Finance” ou “Conectar contas” dentro do app do banco de destino, como Mercado Pago, Inter ou Nubank. Em seguida, seleciona a instituição de origem, aceita os termos de compartilhamento de dados e aguarda o redirecionamento para o app da instituição de origem para confirmar o consentimento.
No Jota: o usuário envia uma mensagem de texto, áudio ou foto no WhatsApp dizendo algo como “conecta meu Nubank aqui”. O Jota, usando Open Finance, guia todo o processo de consentimento dentro do próprio chat. Não é necessário instalar nenhum app adicional. É possível conectar quantos bancos o usuário quiser, como Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros, sem limite.
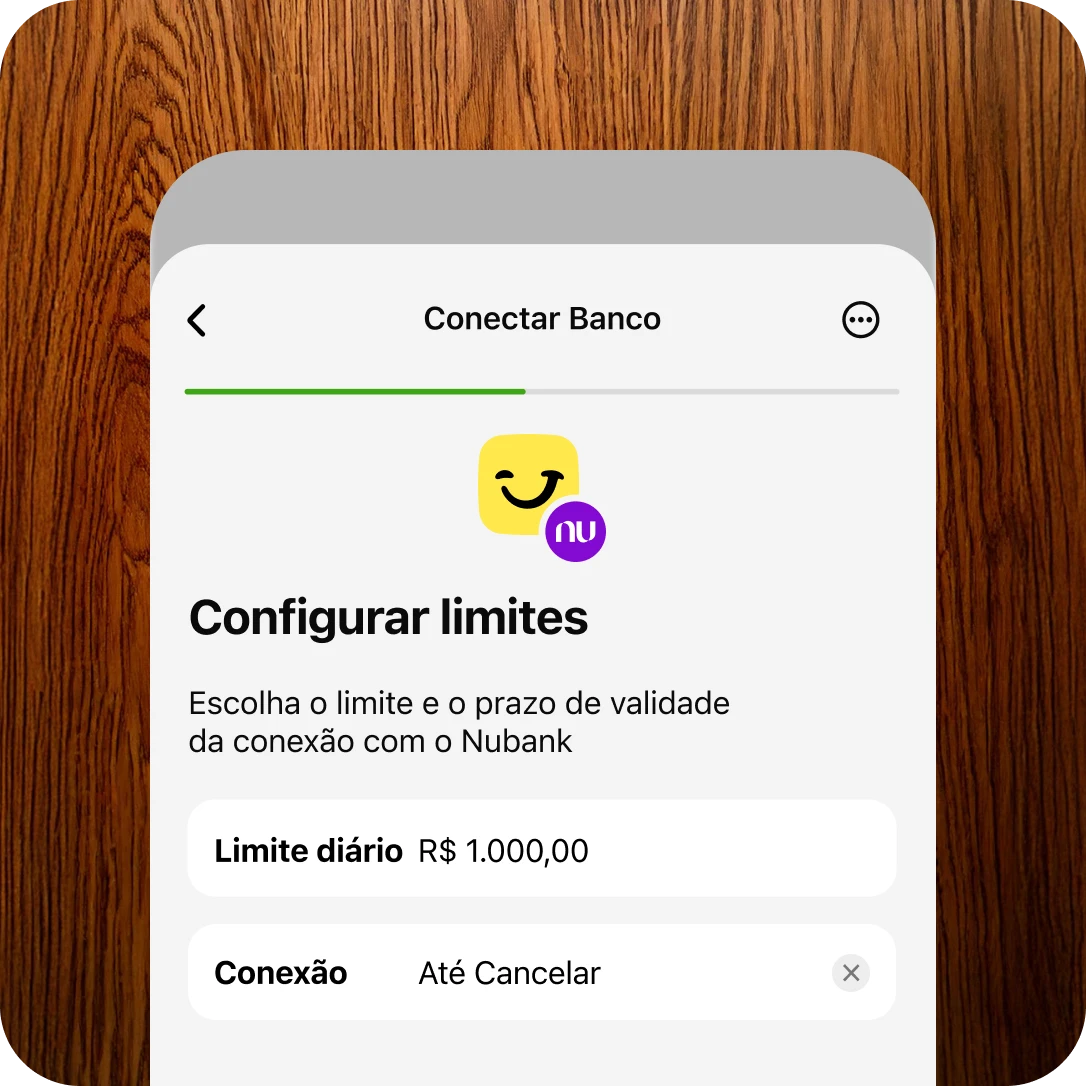
Abra sua conta e conecte todos os seus bancos em um único chat.
Passo 2: iniciar o fluxo trazer dinheiro
No app tradicional: após conectar as contas, o usuário localiza a opção “Trazer Dinheiro” ou “Depósito via Open Finance” no app de destino, seleciona a conta de origem, digita o valor e confirma o início da transferência. No Mercado Pago, por exemplo, o usuário precisa confirmar a transação no banco de origem e só então retorna ao app de destino.
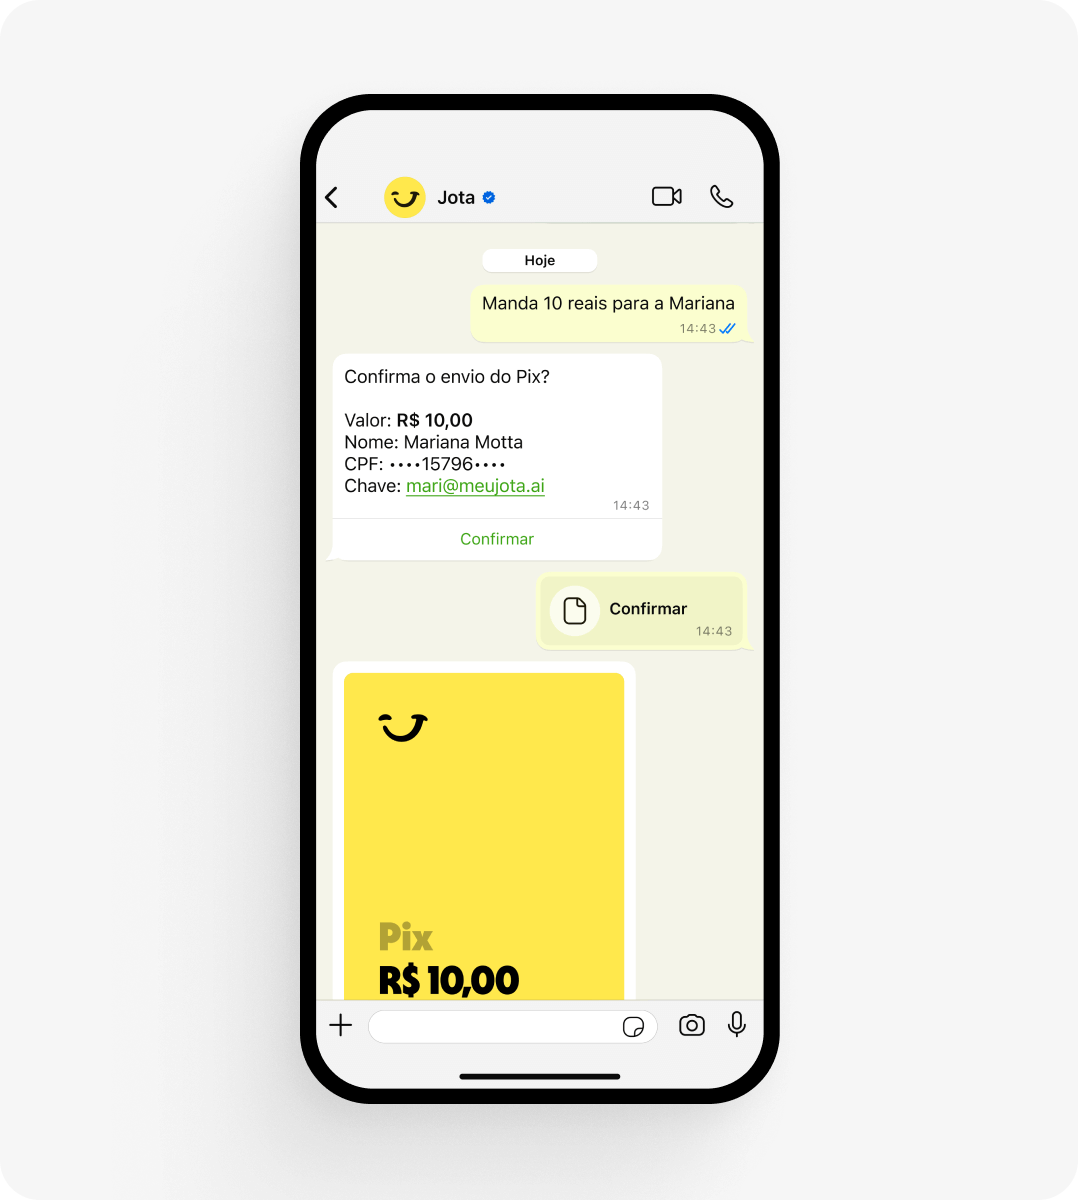
Na experiência com o Jota: uma única mensagem resolve tudo. O usuário escreve ou fala “traga R$ 500 do Nubank para cá” e o Jota executa o fluxo completo de Open Finance internamente. Não há troca de app. Não há menu para navegar.
Do ponto de vista técnico, toda iniciação de Pix via Open Finance exige um consentimento prévio criado via API antes da execução do pagamento. O Jota gerencia essa etapa automaticamente para o usuário e não expõe essa complexidade técnica.
Passo 3: autorizar e receber o Pix na hora
No app tradicional: após o redirecionamento, o usuário autentica a operação com senha ou biometria no app da instituição de origem. Depois da autenticação, os fundos ficam disponíveis. O problema não está na velocidade do Pix em si. O problema está na quantidade de etapas manuais até chegar nesse ponto.
No Jota: a autorização acontece dentro do próprio chat, com a senha de 6 dígitos que o usuário já usa no Jota. O Pix via Open Finance cai na hora na maioria das situações, porque a liquidação continua sendo feita pelo próprio sistema Pix do Banco Central. Para o destinatário, a experiência é idêntica à de um Pix tradicional, com o dinheiro entrando instantaneamente. No Jota, o usuário recebe a confirmação direto no WhatsApp, com valor, origem e saldo atualizado.
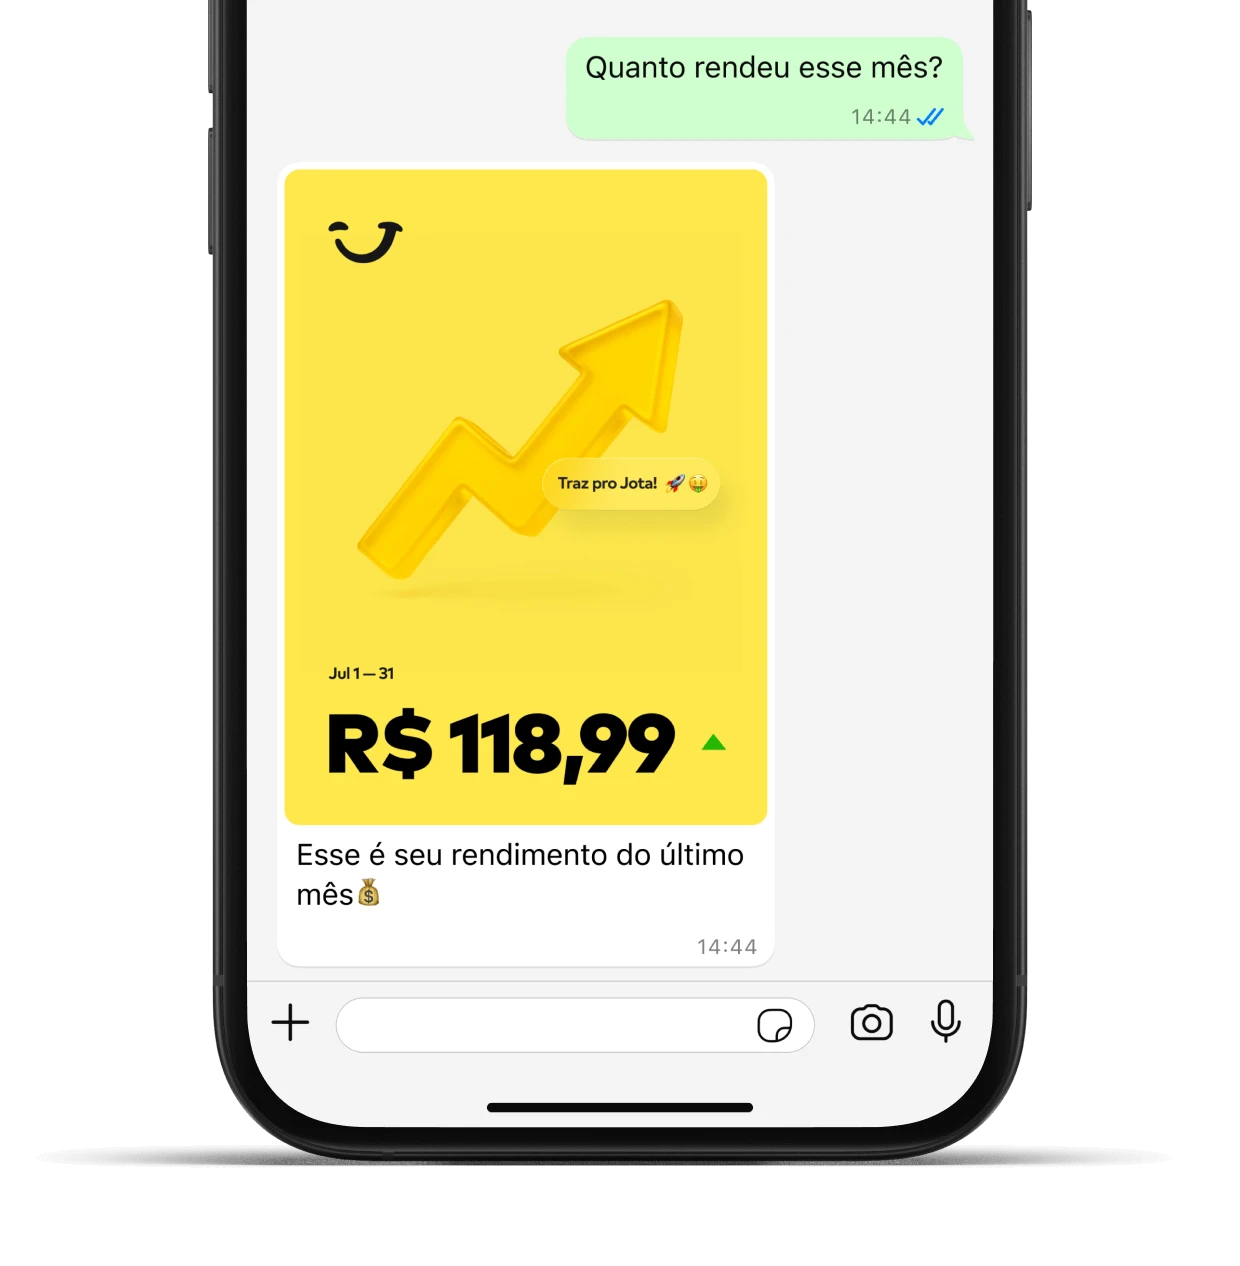
O saldo que chega começa a render automaticamente 100% do CDI, sem IOF e sem necessidade de mover o dinheiro para nenhuma “caixinha”. Veja mais sobre o rendimento automático do Jota.
Para visualizar de forma concreta a diferença de tempo entre os dois fluxos, a tabela abaixo compara cada etapa do processo tradicional com a experiência simplificada do Jota.
Tabela comparativa de tempo gasto
| Etapa | App tradicional | Jota no WhatsApp | Economia |
|---|---|---|---|
| Conectar conta via Open Finance | Abrir app de destino, aceitar termos, redirecionar para app de origem e confirmar consentimento (~3 a 5 min) | Uma mensagem de texto ou áudio no WhatsApp (~30 s) | ~4 min |
| Iniciar fluxo “Trazer Dinheiro” | Localizar menu, selecionar conta de origem, digitar valor e confirmar (~2 a 3 min) | Mensagem “Traga R$ X do [banco] para cá” (~10 s) | ~2,5 min |
| Autenticar e confirmar transferência | Redirecionamento ao app de origem, senha ou biometria e retorno ao app de destino (~30 a 60 s) | Senha de 6 dígitos dentro do chat (~10 s) | ~40 s |
| Receber confirmação e saldo atualizado | Verificar extrato no app de destino (~1 min) | Confirmação automática no WhatsApp (~0 s) | ~1 min |
| Total estimado | ~7 a 10 min | < 2 min | ~5 a 8 min por operação |
Os tempos do app tradicional são estimativas baseadas no fluxo padrão descrito pelo Mercado Pago e nas etapas técnicas da API de Pagamentos do Open Finance Brasil. Os tempos do Jota são baseados no fluxo conversacional via WhatsApp.
Segurança: o que você precisa saber
Usar o Jota no WhatsApp é seguro? Sim. O Jota não é um banco, é um assistente financeiro com conta digital. O dinheiro fica custodiado na Celcoin, parceiro de Banking as a Service regulado pelo Banco Central do Brasil, não no WhatsApp. Toda transação exige senha de 6 dígitos. O onboarding inclui validação de identidade com biometria via Unico. O usuário pode deixar a conversa com o Jota arquivada e não precisa manter nenhum app de banco instalado no celular.
No nível de infraestrutura, o Open Finance adiciona uma camada extra de proteção: todos os payloads trocados entre iniciadores de pagamento e detentoras de conta no Open Finance são assinados digitalmente seguindo o padrão de certificados Open Finance Brasil 2.1, o que garante integridade em cada operação. Saiba mais sobre a segurança do Jota.
Perguntas frequentes
O Pix via Open Finance cai na hora?
Sim. A liquidação do Pix via Open Finance é feita pelo sistema Pix do Banco Central do Brasil, o mesmo que processa qualquer Pix tradicional. Para o destinatário, o dinheiro entra instantaneamente, independentemente de o pagamento ter sido iniciado por um app bancário ou pelo Jota no WhatsApp. No Jota, o usuário recebe a confirmação automática no chat assim que o valor é creditado.
Tem alguma taxa para usar o Open Finance pelo Jota?
Não. O Jota não cobra taxas para conectar contas via Open Finance nem para executar transferências por Pix. As funcionalidades essenciais do Jota são gratuitas. Isso contrasta com bancos tradicionais que podem cobrar por transações Pix em contas PJ. Um lojista relatou economizar mais de R$ 500 em tarifas em um único mês após migrar para o Jota.
Posso conectar mais de um banco ao mesmo tempo?
Sim. O Jota não impõe limite no número de bancos conectados via Open Finance. O usuário pode conectar Nubank, Itaú, Bradesco, Santander, Stone, Mercado Pago e outros simultaneamente. Dessa forma, visualiza saldo consolidado e inicia transferências de qualquer uma dessas contas diretamente pelo WhatsApp, sem precisar abrir nenhum app bancário.
Posso cancelar a conexão de um banco a qualquer momento?
Sim. O consentimento de compartilhamento de dados e iniciação de pagamentos via Open Finance pode ser revogado a qualquer momento, tanto pelo Jota quanto diretamente no app da instituição de origem. As regras do Open Finance Brasil garantem ao usuário controle total sobre quais dados e permissões permanecem ativas.
O Jota funciona para pessoa jurídica também?
Sim. O Jota atende tanto pessoas físicas quanto empreendedores na pessoa jurídica. Donos de padaria, lojistas, barbeiros, feirantes e outros pequenos negócios usam o Jota para centralizar recebimentos de maquininhas, pagar fornecedores via Pix por áudio e gerenciar o fluxo de caixa. Tudo acontece pelo WhatsApp, sem necessidade de equipe financeira dedicada.
Conclusão
Receber dinheiro no Pix usando Open Finance não precisa envolver quatro apps, três redirecionamentos e cinco minutos de espera. Em 2025, 148 milhões de pessoas físicas e 12,8 milhões de empresas fizeram ou receberam pelo menos um Pix, e o volume movimentado via iniciação de pagamentos por Open Finance chegou a R$ 15,3 bilhões, quase cinco vezes o ano anterior. O ecossistema já é maduro. O que faltava era uma interface alinhada à simplicidade que o brasileiro espera.
O Jota transforma o fluxo completo de “Trazer Dinheiro” em uma mensagem de WhatsApp, entregando a velocidade prometida no início deste artigo, com o saldo rendendo automaticamente assim que chega. Não há apps extras. Não há taxas. Não há complicação.
Abra sua conta agora e traga seu dinheiro pelo WhatsApp em menos de dois minutos.