Ultima atualizacao: 8 de agosto de 2026
Principais lições deste artigo
- Em 2026, o Open Finance já processa mais de 1 bilhão de comunicações semanais, mas 55% dos brasileiros ainda não aproveitam seus benefícios por falta de informação.
- A escolha de uma conta digital deve priorizar abertura simplificada apenas com CPF, interface familiar e ausência de taxas ocultas.
- Evitar contas que exigem novos aplicativos reduz a curva de aprendizado e aumenta a retenção, já que a familiaridade com o WhatsApp facilita o uso diário.
- Verificar rendimento automático sem IOF, gratuidade de Pix e boletos, além de integração com Open Finance, ajuda a comparar opções de forma objetiva.
- Para abrir uma conta digital sem burocracia e com interface amigável, fale agora com o Jota pelo WhatsApp.
Por que a escolha certa de conta digital mudou em 2026
O ecossistema financeiro brasileiro passou por transformações profundas nos últimos anos. O Open Finance já processa mais de 1 bilhão de comunicações bem-sucedidas por semana e mais de 55 milhões de clientes compartilham dados, o equivalente a um terço da população bancarizada. Ao mesmo tempo, cerca de 95% das empresas brasileiras já usam o WhatsApp como canal de vendas ou atendimento, e o aplicativo conta com aproximadamente 147 milhões de usuários ativos no país.

O problema central não é falta de opções, mas excesso de soluções pouco práticas. Muitas contas ainda exigem instalação de novos aplicativos, impõem fluxos de navegação complexos e cobram taxas que aparecem apenas nas letras miúdas. Apesar do avanço do Open Finance, 55% dos brasileiros ainda desconhecem ou não estão bem informados sobre o tema, o que significa que a maioria das pessoas não aproveita os benefícios disponíveis.
Conceitos essenciais que você precisa entender
Essa falta de informação começa com a confusão sobre termos básicos. Antes de comparar contas, vale dominar os conceitos que aparecem em qualquer comparativo:
- Conta digital: conta de pagamento operada inteiramente por meios eletrônicos, sem necessidade de agência física.
- Open Finance: sistema regulado pelo Banco Central que permite ao usuário compartilhar dados financeiros entre instituições e centralizar saldos e pagamentos em um único lugar, com consentimento explícito e revogável a qualquer momento.
- Pix: sistema de pagamento instantâneo do Banco Central, disponível 24 horas por dia, sete dias por semana.
- Boleto: instrumento de cobrança amplamente utilizado no Brasil, com liquidação em D+1 a D+2 após o pagamento.
- Rendimento automático: remuneração diária do saldo em conta sem necessidade de alocar valores em produtos separados como “caixinhas” ou “cofrinhos”.
- Automação de tarefas: execução programada de ações financeiras recorrentes, como lembretes de vencimento e cobranças, sem intervenção manual a cada vez.
Panorama do ecossistema brasileiro em 2026
Esse volume de comunicações no Open Finance se traduziu em R$ 3,2 bilhões em pagamentos iniciados desde 2024. O ecossistema Open Finance registrou crescimento de 143% em consentimentos únicos, de CPFs e CNPJs, entre 2024 e 2025, o que mostra expansão rápida da infraestrutura.
Mesmo com o desconhecimento mencionado anteriormente, apenas 37,1% dos brasileiros autorizaram o compartilhamento de dados. Entre quem conhece o Open Finance, 76,8% ainda não deram consentimento, embora 75,2% desejem consolidar múltiplas contas em um único aplicativo. Esse descompasso mostra espaço para soluções que simplificam o uso no dia a dia.
O WhatsApp se consolidou como a interface mais familiar do brasileiro. Mensagens no aplicativo atingem taxa de abertura de 98%, e grandes bancos como o Bradesco já processam transações por voz via WhatsApp. Essa familiaridade reduz barreiras de adoção para serviços financeiros.
Critérios essenciais para avaliar qualquer conta digital
Esses critérios formam uma base objetiva para comparar qualquer conta digital disponível no mercado em 2026:
- Rapidez de abertura: a conta precisa ser aberta apenas com CPF, sem exigência de comprovante de renda ou de residência como condição obrigatória. Algumas instituições já permitem abertura apenas com CPF e selfie, o que reduz o processo a poucos minutos.
- Interface amigável sem novo app: a conta deve funcionar em uma plataforma que o usuário já utiliza diariamente, o que elimina a curva de aprendizado de um novo aplicativo.
- Gratuidade de Pix e boletos: contas que cobram por Pix ou boleto encarecem o dia a dia de quem realiza muitas transações.
- Rendimento diário sem IOF e sem caixinhas: o saldo precisa render automaticamente, sem necessidade de alocação manual. A cobrança de IOF sobre resgates no primeiro mês pode consumir até 96% do rendimento em contas concorrentes.
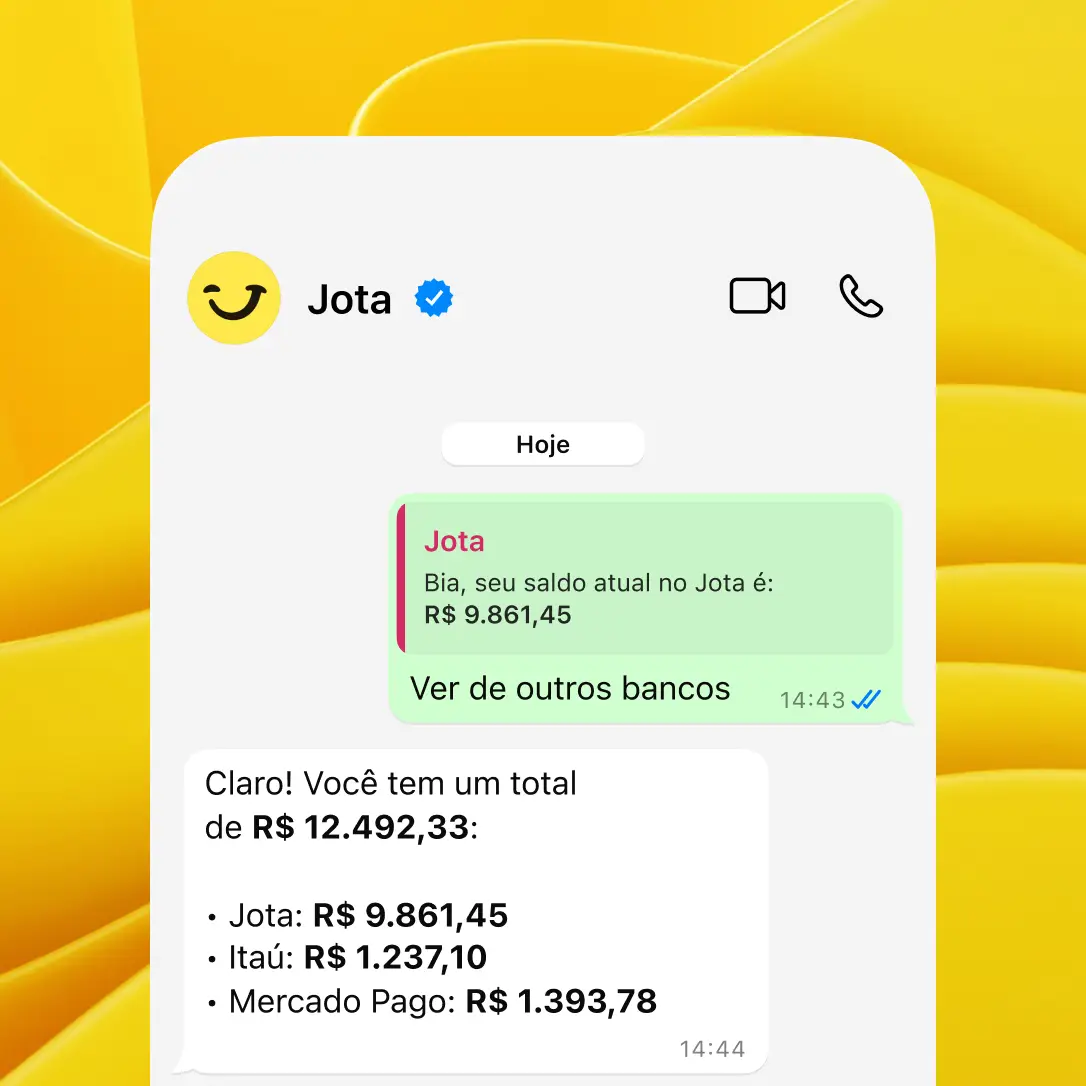
- Centralização via Open Finance: a conta deve permitir visualizar saldos e movimentações de outros bancos em um único lugar.
- Automação de lembretes e cobranças: lembretes de vencimento e geração automática de QR Code para cobrança economizam tempo e reduzem inadimplência.
- Segurança: validação de identidade no onboarding, senha para cada transação e infraestrutura regulada pelo Banco Central são requisitos mínimos.
Erros e armadilhas comuns ao escolher conta digital
Escolher uma conta digital apenas pela popularidade da marca é o erro mais frequente. Outros problemas recorrentes incluem:
- Ignorar taxas ocultas: tarifas de manutenção, cobranças por Pix acima de um limite mensal ou taxas de emissão de boleto aparecem apenas após a abertura da conta.
- Subestimar o suporte: contas com atendimento exclusivamente por chatbot, sem resolução efetiva, geram frustração em situações urgentes.
- Não avaliar a interface em situações reais: uma experiência ruim pode levar muitos usuários a abandonar um aplicativo bancário, o que torna a qualidade da interface um fator de retenção permanente.
- Exigir instalação de mais um app: cada novo aplicativo representa uma nova senha, uma nova curva de aprendizado e mais espaço no celular, o que é especialmente problemático para quem já gerencia múltiplas contas.
- Não verificar reclamações recentes: o Banco Central publica a lista de reclamações mensalmente, e consultar os dados antes de abrir a conta ajuda a evitar surpresas.
Boas práticas antes de abrir sua conta
Algumas práticas simples aumentam as chances de escolher uma conta adequada ao seu uso:
- Definir o objetivo principal, como uso no dia a dia, gestão de cobranças de clientes ou centralização de múltiplas contas.
- Testar o processo de abertura, já que uma conta que promete simplicidade precisa comprovar isso no onboarding.
- Avaliar a interface em situações reais, realizando um Pix, consultando o saldo e pagando um boleto logo nos primeiros dias.
- Comparar tarifas de forma completa, incluindo Pix, boleto, TED e eventuais mensalidades.
- Verificar reclamações recentes no Banco Central e em plataformas como o Reclame Aqui.
Passo a passo para escolher a conta ideal
- Listar suas necessidades reais: volume de transações mensais, necessidade de conta PJ e gestão de cobranças de clientes.
- Filtrar por abertura simplificada: eliminar opções que exigem documentação excessiva ou presença física.
- Verificar se há cobrança de Pix ou boleto: para quem faz dezenas de transações por mês, a gratuidade representa economia significativa.
- Avaliar o rendimento automático: comparar se há IOF, se é necessário separar o dinheiro em produtos distintos e qual o percentual do CDI oferecido.
- Testar a interface antes de migrar: abrir a conta, realizar uma transação e avaliar se o fluxo é intuitivo sem precisar de tutorial.
- Verificar a integração com Open Finance: confirmar se a conta permite conectar outros bancos e visualizar tudo em um único lugar.
| Critério | Conta tradicional, com app próprio | Conta digital via WhatsApp, com o Jota |
|---|---|---|
| Abertura só com CPF | Parcial, varia por instituição | Sim |
| Sem novo app para instalar | Não | Sim, 100% no WhatsApp |
| Pix e boleto gratuitos | Varia, pode haver cobrança | Sim |
| Rendimento automático sem IOF | Parcial, IOF pode consumir até 96% do rendimento no primeiro mês | Sim, 100% do CDI, sem IOF |
Conclusão: a solução que atende todos os critérios
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Ele reúne todos os critérios descritos neste guia: abertura de conta com CPF em minutos, Pix e boletos gratuitos, rendimento automático de 100% do CDI sem IOF, centralização de todos os bancos via Open Finance, automação de tarefas e cobranças por inteligência artificial, conta PJ para empreendedores e segurança com infraestrutura regulada pelo Banco Central, tudo sem instalar nenhum aplicativo novo.
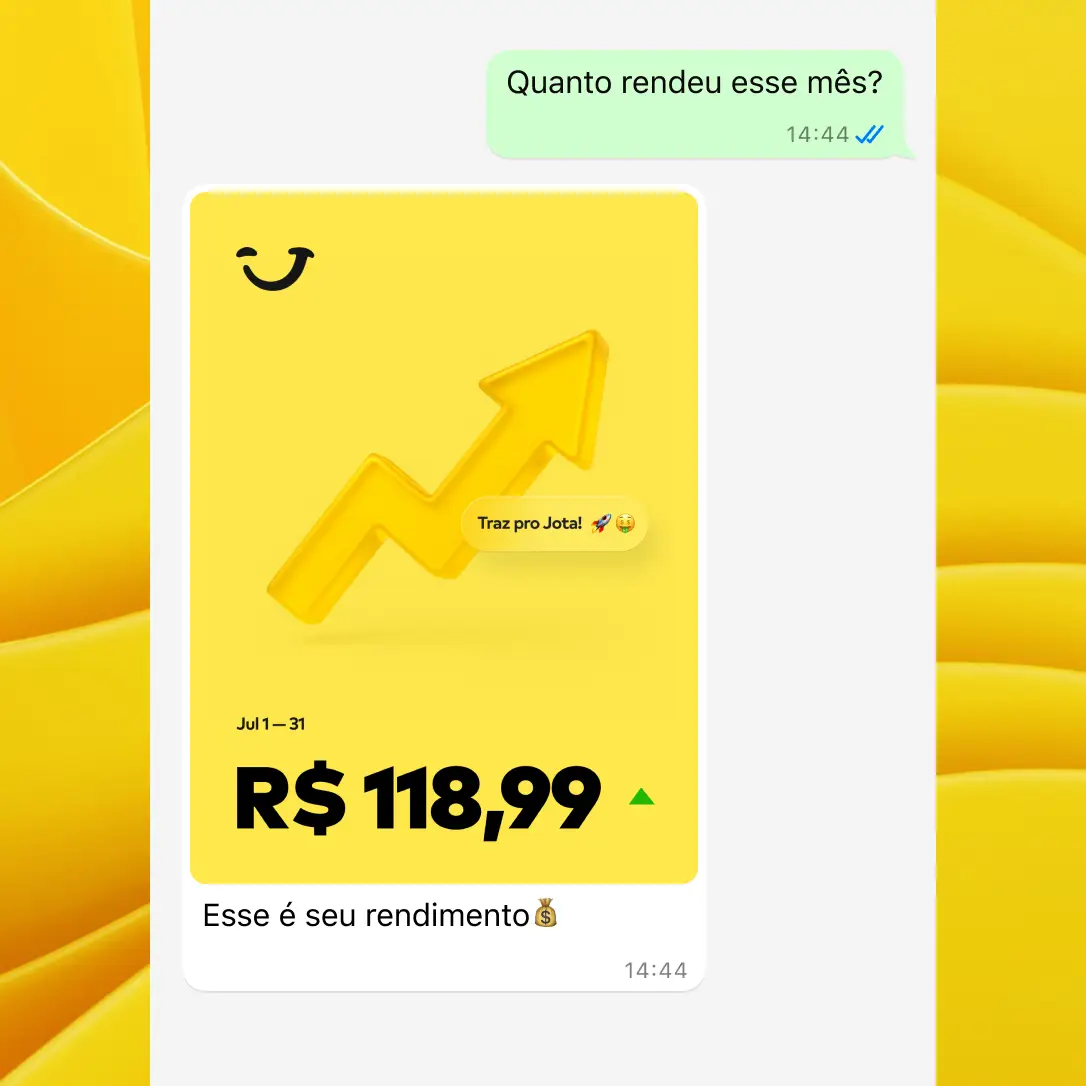
Casos reais mostram o impacto prático dessa combinação. Renan, lojista com três lojas de materiais descartáveis, economizou mais de R$ 500 em tarifas no primeiro mês e manteve apenas o Nubank para emissão de boletos. Raphael, dono de loja de suplementos, passou a receber confirmações de Pix em tempo real no WhatsApp e programa lembretes por áudio. Duda, dono de lojas de celular, centralizou o recebimento de todas as maquininhas em um único lugar.
Para quem busca uma conta digital sem burocracia, com interface amigável e sem precisar aprender um novo aplicativo, o Jota se apresenta como um ponto de partida direto no Brasil em 2026.
Perguntas frequentes
Qual conta digital abre só com CPF?
O Jota permite abrir uma conta digital com CPF diretamente pelo WhatsApp, sem necessidade de comprovante de renda ou de residência como condição obrigatória. O processo inclui validação de identidade e cadastro de senha, e costuma ser concluído em 2 a 3 minutos. Outras instituições como Will Bank e PagBank também oferecem abertura simplificada, mas exigem instalação de aplicativo próprio.
Qual a conta mais fácil de abrir em 2026?
A conta mais fácil de abrir combina documentação mínima, processo rápido e interface familiar. O Jota se destaca por funcionar inteiramente no WhatsApp, aplicativo que a maioria dos brasileiros já usa diariamente, o que elimina a necessidade de baixar e aprender a operar um novo app. O onboarding é guiado por conversa e leva menos de três minutos.
Quais bancos digitais têm mais reclamações em 2026?
O Banco Central publica mensalmente a lista de reclamações, que apresenta as instituições com maior índice de queixas proporcionais à base de clientes. As reclamações mais comuns envolvem dificuldade no cancelamento de serviços, cobranças indevidas e falhas no atendimento ao cliente. Antes de abrir qualquer conta, vale consultar o relatório mais recente no site do Banco Central e verificar avaliações no Reclame Aqui para ter uma visão atualizada do nível de satisfação dos usuários.
O Jota é seguro para guardar dinheiro?
O Jota segue padrões de segurança compatíveis com o sistema financeiro regulado. O dinheiro dos clientes do Jota não fica armazenado no WhatsApp nem com o próprio Jota, mas na Celcoin, parceira de infraestrutura financeira regulada pelo Banco Central. Cada transação exige senha de seis caracteres, e o onboarding inclui validação biométrica de identidade. O usuário também não precisa manter aplicativos de outros bancos instalados no celular, o que reduz a superfície de exposição a golpes.
Como o Open Finance funciona na prática para pequenos empreendedores?
Com o Open Finance, o empreendedor conecta todas as suas contas bancárias ao Jota e passa a visualizar saldos, extratos e movimentações de todos os bancos em um único chat de WhatsApp. É possível solicitar extratos consolidados, filtrar por período, contraparte ou tipo de transação e receber relatórios em Excel ou PDF, sem precisar acessar cada aplicativo separadamente. O consentimento é explícito, tem prazo definido e pode ser revogado a qualquer momento.