Última atualização: 1 de setembro de 2026
Principais lições deste artigo
- Dominar o básico, como explicar o negócio em 30 segundos e controlar o caixa, gera mais resultado do que buscar estratégias extraordinárias.
- Tratar o caixa como a métrica mais honesta revela a saúde real do negócio e permite monitorar tudo em tempo real.
- Separar o papel de CEO do papel de pai ou mãe em casa aumenta a qualidade de vida e a produtividade.
- Automatizar cobranças, boletos e transferências reduz perdas recorrentes e libera tempo para o crescimento.
- Com o Jota você centraliza tudo no WhatsApp, sem tarifas e com rendimento automático a 100% do CDI, abra sua conta grátis agora.
Contexto de mercado e desafios
O cenário para pequenos empreendedores brasileiros é desafiador. A pesquisa “Hábitos Financeiros dos Pequenos Negócios” do Sebrae mostra que 5 em cada 10 donos de pequenos negócios no Brasil ainda têm controle precário da gestão financeira, e 10% confessam não ter qualquer forma de acompanhamento financeiro. O estudo “Panorama da Gestão de Despesas Corporativas no Brasil – edição 2025”, da Conta Simples com a Visa, indica que as micro, pequenas e médias empresas brasileiras dedicam em média 21,47 horas semanais à gestão de despesas. Esse tempo poderia ser usado para vender mais, atender melhor e planejar o crescimento.
Os números dos clientes do Jota ilustram esse cenário. Renan, lojista com três lojas físicas de materiais descartáveis, chegava a pagar R$ 10 por Pix realizado, o que gerava um gasto de R$ 1.000 por mês apenas em taxas. Com o Jota, o processo se tornou gratuito e instantâneo. Outro cliente economizou 10 horas de trabalho em um único mês ao realizar centenas de transferências sem complicações, além de R$ 500 em tarifas bancárias.
O Open Finance é parte central dessa mudança. O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados. Mesmo assim, 55% dos brasileiros ainda desconhecem o Open Finance ou não estão bem informados sobre o tema. O Jota democratiza esse acesso ao conectar múltiplos bancos em um único chat de WhatsApp, sem exigir novos aplicativos ou conhecimento técnico.
Lições aprendidas e considerações práticas
Lição 1: domine o óbvio antes de buscar o extraordinário
Mauro D’Ancona afirma que muitos empreendedores perdem receita por falhas no básico, especialmente na cobrança, e não por falta de estratégia. A divisão da Rommanel em Minas Gerais é um exemplo direto. Ao usar o Jota para que as consultoras gerenciassem cobranças e boletos, a operação reduziu a taxa de inadimplência e simplificou todo o processo de cobrança.
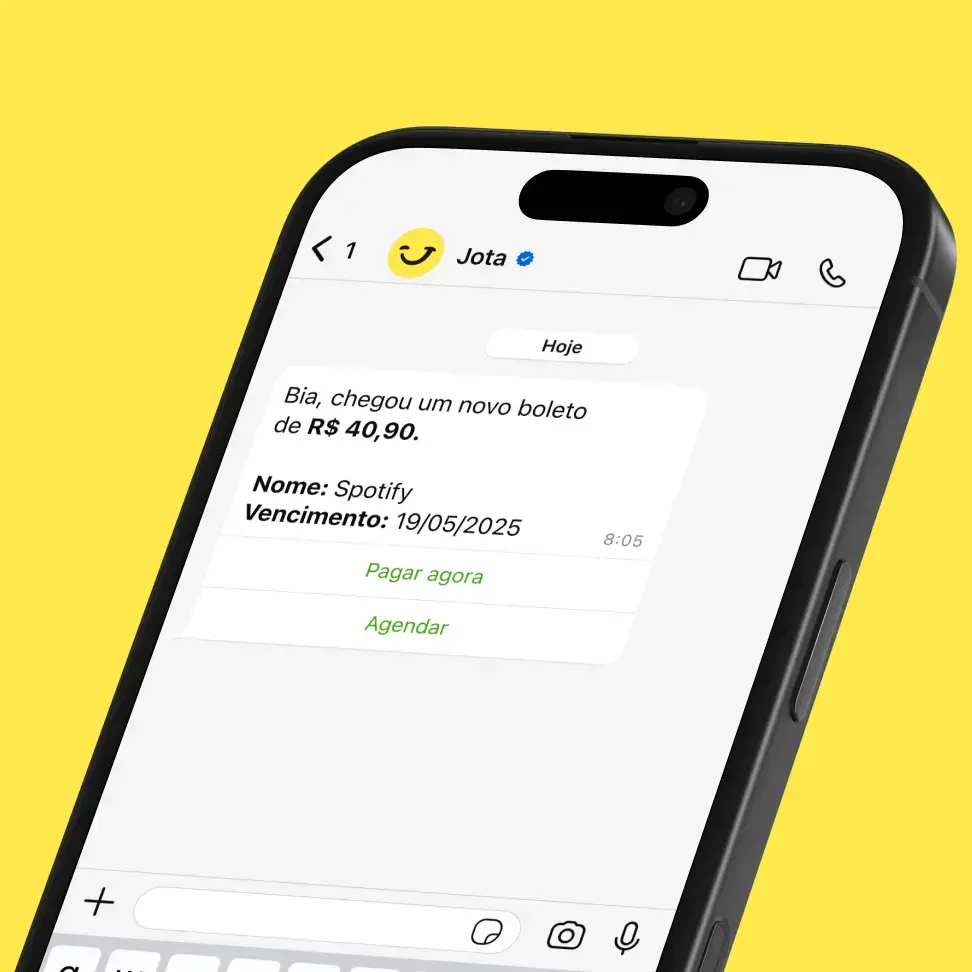
Pequenas perdas recorrentes, como tarifas mal monitoradas, pagamentos atrasados, multas e juros, se acumulam em valores expressivos ao longo do tempo. Automatizar cobranças é o primeiro passo para reduzir esse vazamento e recuperar margem.
Automatize suas cobranças pelo WhatsApp abrindo sua conta grátis.
Lição 2: o caixa é a métrica mais honesta
Mauro D’Ancona reforça que o caixa mostra exatamente onde o negócio está. Raphael Santos, dono de uma loja de suplementos, conferia manualmente depósitos via Pix no aplicativo do banco. Com o Jota, passou a expor o QR Code no balcão e, assim que o pagamento cai, recebe no WhatsApp a confirmação instantânea com dados do pagador, valor e atualização do saldo, o que elimina a checagem de extratos.
Essa confiança no Pix aparece também em estudos de mercado. Uma pesquisa publicada na revista Financial Innovation mostra que confiança, vantagem relativa e custo acessível têm efeito positivo e significativo na satisfação dos usuários com o Pix, e que essa satisfação é um forte antecedente da intenção de continuar usando o sistema.
Além disso, Raphael usa a IA do Jota para programar boletos, agendar tarefas e criar lembretes por voz, tudo sem sair do WhatsApp. “O Jota veio para ficar”, resume ele.
Lição 3: seja CEO no trabalho, pai em casa
Separar vida profissional e pessoal melhora a rotina do empreendedor. Duda, dono de lojas de celular, tinha dificuldade em gerenciar as finanças pela Stone e precisava trocar de filial constantemente. Com o Jota, passou a receber todo o dinheiro das máquinas de cartão em um único local. “Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.” O tempo liberado voltou para a família.
Um relatório conjunto da Meta e da Boston Consulting Group (BCG) indica que, para 8 em cada 10 consumidores brasileiros, o envio de mensagens é a forma preferida de se comunicar com uma empresa. O WhatsApp funciona como canal de vendas e também como espaço de gestão diária.
Recupere tempo para o que importa usando o Jota no seu dia a dia.
Lição 4: simplifique para crescer
Centralizar e automatizar processos financeiros cria espaço para o crescimento. Kimberly, do Kanoa Beach Club, usava processos manuais que tomavam tempo e geravam incerteza no fluxo de caixa. Com o Jota, centralizou pagamentos recorrentes de boletos e transferências em um único lugar, o que trouxe mais praticidade e previsibilidade.
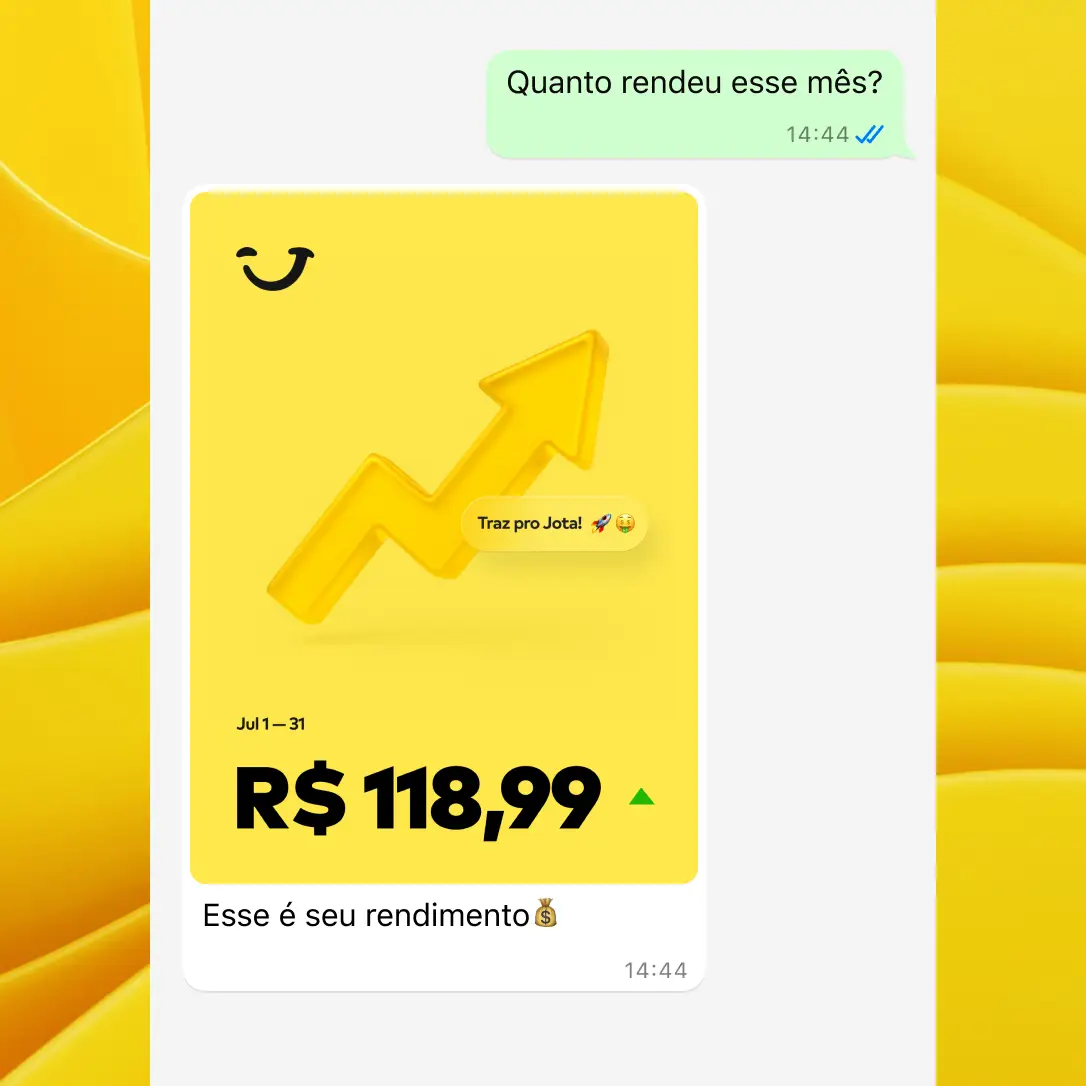
O rendimento automático do saldo a 100% do CDI, sem IOF, completa o quadro. O dinheiro trabalha enquanto ela foca no negócio. Após a evolução conversacional no WhatsApp, o Banco do Brasil reportou crescimento de 69% nas conversões de Pix concluídas e avanço de 4,2% no volume financeiro transacionado. Centralização e automação são o caminho mais direto para crescer.
Perguntas frequentes
O Jota é um banco?
O Jota é um assistente financeiro com conta digital, que opera 100% via WhatsApp. Ele não é um banco tradicional. A infraestrutura financeira é fornecida pela Celcoin, parceira de banking as a service regulada pelo Banco Central do Brasil. O dinheiro dos clientes fica armazenado na Celcoin, não no WhatsApp nem com o Jota diretamente.
Como o Jota ajuda a controlar o caixa?
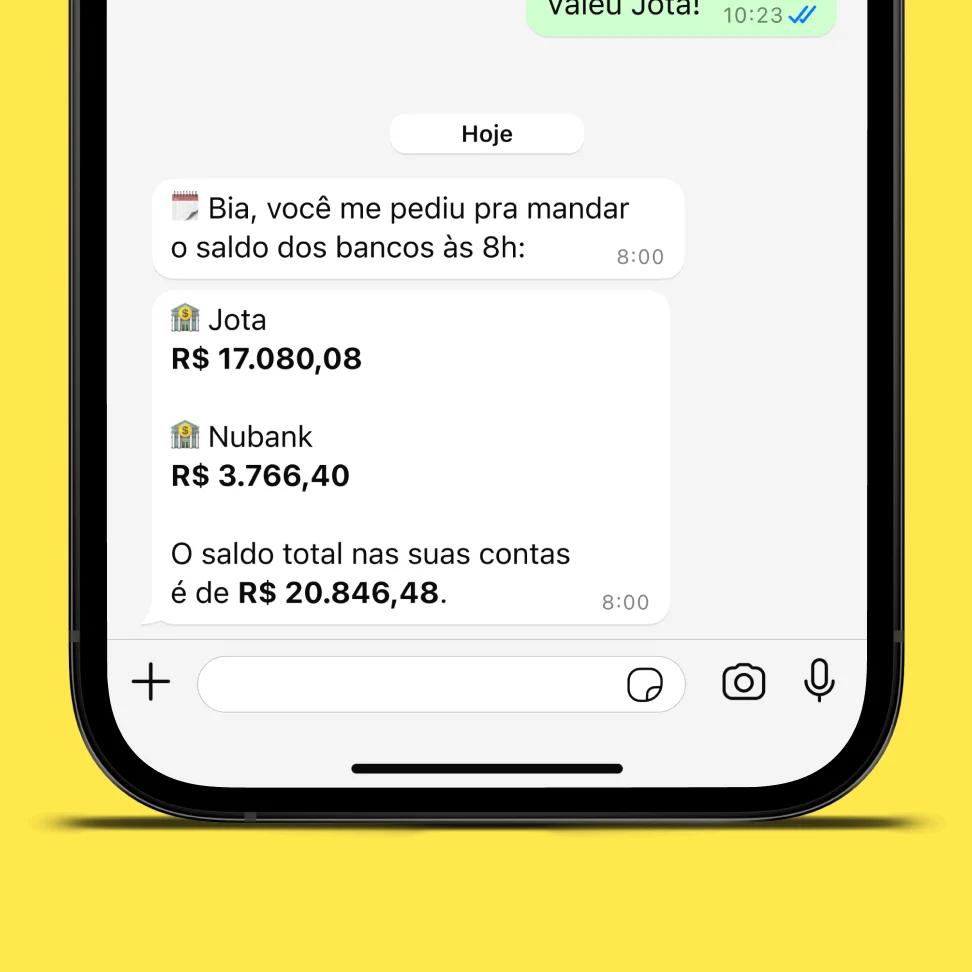
O Jota centraliza saldos e movimentações de múltiplos bancos via Open Finance em um único chat de WhatsApp. O empreendedor recebe confirmações instantâneas de Pix recebidos, pode consultar extratos por período, contraparte ou tipo de transação e programar tarefas recorrentes por voz ou texto. Tudo acontece dentro do WhatsApp, sem necessidade de instalar novos aplicativos.
Como o Jota usa o Open Finance?
O Jota conecta as contas do usuário em outros bancos, como Nubank, Itaú, Bradesco, Santander, Stone e Mercado Pago, via Open Finance, sem limite de instituições conectadas. Com isso, o usuário visualiza o saldo consolidado de todos os bancos, consulta extratos individuais ou unificados e escolhe de qual conta realizar um pagamento, tudo dentro do mesmo chat.
O Jota cobra tarifas por Pix ou boletos?
O Pix e o pagamento de boletos pelo Jota são gratuitos. Esse é um dos principais diferenciais para empreendedores como Renan, que chegava a pagar R$ 1.000 por mês apenas em taxas de Pix, como mencionado anteriormente. As funcionalidades essenciais são oferecidas sem custo direto ao cliente.
O Jota é seguro para usar no WhatsApp?
A segurança do Jota inclui validação de identidade no onboarding com biometria, senha de 6 caracteres obrigatória para cada transação e infraestrutura regulada pelo Banco Central. O dinheiro não fica armazenado no WhatsApp. O usuário pode inclusive deixar as conversas com o Jota arquivadas e desinstalar os aplicativos dos bancos tradicionais, o que reduz a exposição a golpes.
Teste o Jota na prática abrindo sua conta digital grátis pelo WhatsApp.
Conclusão
Os três pilares que Mauro D’Ancona trouxe ao No Corre com o Jota, explicar o negócio em 30 segundos, tratar o caixa como métrica honesta e separar o CEO do pai, têm um denominador comum: simplicidade operacional. Quando o básico está no lugar, o crescimento acontece de forma mais sustentável. O Jota é o assistente financeiro com conta digital que transforma esse básico em automação diária, 100% pelo WhatsApp, sem IOF e com rendimento automático a 100% do CDI.
Os resultados dos clientes mostram esse impacto no dia a dia. Renan fechou todos os bancos exceto o Nubank para emissão de boletos e faz todo o resto pelo Jota. “O Jota mudou minha vida financeira. É aquele tipo de coisa que você não sabia que precisava. Em um mês, economizei mais de R$ 500 em tarifas.” Quando o empreendedor domina o básico com o apoio do Jota, ganha previsibilidade, reduz custos e libera tempo para focar no crescimento do negócio.
Comece a dominar o básico com o Jota abrindo sua conta digital grátis pelo WhatsApp.