Ultima atualizacao: 14 de agosto de 2026
Principais lições deste artigo
- Em 2025, o assistente financeiro ideal para microempreendedores precisa ser simples, gratuito e automatizado, sem apps extras ou mensalidades.
- ERPs tradicionais e bancos digitais ainda exigem múltiplos aplicativos e cobram taxas que podem consumir até R$ 1.000,00 por mês em Pix.
- O Open Finance maduro e a IA conversacional via WhatsApp reduzem a troca de tela e o uso de planilhas manuais.
- O Jota reúne Pix e boletos gratuitos, Open Finance consolidado, rendimento automático e tarefas por voz em um único chat.
- Abra sua conta grátis agora mesmo: experimente o Jota no WhatsApp.
O cenário atual: por que Conta Azul, Omie, Nibo, ZapGastos e bancos digitais ainda complicam sua vida
ERPs como Conta Azul e Omie foram construídos para equipes financeiras, não para o dono de padaria que atende balcão, caixa e fornecedor ao mesmo tempo. As limitações mais comuns dessas soluções são:
- Exigem instalação e aprendizado de aplicativos próprios com dezenas de menus, o que consome horas que poderiam ir para o atendimento ao cliente.
- Cobram mensalidades fixas independentemente do volume de uso, o que penaliza operações menores.
- Não processam comandos por áudio ou imagem, apenas digitação, o que obriga o empreendedor a parar o que está fazendo para escrever.
- Não oferecem Open Finance orientado ao consumidor para visão consolidada de saldos, o que força o uso de vários apps para conferir o caixa total.
- Não entregam rendimento automático sobre o saldo parado, o que deixa dinheiro sem trabalhar para o negócio.
Bancos digitais como Nubank e Inter resolvem parte do problema, mas mantêm o usuário preso a um app separado por instituição. O ZapGastos opera no WhatsApp, mas sem IA conversacional por áudio ou imagem e sem Open Finance integrado. O resultado permanece o mesmo: o microempreendedor continua trocando de tela, perdendo tempo e pagando tarifas.
Algumas contas PJ convencionais podem cobrar tarifas por Pix enviado após o limite do pacote. O PicPay Empresas não cobra taxa por recebimento via Pix nem por boleto de cobrança. Boletos no mercado geralmente têm custos por transação. Para quem faz centenas de operações por mês, essas taxas geram um impacto relevante no caixa.
O que mudou em 2025: tendências de IA e Open Finance para microempresas
O uso de IA e de canais conversacionais cresceu rápido entre pequenos negócios. Uma pesquisa do Sebrae de 2025 mostrou que 44% das micro e pequenas empresas brasileiras já usam alguma forma de IA, e o ganho de produtividade é o principal benefício percebido, citado por 58,7% dos entrevistados das PMEs. Estudo da BCG indica que a IA pode aumentar a rentabilidade da banca em até 30% e reduzir custos operacionais em até 40% até 2030.
O WhatsApp já se consolidou como canal de negócios. Cerca de 95% das empresas brasileiras usam o WhatsApp como canal de vendas ou atendimento, e o aplicativo tem aproximadamente 147 milhões de usuários ativos no Brasil. Integrar a gestão financeira a esse canal reduz a curva de aprendizado, porque o empreendedor já domina o uso do WhatsApp.
O Open Finance também atingiu escala relevante. Mais de 55 milhões de clientes já compartilham dados no ecossistema, e mais de 1 bilhão de comunicações bem-sucedidas ocorrem por semana entre instituições participantes. A infraestrutura está madura, mas ainda faltava uma interface simples para o microempreendedor aproveitar esse potencial. É nesse ponto que o Jota se posiciona.
Jota: o assistente financeiro 100% WhatsApp que simplifica tudo
O Jota é um assistente financeiro com conta digital que funciona inteiramente pelo WhatsApp. Não há app para baixar e não há painel complexo para aprender. O usuário conversa por texto, áudio ou foto e o Jota executa as ações financeiras.

As principais funcionalidades para microempreendedores são:
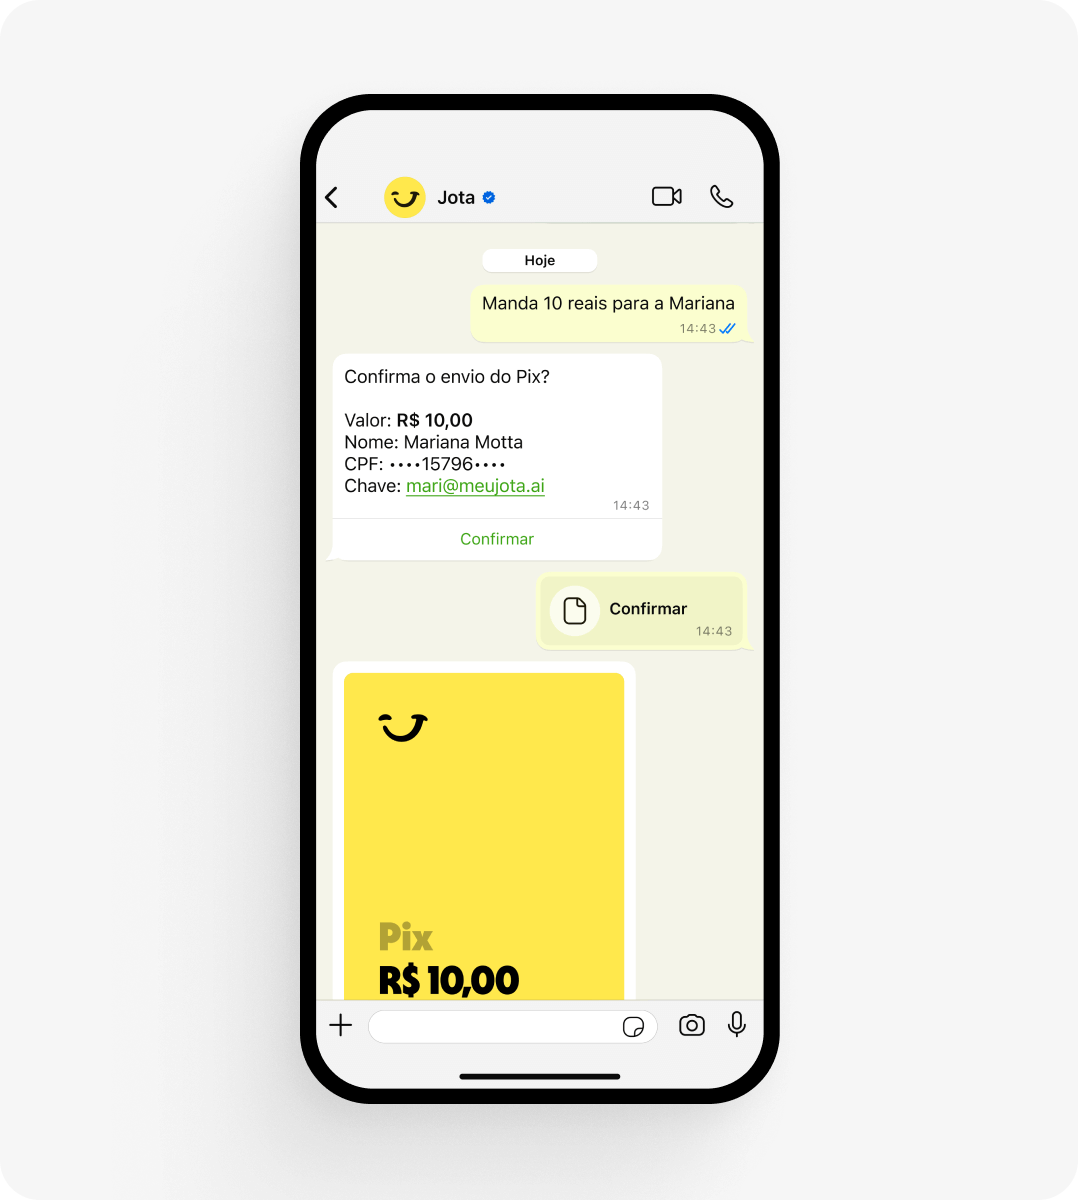
- Pix gratuito: envio e recebimento sem taxa, inclusive em lote, por áudio ou foto de documento.
- Boletos sem custo: pagamento e agendamento diretamente no chat, com alertas automáticos de vencimento.
- Open Finance: conexão de todos os bancos sem limite de instituições, com saldo e extrato consolidados em um único chat.
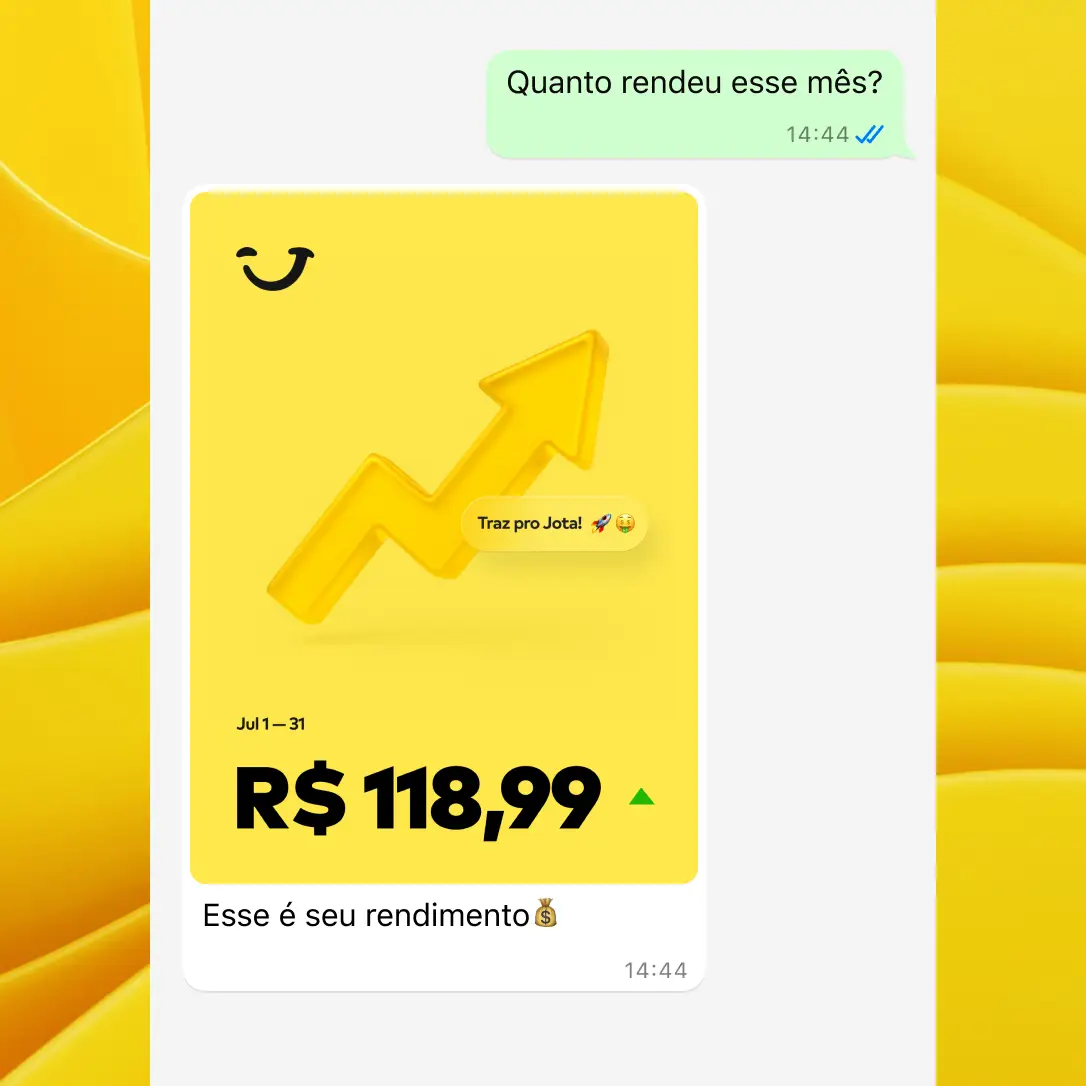
- Rendimento automático: saldo com rentabilidade diária, sem necessidade de mover o dinheiro para “caixinhas”.
- Cobranças automatizadas: criação de lembretes com QR Code Pix prontos para envio ao cliente, sem cobrança direta do cliente pelo Jota.
- Tarefas programadas: agendamento de lembretes, relatórios e pagamentos recorrentes por voz.
- Conta PJ: conta digital para pessoa jurídica com abertura em 2 a 3 minutos pelo próprio WhatsApp.
- Segurança: senha de 6 dígitos em toda transação, biometria no cadastro e dinheiro custodiado na Celcoin, regulada pelo Banco Central.
- Suporte: atendimento no mesmo canal em que o empreendedor já opera.
Comparação em linguagem simples: simplicidade, preço, IA e Open Finance com rendimento
O Jota se diferencia em três frentes principais em relação a ERPs, bancos digitais e outras soluções no WhatsApp.
Simplicidade de uso. O Jota opera 100% pelo WhatsApp, sem app extra, com comandos por texto, áudio e imagem. ERPs como Conta Azul e Omie exigem interface web ou app com múltiplos menus e curva de aprendizado. Bancos digitais mantêm um app por instituição e não aceitam comando por áudio ou imagem. O ZapGastos usa o WhatsApp, mas apenas com texto.
Custo recorrente. No Jota, Pix, boletos e conta digital são gratuitos. ERPs trabalham com mensalidade fixa, independentemente do uso. Bancos digitais costumam oferecer Pix gratuito, mas boletos podem ter custo. O ZapGastos funciona com planos pagos.
Tecnologia integrada. O Jota combina IA conversacional, Open Finance voltado ao consumidor e rendimento automático no mesmo chat. ERPs usam IA focada em ERP, sem Open Finance ao consumidor e sem rendimento automático. Bancos digitais não oferecem IA conversacional e têm Open Finance limitado. O ZapGastos não integra Open Finance nem rendimento.
Armadilhas comuns que ainda custam caro para microempreendedores
Microempreendedores ainda perdem dinheiro e tempo com decisões financeiras pouco eficientes. Pesquisas recentes mostram que muitos MEIs não analisam indicadores com frequência e não separam finanças pessoais das do negócio. As armadilhas mais frequentes são:
- Pagar por software robusto sem usar metade das funções: ERPs cobram mensalidade mesmo quando o empreendedor utiliza apenas uma parte dos recursos.
- Subestimar o tempo trocando de app: a maioria das PMEs enxerga produtividade como principal ganho da IA, o que mostra que o custo de não automatizar é concreto.
- Esquecer boletos e pagar multa: sem alertas automáticos, o esquecimento vira prejuízo direto no caixa.
- Acumular taxas de Pix: a R$ 10,00 por transação em algumas contas convencionais, quem faz 100 Pix por mês pode pagar R$ 1.000,00 apenas em tarifas.
Objeções frequentes respondidas
O Jota é seguro? Sim. O onboarding exige validação de identidade com biometria. Toda transação requer senha de 6 dígitos. O dinheiro fica custodiado na Celcoin, instituição regulada pelo Banco Central, e não no WhatsApp. O usuário pode manter as conversas arquivadas e não precisa deixar apps de banco instalados no celular. Saiba mais sobre a segurança do Jota.
É realmente gratuito? Sim. Pix, pagamento de boletos e a conta digital são gratuitos. O modelo de negócio do Jota prevê receita futura com operações de crédito e maquininha, o que permite manter as funcionalidades essenciais sem custo para o cliente.
Como a IA do Jota funciona na prática? O Jota usa inteligência artificial conversacional treinada para tarefas financeiras. O usuário pode mandar um áudio dizendo “paga o boleto do fornecedor hoje às 14h” ou tirar uma foto de uma folha de pagamento e o Jota processa. Diferente de chatbots genéricos, o Jota entende contexto financeiro e executa ações pontuais ou recorrentes.
Prova real: casos de Renan, Duda e Raphael Santos
Renan é lojista com três lojas de materiais descartáveis. Antes do Jota, pagava até R$ 10,00 por Pix, o que somava cerca de R$ 1.000,00 por mês em tarifas. Com o Jota, o processo passou a ser gratuito e ele migrou as operações para áudio. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.”
Duda, dono de lojas de celular, tinha dificuldade em gerenciar finanças de múltiplas filiais pela Stone. Com o Jota e o Open Finance, passou a receber o dinheiro das maquininhas em um único local. “Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
Raphael Santos, dono de loja de suplementos, perdia tempo conferindo depósitos via Pix no app do banco. Com o Jota, expôs o QR Code no balcão e passou a receber confirmação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado. Ele também programa tarefas por voz, como “hoje, às 14h, lembrar de lançar a nota fiscal”. O resultado é mais agilidade no caixa e atendimento mais rápido aos clientes. “O Jota veio para ficar.”
Experimente o Jota agora mesmo no WhatsApp
Perguntas frequentes sobre assistentes financeiros para pequenos negócios
O que é um assistente financeiro para pequenos negócios?
Um assistente financeiro para pequenos negócios é uma ferramenta que ajuda o empreendedor a controlar receitas, despesas, pagamentos e cobranças sem precisar de uma equipe financeira dedicada. No caso do Jota, esse assistente opera inteiramente pelo WhatsApp com inteligência artificial conversacional. O dono do negócio consegue executar pagamentos, receber alertas de boletos e visualizar o saldo consolidado de todos os bancos por texto, áudio ou imagem, sem instalar nenhum app adicional.
Qual a diferença entre o Jota e um banco digital comum?
O Jota não é um banco. É um assistente financeiro com conta digital que opera pelo WhatsApp. A diferença prática aparece no dia a dia: bancos digitais exigem um app próprio por instituição e não oferecem IA conversacional por áudio ou imagem, Open Finance orientado ao consumidor para visão consolidada nem automação de tarefas por comando de voz. O Jota centraliza tudo em um único chat, com rendimento automático, sem taxas em Pix e boletos.
Como o Open Finance ajuda microempreendedores na prática?
O Open Finance permite que o Jota conecte todos os bancos do usuário, como Nubank, Itaú, Bradesco, Stone e Mercado Pago, em um único chat do WhatsApp. Com isso, o empreendedor vê o saldo consolidado de todas as contas, solicita extratos por banco ou consolidados e escolhe de qual conta quer pagar sem abrir vários aplicativos. Para quem tem mais de uma filial ou conta, isso reduz horas de conferência manual por semana.
O rendimento automático do Jota tem alguma taxa escondida?
Não. O saldo na conta Jota rende diariamente de forma automática, sem necessidade de alocar o dinheiro em “caixinhas” ou “cofrinhos” e sem cobrança de IOF sobre os rendimentos, mesmo em resgates no primeiro mês. Em outras contas, o IOF pode consumir grande parte do rendimento nos primeiros dias. No Jota, o dinheiro começa a render desde o primeiro dia sem custo adicional.
Conclusão: pare de perder tempo e dinheiro
Em 2025, continuar gerenciando as finanças do negócio com planilhas manuais, múltiplos apps e tarifas por transação gera perda de tempo e de dinheiro. O Jota concentra tudo em um único chat de WhatsApp, sem apps extras, sem mensalidades, sem taxas em transações essenciais e com o saldo rendendo automaticamente enquanto o empreendedor cuida do negócio.
Abra sua conta agora e veja por que microempreendedores como Renan, Duda e Raphael Santos já migraram para o Jota.
Experimente o Jota agora mesmo no WhatsApp