Ultima atualizacao: 8 de agosto de 2026
Principais lições deste artigo
- Eliminar tarifas fixas: contas digitais com zero tarifas cortam custos mensais e taxas por Pix que podem somar centenas de reais por ano em bancos tradicionais.
- Reduzir a fragmentação: centralizar saldos e transações de múltiplas instituições em um único chat via Open Finance diminui o risco de erro manual e simplifica a rotina.
- Ganhar tempo com automação: automatizar lembretes, cobranças e pagamentos pelo WhatsApp libera horas que podem ser usadas no atendimento ao cliente e no crescimento do negócio.
- Fazer o saldo render: rendimento automático de 100% do CDI sem IOF sobre resgates mantém o dinheiro trabalhando para o empreendedor desde o primeiro dia.
- Começar em poucos minutos: abra sua conta grátis no Jota pelo WhatsApp e passe a economizar tempo e dinheiro na gestão financeira.
O problema na prática
Pequenos empreendedores lidam com fragmentação financeira todos os dias. Um dono de loja com duas filiais pode ter conta em banco tradicional, conta digital separada para pessoa física, maquininha de cartão que deposita em uma terceira instituição e ainda gerenciar cobranças por um aplicativo diferente.
Cada plataforma tem login próprio, interface distinta e notificações que se perdem entre dezenas de mensagens. Essa dispersão aumenta a chance de erro, atrasa decisões e torna o controle de caixa mais difícil.
As tarifas também se acumulam de forma silenciosa. Pacotes em bancos tradicionais representam um custo mensal para pessoas físicas. Para PJ, cada Pix fora do pacote pode ter uma tarifa por transação. Um lojista que faz muitas transferências mensais pode gastar um valor relevante apenas em taxas de Pix, como acontecia com Renan, lojista de materiais descartáveis com três lojas físicas, antes de migrar para uma solução sem tarifas.
Por que o problema persiste
O modelo dos bancos tradicionais foi construído sobre processos manuais e interfaces pensadas para agências físicas. Esse desenho não acompanha a rotina de quem gerencia um negócio em movimento e precisa resolver tudo pelo celular.
Aplicativos mais recentes melhoraram a experiência, mas cada instituição criou seu próprio ecossistema fechado. O empreendedor precisa aprender múltiplas interfaces e alternar entre elas para tarefas simples, como conferir saldo, pagar contas e enviar Pix.
A falta de automação torna o cenário ainda mais pesado. Sem lembretes inteligentes, boletos vencem com multa. Sem visão consolidada, o saldo real do negócio só aparece depois de somar manualmente valores de três contas diferentes.
Cerca de 95% das empresas brasileiras já usam o WhatsApp como canal de vendas ou atendimento. Mesmo assim, poucas conseguem usar a mesma plataforma para gerenciar finanças de forma estruturada e contínua.
Critérios para avaliar uma boa solução
Escolher uma conta digital exige comparar mais do que tarifas. Os critérios abaixo funcionam melhor quando atuam em conjunto.
- Simplicidade: a interface precisa ser familiar e não exigir treinamento, o que permite usar a conta no dia a dia sem perder tempo aprendendo telas novas.
- Centralização: a solução deve permitir ver e movimentar saldo de diferentes contas em um único lugar, pois essa visão unificada facilita decisões rápidas sobre pagamentos e recebimentos.
- Automação: lembretes, pagamentos agendados e cobranças recorrentes devem funcionar sem intervenção manual, liberando o tempo que a simplicidade e a centralização ajudam a preservar.
- Rapidez: transações como Pix precisam ser concluídas em segundos, inclusive por áudio ou imagem, para acompanhar a velocidade das conversas com clientes e fornecedores.
- Visibilidade: extratos consolidados e relatórios por período, contraparte ou tipo de transação facilitam o controle de caixa e a prestação de contas para o contador.
- Gratuidade: zero tarifas em Pix, manutenção e emissão de cobranças reduz o custo fixo do negócio e evita surpresas na fatura.
Como uma conta digital moderna resolve
O Jota é um assistente financeiro com conta digital que opera 100% via WhatsApp e reúne esses critérios em uma única conversa.
Centralização via Open Finance: o Jota conecta contas de diferentes bancos, como Itaú, Bradesco, Nubank, Stone e Mercado Pago, sem limite de instituições. O usuário visualiza o saldo consolidado e escolhe de qual conta pagar, tudo sem sair do WhatsApp. O Open Finance já atinge mais de 55 milhões de clientes no Brasil, e o Jota usa essa infraestrutura diretamente na gestão diária do usuário, não apenas para análise de crédito.
Além da centralização, o Jota também reduz tarefas operacionais repetitivas.
Automação de tarefas e cobranças: o assistente interpreta comandos em texto, áudio e imagem para agendar pagamentos, criar lembretes de vencimento e gerar QR Codes de Pix prontos para o empreendedor encaminhar ao cliente. O Jota não cobra o cliente diretamente, ele cria o lembrete de cobrança com o QR Code para que o empreendedor envie no momento adequado.
Pix ilimitado e gratuito: o Pix no Jota não tem tarifa por transação. O Pix processou 7,9 bilhões de transações mensais em dezembro de 2025, consolidando-se como o principal método de pagamento digital do Brasil. Fazer centenas de transferências mensais sem custo gera economia direta e imediata.
Rendimento automático sem IOF: o saldo na conta Jota rende 100% do CDI de forma automática, sem necessidade de separar valores em “caixinhas” ou “cofrinhos”. Diferentemente de concorrentes que cobram IOF sobre resgates nos primeiros 30 dias, o Jota não aplica essa cobrança, o que preserva o rendimento do período.
Benefícios funcionais para PF e PJ
Pessoas físicas sentem o benefício imediato na eliminação de tarifas mensais e na redução de atrasos em contas. O assistente envia alertas sobre vencimentos de boletos e oferece a opção de pagar ou agendar diretamente pelo WhatsApp.
Empreendedores PJ ganham ainda mais eficiência. Extratos consolidados por banco, por contraparte ou por período facilitam a prestação de contas ao contador. A automação de tarefas recorrentes libera horas semanais. A centralização via Open Finance elimina a necessidade de alternar entre aplicativos.
O onboarding é concluído em 2 a 3 minutos pelo próprio WhatsApp, com um fluxo simples e sem burocracia.
Dados de mercado e exemplos reais
Os números de 2026 mostram o impacto financeiro de migrar para uma conta digital sem custo.
| Item | Banco tradicional (PJ) | Conta digital sem custo | Fonte |
|---|---|---|---|
| Pacote mensal de manutenção | Custo mensal variável | R$ 0 | Cora, 2025 |
| Tarifa por Pix avulso | Tarifa por transação | R$ 0 | Cora, 2025 |
| Tarifa média mensal (PF) | Custo mensal médio | R$ 0 | Banco Central / SpaceMoney |
| IOF sobre rendimento diário | Aplicável | Não cobrado no Jota | Jota |
O WhatsApp tem 147 milhões de usuários ativos no Brasil, o que significa que quase toda a população já domina esse canal. O ecossistema do Open Finance registra mais de 1 bilhão de comunicações bem-sucedidas por semana entre instituições participantes. O Jota combina essas duas infraestruturas em um assistente financeiro gratuito acessível pelo celular.
Na prática, Renan, lojista com três lojas de materiais descartáveis, economizou mais de R$ 500 em tarifas no primeiro mês de uso, pois pagava tarifas por Pix e fazia centenas de transferências mensais. Raphael Santos, dono de loja de suplementos, eliminou a conferência manual de extratos ao receber confirmação instantânea de cada Pix no WhatsApp, com dados do pagador e atualização de saldo em tempo real.
calcule sua economia mensal abrindo sua conta agora.
Perguntas frequentes
Quais são as desvantagens de uma conta digital?
Contas digitais tradicionais costumam ter limitações em saques em caixas eletrônicos, com cerca de quatro saques gratuitos por mês e cobrança entre R$ 6,50 e R$ 8,90 por saque adicional. Muitas também não oferecem atendimento presencial.
No caso do Jota, o foco está em transações digitais, como Pix, boletos e cobranças. Quem depende de saques frequentes em espécie deve avaliar se a combinação com outra conta atende essa necessidade. Para a maioria dos empreendedores em áreas urbanas, essa limitação não impede o uso diário.
O Jota é seguro para guardar dinheiro do meu negócio?
O Jota segue padrões de segurança do sistema financeiro brasileiro. O dinheiro não fica armazenado no WhatsApp nem com o Jota diretamente. Os recursos são mantidos na Celcoin, parceiro de banking as a service regulado pelo Banco Central do Brasil.
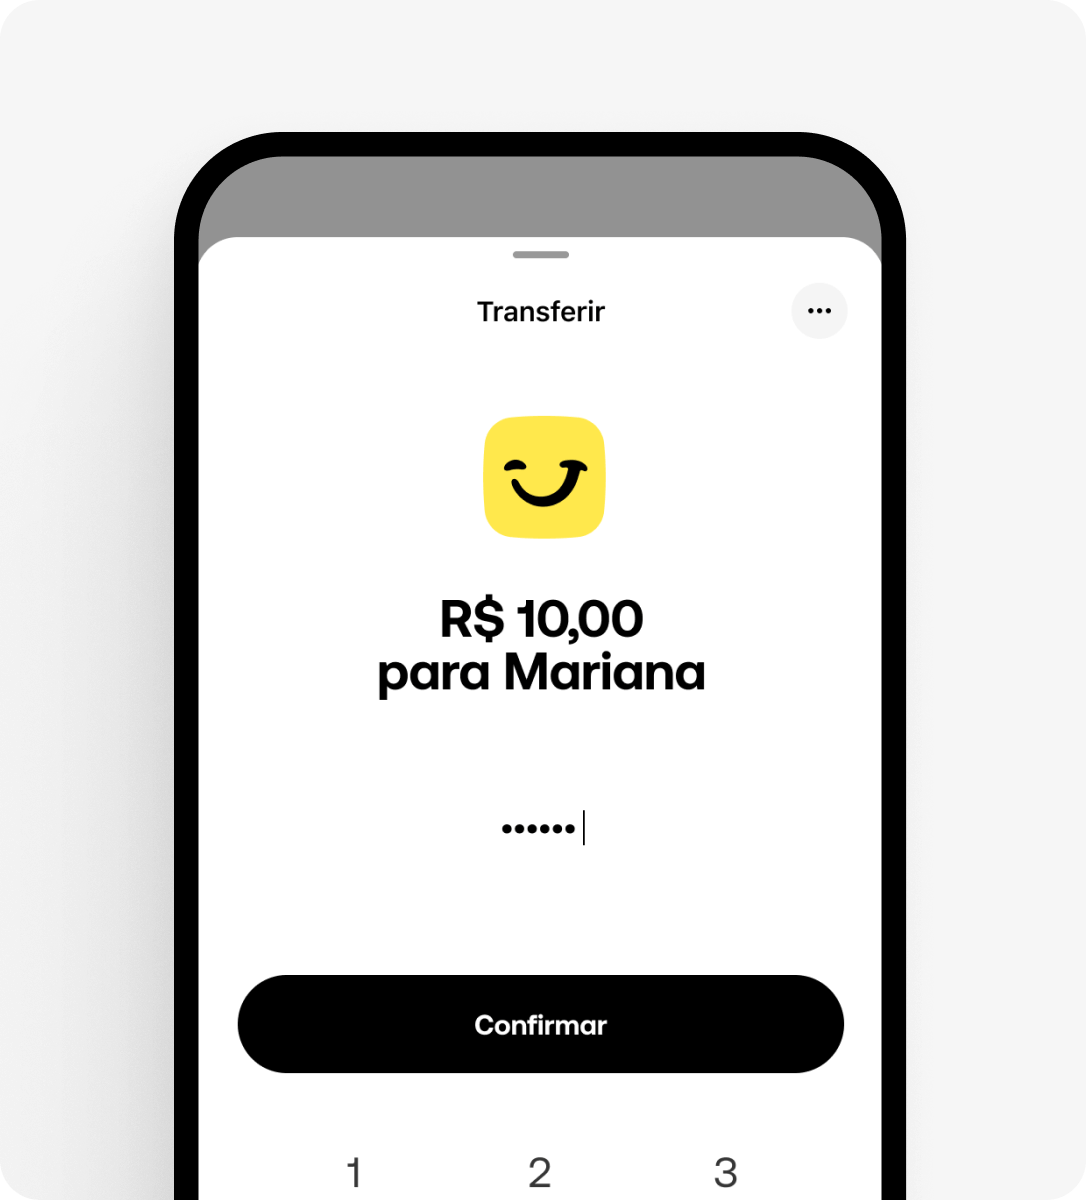
Cada transação exige senha de seis caracteres, e o onboarding inclui validação de identidade por biometria. A página de segurança do Jota detalha os mecanismos de proteção disponíveis.
Como funciona o rendimento automático sem IOF no Jota?
O saldo mantido na conta Jota rende automaticamente 100% do CDI a partir do primeiro dia, sem necessidade de transferir o dinheiro para uma “caixinha” ou produto separado. O Jota não cobra o IOF regressivo mencionado anteriormente, o que mantém 100% do rendimento disponível para o usuário.
O rendimento é creditado diariamente e o saldo permanece disponível para Pix, pagamentos e transferências a qualquer momento.
Preciso fechar minha conta em outros bancos para usar o Jota?
Não é necessário encerrar outras contas. O Jota se conecta a outros bancos via Open Finance e permite visualizar saldos e extratos de todas as contas em um único chat.
O usuário pode continuar usando outros bancos para funções específicas, como emissão de boletos bancários tradicionais, e centralizar a gestão financeira diária no Jota. Muitos usuários mantêm uma conta em outro banco para casos pontuais e concentram as operações recorrentes no assistente financeiro.
Como acesso o suporte do Jota se tiver algum problema?
O suporte funciona pelo próprio WhatsApp, o mesmo canal usado para todas as operações financeiras. A equipe de suporte está disponível para dúvidas sobre funcionalidades, transações e configurações da conta.
Conclusão
Em 2026, a escolha de uma conta digital envolve mais do que evitar tarifas mensais. Os critérios que mais impactam pessoas físicas e pequenos empreendedores são simplicidade de uso, centralização de múltiplas contas, automação de pagamentos e cobranças, Pix ilimitado sem custo e rendimento diário sem IOF.
Uma solução que reúne esses pontos em uma interface já conhecida, como o WhatsApp, reduz a curva de aprendizado e permite que o empreendedor concentre energia no negócio.
O Jota atua como assistente financeiro com conta digital que opera 100% via WhatsApp, sem tarifas, com Open Finance, automação de tarefas e rendimento automático de 100% do CDI sem IOF. O onboarding leva menos de três minutos.
comece em menos de 3 minutos pelo WhatsApp e passe a economizar tempo e dinheiro hoje.