Ultima atualizacao: 16 de agosto de 2026
Principais lições deste artigo
- Em 2026, bancos online evoluíram para assistentes financeiros que operam dentro do WhatsApp, o que elimina a necessidade de instalar novos aplicativos.
- Os critérios mais importantes para escolher uma conta digital são: taxas zero, rendimento automático de 100% do CDI, Pix ilimitado e gratuito, Open Finance completo e suporte ágil.
- Entre as nove contas comparadas, apenas o Jota oferece rendimento de 100% do CDI sem IOF, Open Finance completo e operação 100% via WhatsApp para PF e PJ.
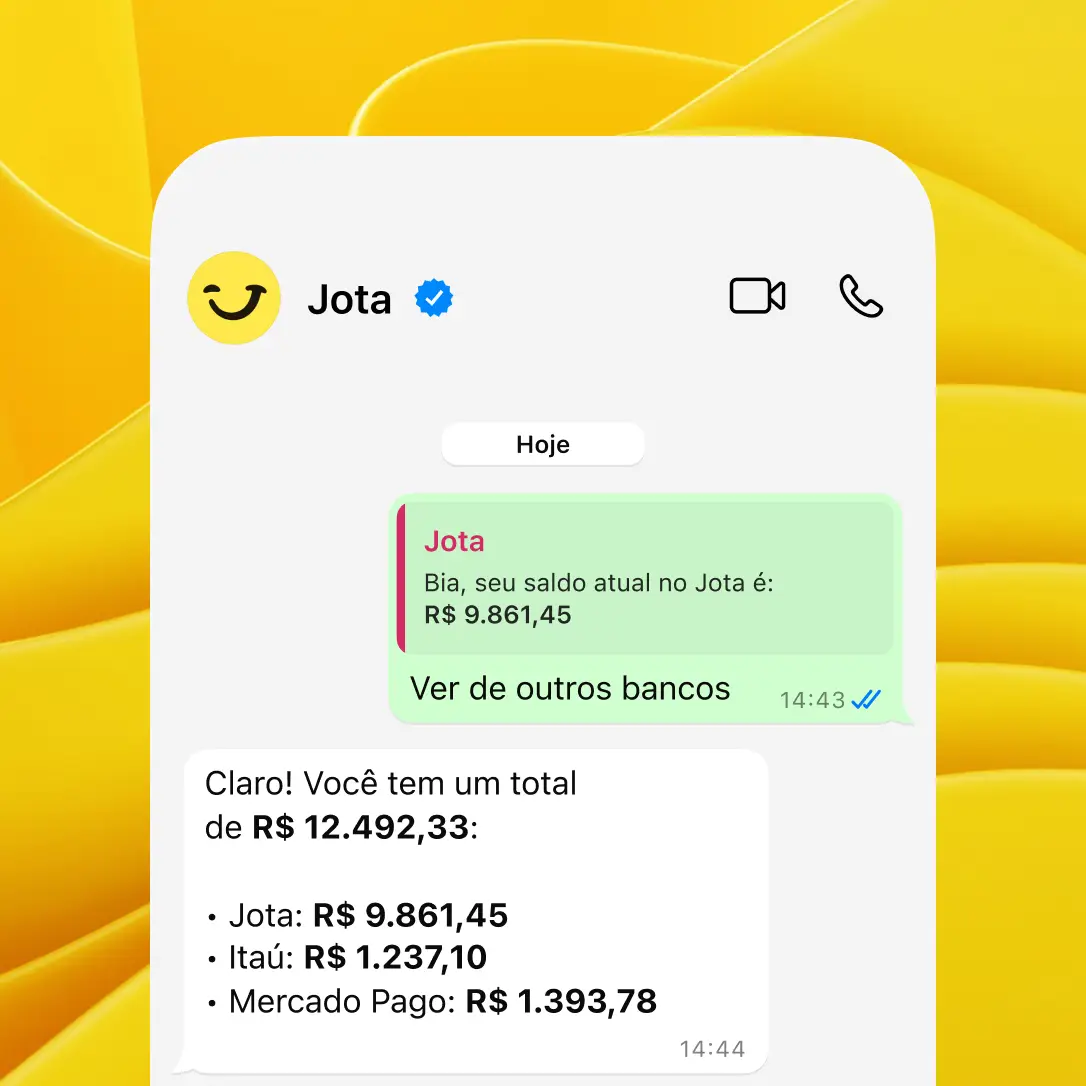
- O Open Finance no WhatsApp permite centralizar saldos e extratos de múltiplos bancos em um único chat, sem precisar abrir outros aplicativos.
- Para abrir uma conta digital gratuita e começar a render sem IOF, fale com o Jota pelo WhatsApp.
7 critérios objetivos para escolher uma conta digital em 2026
A escolha de uma conta digital exige critérios claros. Os pontos abaixo cobrem as principais dores de pessoas físicas e microempreendedores.

- Taxas: manutenção, Pix, boletos e TEDs precisam ter custo zero ou próximo disso. Bancos tradicionais costumam cobrar tarifas por TED e por boleto não registrado.
- Rendimento: o saldo precisa render automaticamente, sem necessidade de alocar em “caixinhas”. O padrão do mercado em 2026 é 100% do CDI.
- Pix: a conta precisa oferecer Pix ilimitado, gratuito e disponível 24 horas por dia, inclusive para PJ.
- Open Finance: a conta precisa permitir conectar múltiplos bancos em um único lugar, com visão consolidada de saldo e extrato.
- Automação: lembretes de vencimento, pagamentos agendados e cobranças automáticas reduzem o tempo gasto com tarefas financeiras.
- Segurança: autenticação em dois fatores, criptografia, cobertura pelo Fundo Garantidor de Créditos e registro no Banco Central formam o conjunto mínimo de proteção.
- Suporte: atendimento ágil e acessível, sem filas de call center, é decisivo para quem não tem equipe financeira.
Comparativo atualizado: 9 contas digitais sem taxa
O quadro a seguir sintetiza três critérios decisivos entre os sete apresentados: gratuidade de Pix e boleto, rendimento diário com ou sem IOF e integração via Open Finance e WhatsApp. Todos os dados de rendimento se referem ao saldo em conta digital, sem aplicação manual.
| Conta | Pix e boleto gratuitos | Rendimento diário / IOF | Open Finance + WhatsApp nativo |
|---|---|---|---|
| Nubank | Sim / Sim (PF) | 100% CDI / IOF aplicável | Parcial / Suporte via WhatsApp |
| Inter | Sim / Sim (PF e PJ) | 100% CDI / IOF aplicável | Parcial / Pix via WhatsApp (limite R$ 200/dia) |
| C6 Bank | Sim / Sim (PF) | 100% CDI / IOF aplicável | Não / Não |
| PagBank | Sim / Sim | 100% CDI / IOF aplicável | Não / Não |
| PicPay | Sim / Sim | até 102% CDI / IOF aplicável | Não / Não |
| Mercado Pago | Sim / Sim | 100% CDI / IOF aplicável | Não / Não |
| Stone | Sim / Sim (foco PJ) | 100% CDI / IOF aplicável | Não / Não |
| Cora | Sim / Sim (foco PJ) | 100% CDI / IOF aplicável | Não / Não |
| Jota | Sim / Sim (PF e PJ) | 100% CDI / sem IOF | Open Finance completo / 100% WhatsApp |
Rendimento diário sem IOF: por que isso importa em 2026
Contas que rendem 100% do CDI chegam a aproximadamente 10% ao ano, enquanto a poupança tradicional fica em torno de 6% ao ano, conforme comparativos de contas digitais em 2026. Essa diferença de 4 pontos percentuais parece atrativa, mas o IOF pode consumir até 96% do rendimento nos primeiros dias de aplicação, o que reduz de forma relevante o ganho de quem movimenta dinheiro com frequência.
O Jota elimina esse problema. O rendimento de 100% do CDI é automático e não há cobrança de IOF, mesmo que o valor seja retirado no primeiro mês. Para um lojista que recebe e paga fornecedores toda semana, essa estrutura gera diferença direta no caixa, sem necessidade de separar o dinheiro em “caixinhas” ou “cofrinhos”.
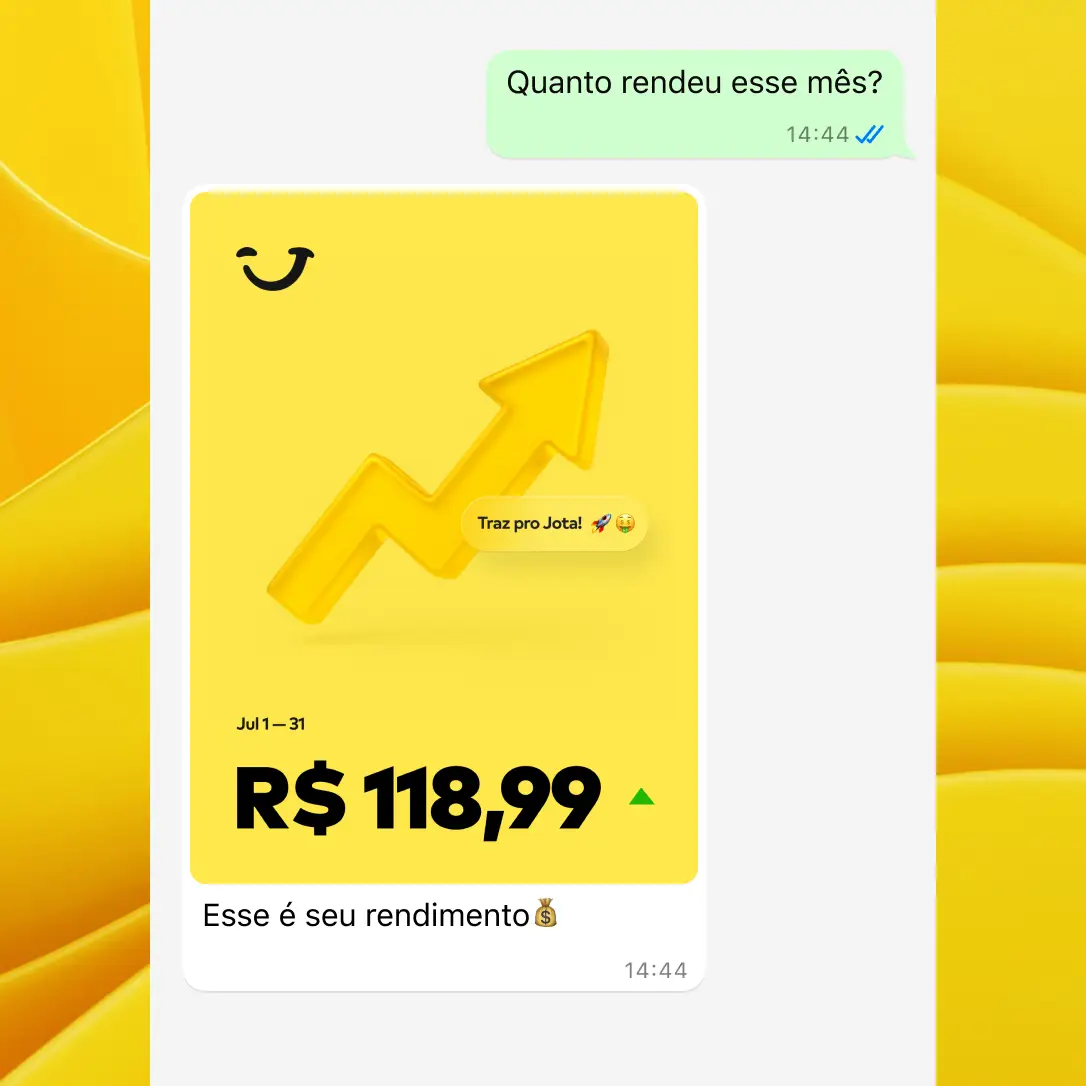
Abra sua conta e comece a render sem IOF ainda hoje.
Centralização de contas via Open Finance no WhatsApp
O Open Finance brasileiro já ultrapassou 100 milhões de clientes conectados, 154 milhões de consentimentos ativos e processa mais de 1 bilhão de comunicações entre instituições por semana em fevereiro de 2026, conforme dados da infraestrutura oficial do Open Finance. Mesmo com esse avanço, 55% dos brasileiros ainda desconhecem ou não estão bem informados sobre o Open Finance.
O Jota aplica o Open Finance de forma direta para o consumidor. O assistente conecta Santander, Bradesco, Itaú, Nubank, Stone, Mercado Pago e outros bancos em um único chat de WhatsApp, sem limite de instituições. O usuário enxerga saldo consolidado, solicita extratos por banco ou período e escolhe de qual conta quer pagar, tudo por mensagem de texto, áudio ou imagem, sem abrir outro aplicativo.
Automação de Pix, cobranças e boletos pelo WhatsApp
O Pix já se consolidou como meio de pagamento de massa. Em dezembro de 2025, o sistema processou 7,9 bilhões de transações, segundo o relatório Pix by the Numbers Q4 2025, e 86% dos brasileiros já pagaram via QR Code. O WhatsApp se tornou o canal natural para essa rotina, com cerca de 147 milhões de usuários ativos no Brasil e 95% das empresas usando o aplicativo para vendas ou atendimento.
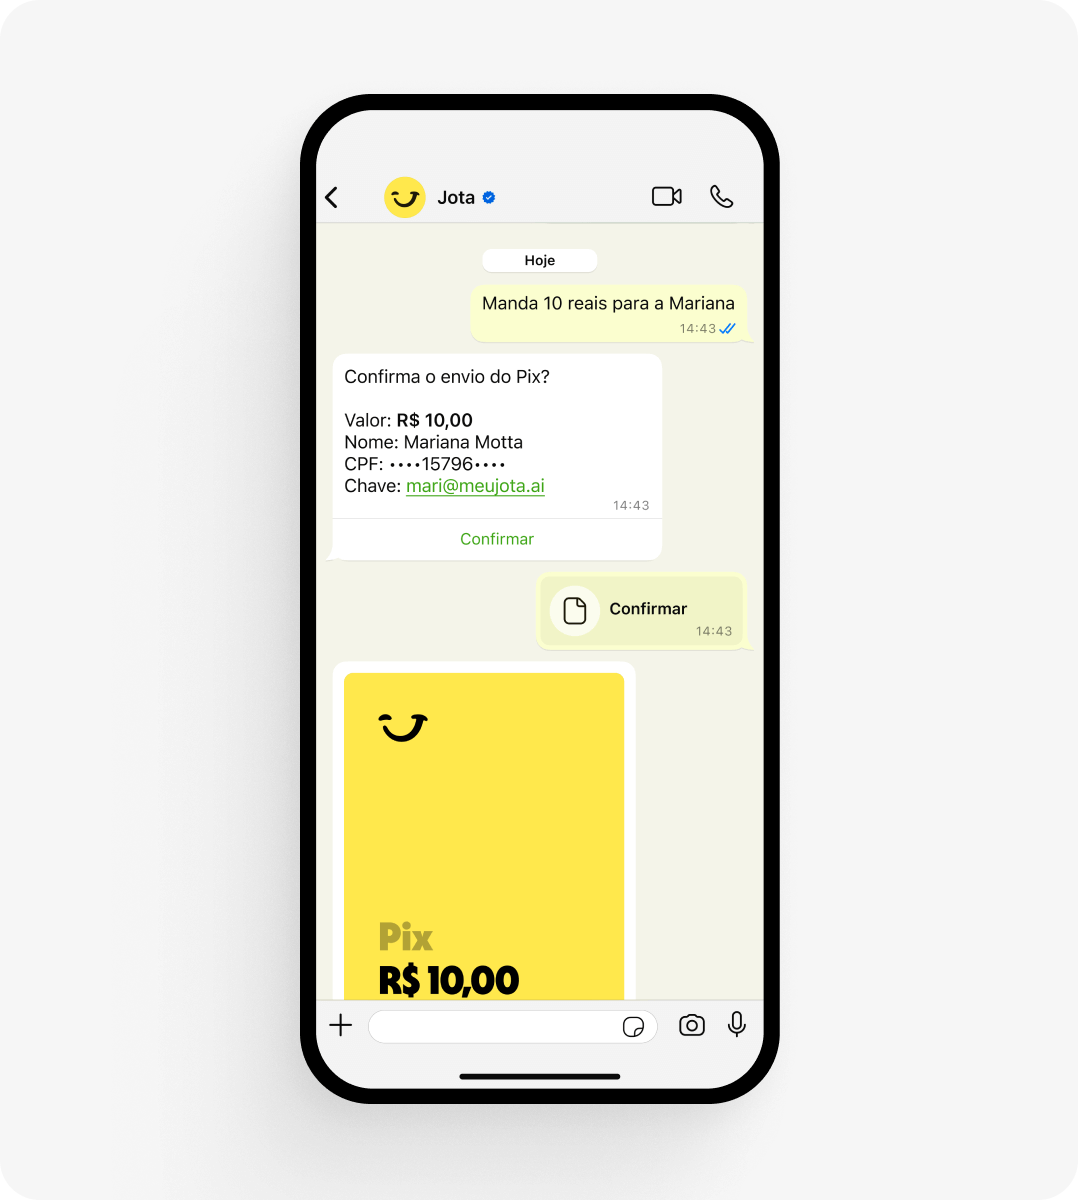
No Jota, o Pix é enviado por texto, áudio ou foto, inclusive em lote. As cobranças são automatizadas, com geração de lembretes e QR Code prontos para o empreendedor encaminhar ao cliente, sem que o Jota cobre o cliente diretamente. Os boletos são monitorados de forma automática, com alertas de vencimento e opção de pagar ou agendar o pagamento na mesma conversa. Todas essas tarefas podem ser programadas para rodar de forma recorrente.
Jota para PJ: conta digital pensada para microempreendedores
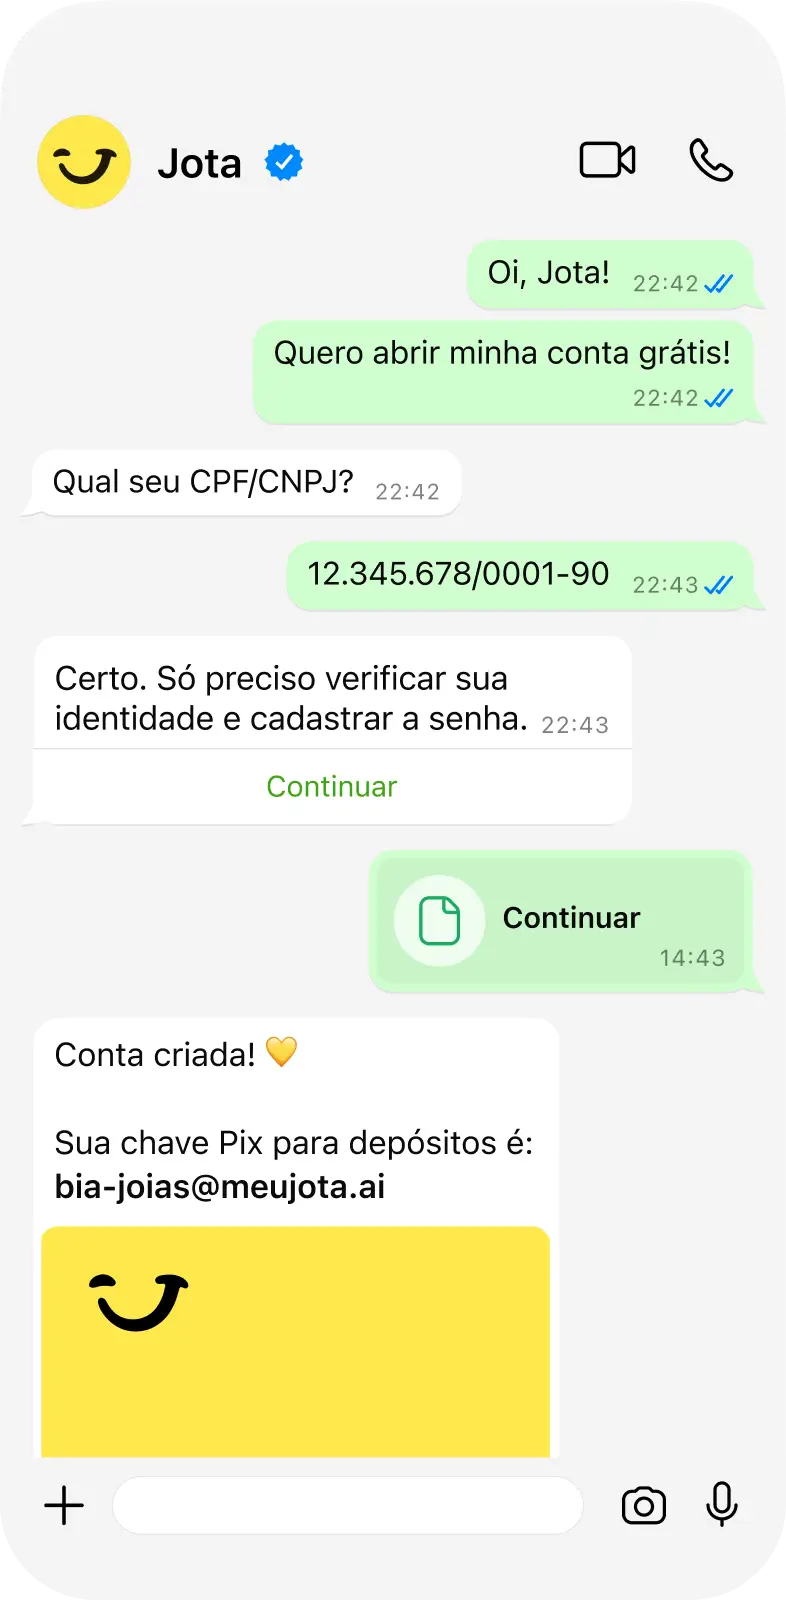
A conta PJ do Jota foi desenhada para quem não tem equipe financeira. A abertura leva de 2 a 3 minutos pelo WhatsApp, com envio de documentos, validação de biometria e contrato social. Depois disso, o empreendedor gerencia Pix, boletos, extratos e cobranças de clientes sem sair do aplicativo que já usa no dia a dia.
A infraestrutura financeira é operada pela Celcoin, parceiro de Banking as a Service regulado pelo Banco Central, o que garante que o dinheiro fique em instituição autorizada, não no WhatsApp. A segurança inclui senha de 6 dígitos em cada transação e validação de identidade no cadastro.
Abra sua conta PJ gratuitamente pelo WhatsApp.
Depoimentos reais de usuários que trocaram vários apps pelo Jota
“Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.” — Renan, lojista com três lojas de materiais descartáveis, que pagava até R$ 1.000 por mês em taxas de Pix e agora opera sem essas tarifas.
“Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.” — Duda, dono de lojas de celular.
“O Jota veio para ficar.” — Raphael Santos, dono de loja de suplementos, que usa o assistente para confirmar pagamentos em tempo real, programar boletos e criar lembretes por voz.
“Está atendendo muito bem, a tendência é que neste mês de setembro o fluxo na conta seja ainda maior. Tem sido ótimo.” — Kimberly, Kanoa Beach Club, que centralizou pagamentos recorrentes e maquininhas em um único lugar.
Estatísticas de 2026 sobre Open Finance e WhatsApp no Brasil
- R$ 15,3 bilhões transacionados via Pix no Open Finance em 2025, quase cinco vezes o volume de 2024.
- O mercado de comércio conversacional no Brasil deve crescer de US$ 10,7 bilhões em 2023 para US$ 25,6 bilhões em 2028.
- 78% das transações bancárias no Brasil em 2025 foram realizadas pelo celular, segundo a Pesquisa Febraban de Tecnologia Bancária 2026.
FAQ
O Jota é um banco digital?
Não. O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. A infraestrutura bancária é fornecida pela Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O dinheiro fica custodiado na Celcoin, não no WhatsApp nem no Jota. Isso oferece a praticidade de um assistente conversacional com a segurança de uma estrutura regulada.
O Jota é realmente gratuito? Como ele ganha dinheiro?
Sim, as funcionalidades principais, como Pix, pagamento de boletos, cobranças, Open Finance e rendimento automático, são gratuitas para o usuário. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e maquininhas de pagamento, o que permite manter os serviços do dia a dia sem custo direto para o cliente.
Como funciona a segurança das transações no WhatsApp?
Cada transação exige uma senha de 6 dígitos. O processo de abertura inclui validação de identidade por biometria. O dinheiro não fica armazenado no WhatsApp, mas integralmente na Celcoin, regulada pelo Banco Central. O usuário não precisa manter aplicativos de outros bancos instalados no celular e pode deixar a conversa com o Jota arquivada. A plataforma também usa a Unico para verificação de identidade e prevenção de fraudes.
O Jota funciona para pessoa jurídica (CNPJ)?
Sim. O Jota oferece conta digital para pessoa jurídica, com abertura em 2 a 3 minutos pelo WhatsApp mediante envio do contrato social e validação de documentos. MEIs, autônomos, lojistas e pequenos empreendedores podem usar Pix ilimitado, emitir cobranças com QR Code, monitorar boletos e conectar outros bancos via Open Finance, tudo sem sair do WhatsApp e sem pagar taxas de manutenção.
O que diferencia o Jota de outros assistentes financeiros no WhatsApp?
A principal diferença está na combinação de três elementos em um único produto: rendimento automático de 100% do CDI sem IOF, Open Finance voltado para o consumidor com visão consolidada de todos os bancos em um chat e automação de tarefas financeiras por inteligência artificial que entende texto, áudio e imagem. Enquanto outros bancos digitais oferecem suporte via WhatsApp, o Jota opera inteiramente dentro do aplicativo, sem redirecionar o usuário para outro app.
Conclusão
A escolha de uma conta digital em 2026 envolve mais do que comparar taxas. Rendimento sem IOF, Open Finance funcional e automação de tarefas financeiras definem se a conta trabalha a favor do usuário ou apenas guarda dinheiro. O Jota reúne esses três elementos em uma conversa de WhatsApp, sem burocracia e sem mensalidade, com foco especial em microempreendedores que precisam de agilidade e simplicidade.
Abra sua conta gratuitamente pelo WhatsApp agora.