A distinção entre erro e golpe define qual mecanismo de recuperação se aplica. A tabela abaixo resume as diferenças principais.
Critério
Erro honesto
Golpe (fraude)
Mecanismo aplicável
Causa
Chave digitada errada, contato trocado
Engano induzido por terceiro mal-intencionado
Autorização
Remetente autorizou conscientemente
Remetente foi enganado ou coagido
Recuperação principal
Devolução voluntária pelo recebedor
MED (Mecanismo Especial de Devolução)
Devolver Pix ou MED
Prazo para acionar
Sem prazo fixo, quanto antes, melhor
Em prazo razoável após a transação
Citação oficial do Banco Central (atualizada em 2026): a Resolução BCB nº 493/2025 criou o MED 2.0, com rastreamento em cadeia de até cinco camadas de contas, bloqueio automatizado e contestação digital diretamente no aplicativo, com implementação obrigatória para participantes Pix a partir de 2 de fevereiro de 2026, com período de adequação até maio sem punições. O MED permanece restrito a casos de fraude e não se aplica a erros honestos do usuário. Para erros honestos, a recuperação depende do contato direto com o recebedor, por isso vale estruturar bem essa comunicação.
3. Modelos de mensagem para pedir devolução
Quando a instituição financeira fornece dados de contato do recebedor, o usuário deve entrar em contato de forma cordial para explicar o erro e solicitar a devolução voluntária usando a função disponível no próprio aplicativo. Os modelos abaixo ajudam a organizar essa abordagem.
Modelo 1, contato inicial simples:
Olá, [Nome]. Realizei um Pix no valor de R$ [valor] em [data] por engano para sua chave [chave]. Peço, por gentileza, que utilize a função “Devolver Pix” no seu aplicativo para retornar o valor. Fico à disposição para confirmar os dados. Obrigado(a).
Modelo 2, follow-up sem resposta:
Olá, [Nome]. Entro em contato novamente sobre o Pix de R$ [valor] enviado por engano em [data]. Caso não seja devolvido, precisarei acionar meu banco e registrar boletim de ocorrência, pois a manutenção de valores recebidos por engano configura enriquecimento sem causa pelo Código Civil. Aguardo seu retorno.
Modelo 3, comunicação formal por escrito:
Prezado(a) [Nome], venho por meio desta mensagem notificar formalmente o envio equivocado de Pix no valor de R$ [valor] em [data/hora], comprovante nº [número]. Solicito a devolução via função oficial “Devolver Pix” no prazo de 48 horas. Em caso de não atendimento, tomarei as medidas legais cabíveis com base no Art. 884 do Código Civil Brasileiro.
4. Passo a passo por banco (fluxos 2026)
Os caminhos abaixo refletem os fluxos de aplicativo vigentes em agosto de 2026. Em todos os casos, localizar a transação no extrato e usar a opção de contestação ou devolução vinculada diretamente a ela é o procedimento padrão.
Nubank: Início → Extrato → toque na transação → “Tive um problema com esse Pix” → “Quero pedir a devolução” → descreva o erro → confirme. O Nubank encaminha o pedido à instituição recebedora.
Bradesco: App Bradesco → Pix → Histórico de transações → selecione o Pix → “Contestar transação” → escolha “Enviei para a pessoa errada” → registre e anote o protocolo.
Caixa Econômica Federal: App Caixa Tem ou Internet Banking → Pix → Comprovante da transação → “Solicitar devolução” → preencha o motivo → confirme com senha.
Inter: App Inter → Pix → Extrato Pix → toque na transação → “Preciso de ajuda com esse Pix” → “Enviei para a pessoa errada” → descreva e envie.
As instituições financeiras devem preservar o sigilo do cliente sob a LGPD, por isso o banco do recebedor não pode compartilhar dados do titular com o remetente do Pix errado.
Boletim de ocorrência (BO): registrar um BO, já que o direito brasileiro considera a não devolução como potencial crime de apropriação indébita.
Juizado Especial Cível (JEC): para valores de até 40 salários mínimos, o processo é gratuito e não exige advogado. Leve comprovante do Pix, prints das tentativas de contato e o BO.
A maioria dos Pix errados acontece por pressa, como chave digitada errada, contato trocado na agenda ou valor incorreto confirmado sem revisão. Centralizar todas as contas e pagamentos em um único ponto de controle reduz esse risco.
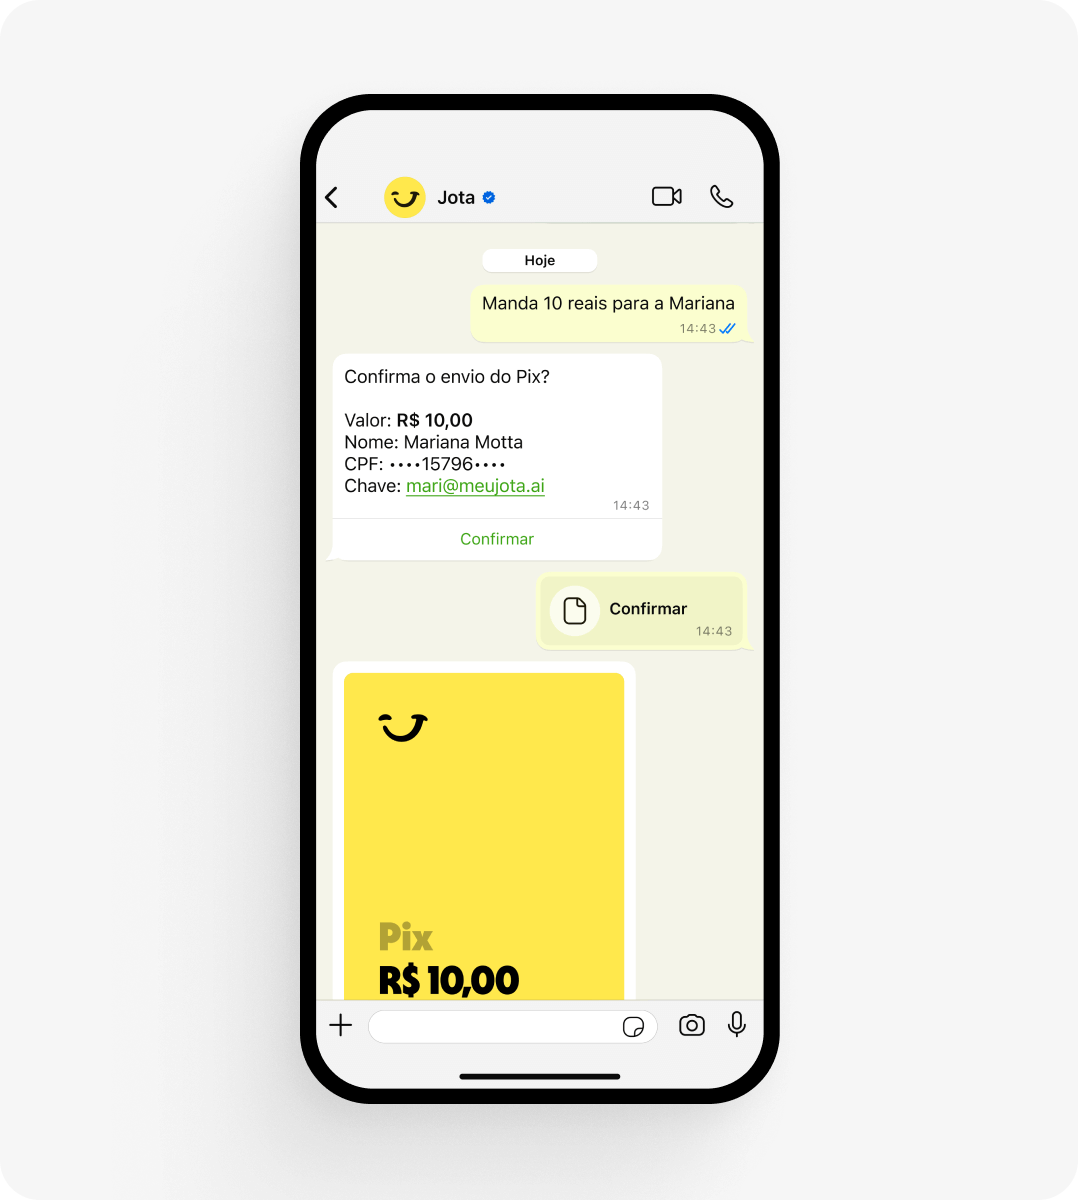
Pix confirmado no WhatsApp
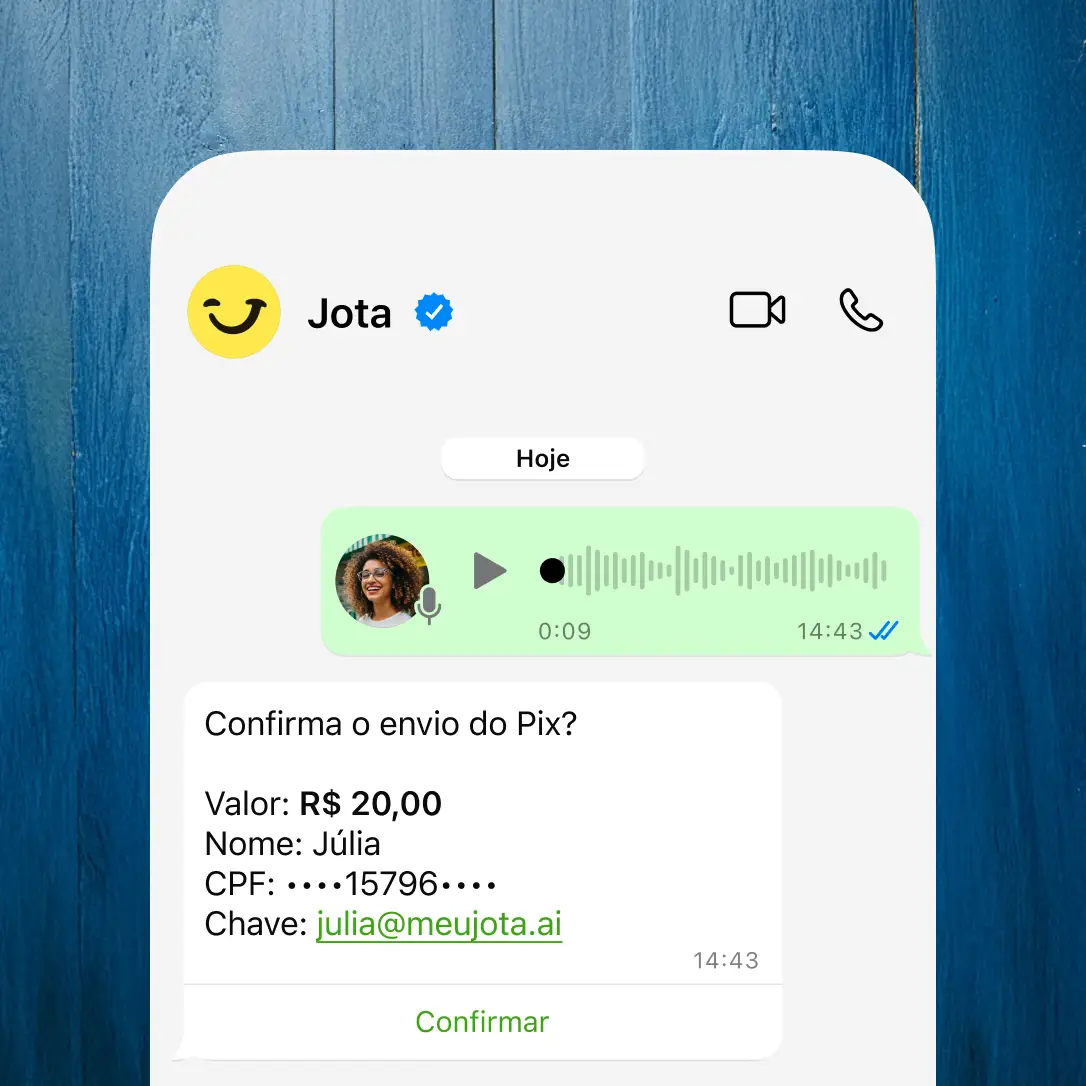
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Com ele, é possível enviar Pix por texto, áudio ou foto, e o assistente confirma os dados do destinatário antes de executar a transação. Pelo Open Finance, o Jota conecta todos os seus bancos em um único chat, exibe saldos consolidados e permite escolher a conta de origem sem abrir vários aplicativos. Isso reduz a confusão entre contas e diminui a chance de envio para a chave errada.
Confirmação de Pix por voz
Além disso, o rendimento do saldo na conta Jota é automático a 100% do CDI, sem IOF e sem necessidade de separar valores em caixinhas. Para empreendedores, o Jota também automatiza tarefas como lembretes de boletos e geração de QR Code para cobranças, tudo pelo WhatsApp e sem taxas. Em caso de dúvida, o suporte fica disponível diretamente no chat.
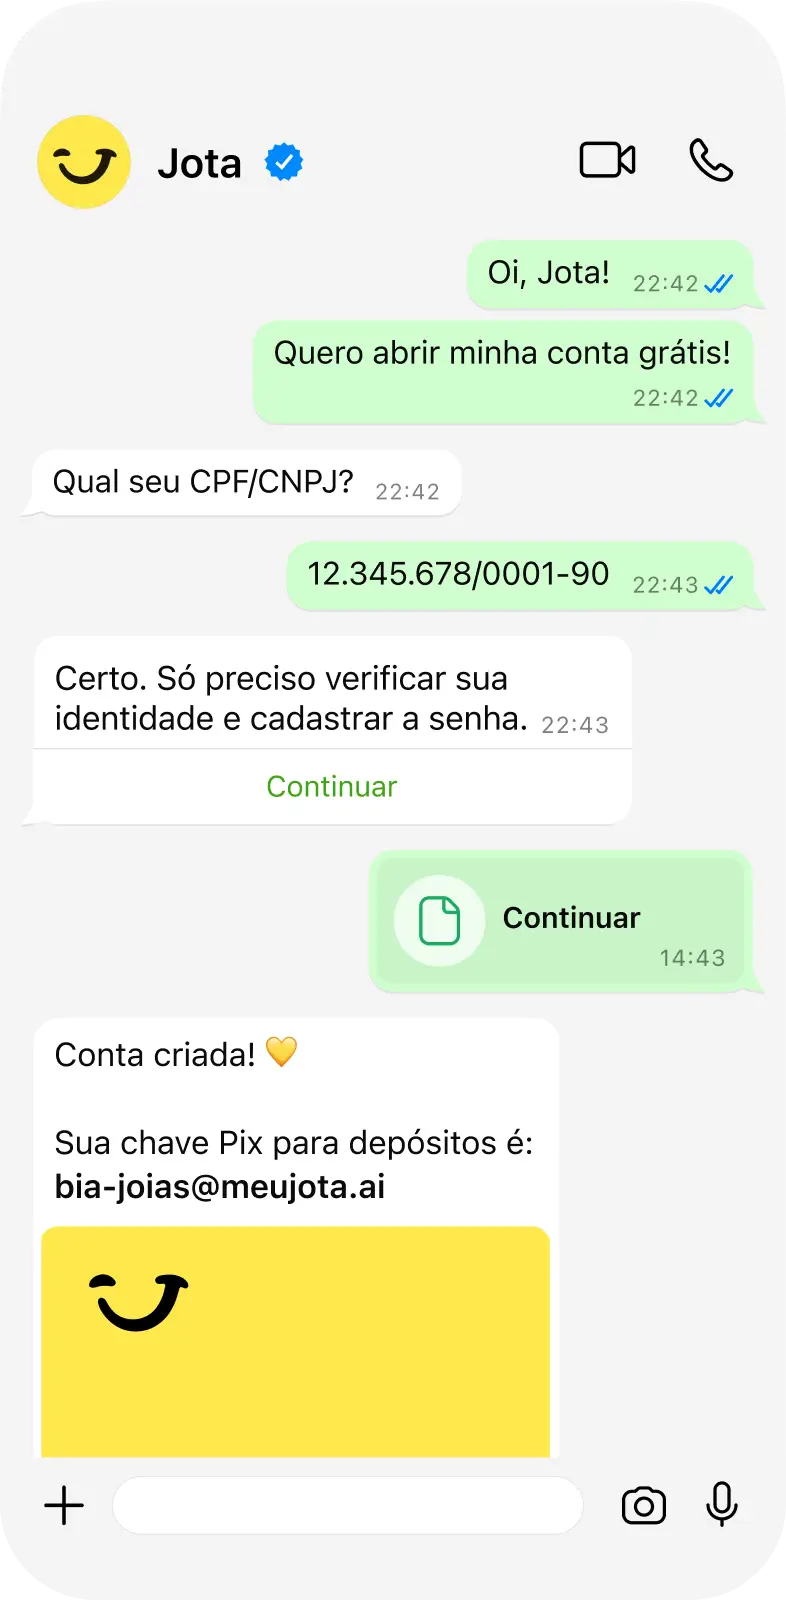
Abertura de conta no WhatsApp
Proteja seus Pix abrindo sua conta no Jota pelo WhatsApp.
Perguntas frequentes
É possível cancelar um Pix depois de enviado?
Não. Uma vez confirmado, o Pix é irreversível por design do sistema do Banco Central. A única exceção é o Pix agendado, que pode ser cancelado antes da data programada. Para transferências já processadas, a recuperação depende da devolução voluntária pelo recebedor ou, em casos de fraude, da abertura do MED.
O MED funciona para Pix enviado para a pessoa errada por engano meu?
Não. O Mecanismo Especial de Devolução aplica-se exclusivamente a casos de fraude, golpe ou coerção. Se você digitou a chave errada ou selecionou o contato incorreto por conta própria, o MED não pode ser acionado. Nesse cenário, o caminho é solicitar a devolução voluntária ao recebedor e, se necessário, buscar o Juizado Especial Cível com base no enriquecimento sem causa, previsto no Art. 884 do Código Civil.
Quanto tempo o recebedor tem para devolver um Pix enviado por engano?
Não existe prazo legal fixo para a devolução em casos de erro honesto do usuário. A lei exige a devolução, mas não define janelas como 24 ou 48 horas. Agir rapidamente aumenta as chances de recuperação, porque o valor pode ainda estar disponível na conta. Se o recebedor se recusar, o caminho envolve boletim de ocorrência e ação judicial.
O que é o MED 2.0 e o que mudou em 2026?
O MED 2.0 foi criado pela Resolução BCB nº 493/2025 e tornou-se obrigatório para todos os participantes Pix em fevereiro de 2026. A principal novidade é o rastreamento em cadeia de até cinco camadas de contas, o que permite bloquear fundos mesmo quando golpistas movem o dinheiro rapidamente entre várias contas intermediárias. O prazo para a vítima acionar o mecanismo deve seguir as orientações do banco e do Banco Central.
Como evitar enviar Pix para a conta errada no futuro?
As principais medidas preventivas são confirmar sempre o nome completo exibido na tela de revisão antes de autorizar, evitar copiar e colar chaves de mensagens informais no WhatsApp e centralizar pagamentos em um assistente financeiro que confirma os dados do destinatário antes de executar. O Jota, por exemplo, permite enviar Pix por áudio ou texto e exibe os dados do recebedor para confirmação antes de processar qualquer transferência, o que reduz erros causados por pressa ou distração.
Posso ser processado por não devolver um Pix recebido por engano?
Sim. Manter um valor recebido por engano configura enriquecimento sem causa, vedado pelo Art. 884 do Código Civil, e pode caracterizar apropriação indébita, sujeita a sanções penais. O remetente pode registrar boletim de ocorrência e ingressar com ação no Juizado Especial Cível. A devolução deve ser feita sempre pelo botão oficial “Devolver Pix” no aplicativo do banco, vinculado à transação original, e não por uma nova transferência manual para uma chave indicada por mensagem, que pode ser golpe.
Conclusão
Pix enviado errado exige ação imediata. Registrar o protocolo no banco, contatar o recebedor com cordialidade e documentar tudo aumenta as chances de recuperação. Em caso de golpe, acionar o MED pelo aplicativo no mesmo dia é o caminho indicado. Se o recebedor se recusar a devolver, o boletim de ocorrência e o Juizado Especial Cível são os caminhos legais disponíveis.
Para evitar que o problema se repita, centralizar pagamentos em um assistente financeiro que confirma dados antes de executar é uma medida prática. O Jota faz isso pelo WhatsApp: você envia Pix por texto, áudio ou foto, conecta todos os seus bancos via Open Finance e mantém o rendimento automático do saldo, tudo sem taxas e sem precisar abrir vários aplicativos.
Comece agora — abra sua conta gratuita no Jota.
Atualizado em agosto de 2026. Informações baseadas na Resolução BCB nº 493/2025, na Resolução BCB nº 506/2025 e na Instrução Normativa BCB nº 766/2026.