Como organizar seu Pix em 5 passos e 5 minutos por dia
Redação Jota
Conteúdo
Última atualização: 24 de agosto de 2026
Principais lições deste artigo
Configurar limites diários de Pix, agendar pagamentos e cobrar clientes leva de 5 a 10 minutos por dia pelo WhatsApp.
Definir limites de Pix, automatizar pagamentos recorrentes e criar cobranças automáticas para clientes reduz tarefas manuais e evita multas por esquecimento.
Conciliação de extratos via Open Finance e preparação para o IR 2026 ficam mais simples com relatórios consolidados em PDF ou Excel.
Um fechamento diário de 5 minutos permite revisar saldos, pagamentos agendados e cobranças em aberto sem abrir aplicativos de bancos.
Abra sua conta grátis no Jota e comece a automatizar sua gestão financeira em uma única conversa.
Passo 1 – Identifique a dor e configure seu limite diário de Pix
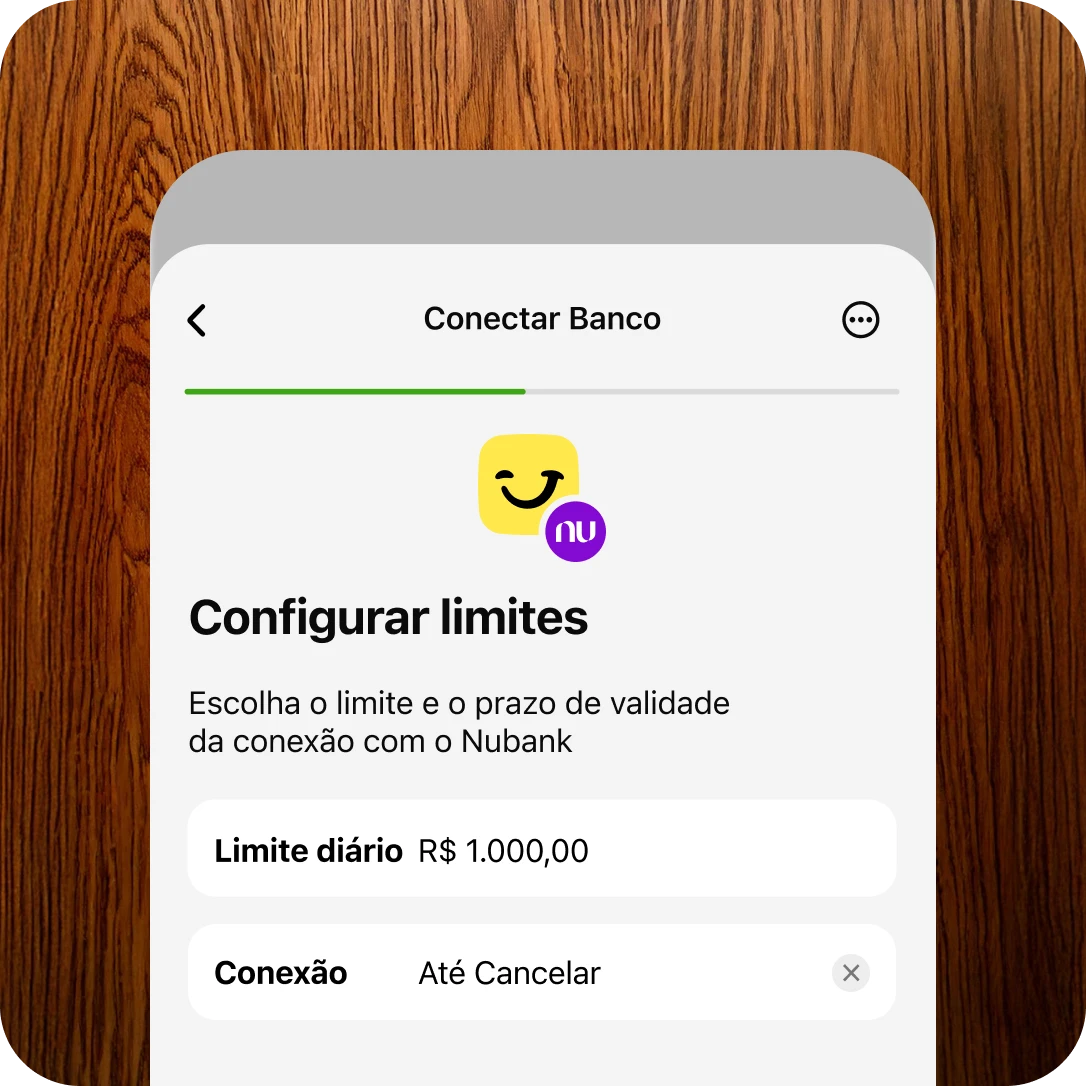
Como definir limite diário de Pix
O Banco Central estabelece um limite noturno padrão de R$ 1.000 para transações Pix em contas pessoa física entre 20h e 6h, que pode ser alterado pelo cliente, enquanto contas PJ têm limites definidos pela própria instituição conforme o porte do negócio. Aumentar o limite exige um período de validação de segurança de 24 horas, e reduções são imediatas.
Método manual: acessar o aplicativo do banco, localizar as configurações de Pix, navegar por menus de limite diurno e noturno separados e aguardar a confirmação.
Com o Jota: o usuário envia um áudio ou texto no WhatsApp: “Jota, defina limite diário de R$ 300 em Pix.” O assistente executa o comando e confirma na mesma conversa, sem abrir nenhum outro aplicativo.
Conectar banco e definir limites
Passo 2 – Automatize pagamentos recorrentes
Pix automático para contas recorrentes
O Pix Agendado permite programar transferências para mais de 1 ano de antecedência, enquanto o Pix Automático, lançado pelo Banco Central em junho de 2025, autoriza o credor a iniciar cobranças recorrentes após uma única autorização do pagador.
Método manual: entrar no aplicativo do banco, localizar a opção de agendamento, preencher dados do destinatário, valor e data para cada conta, como aluguel, fornecedores e serviços de assinatura.
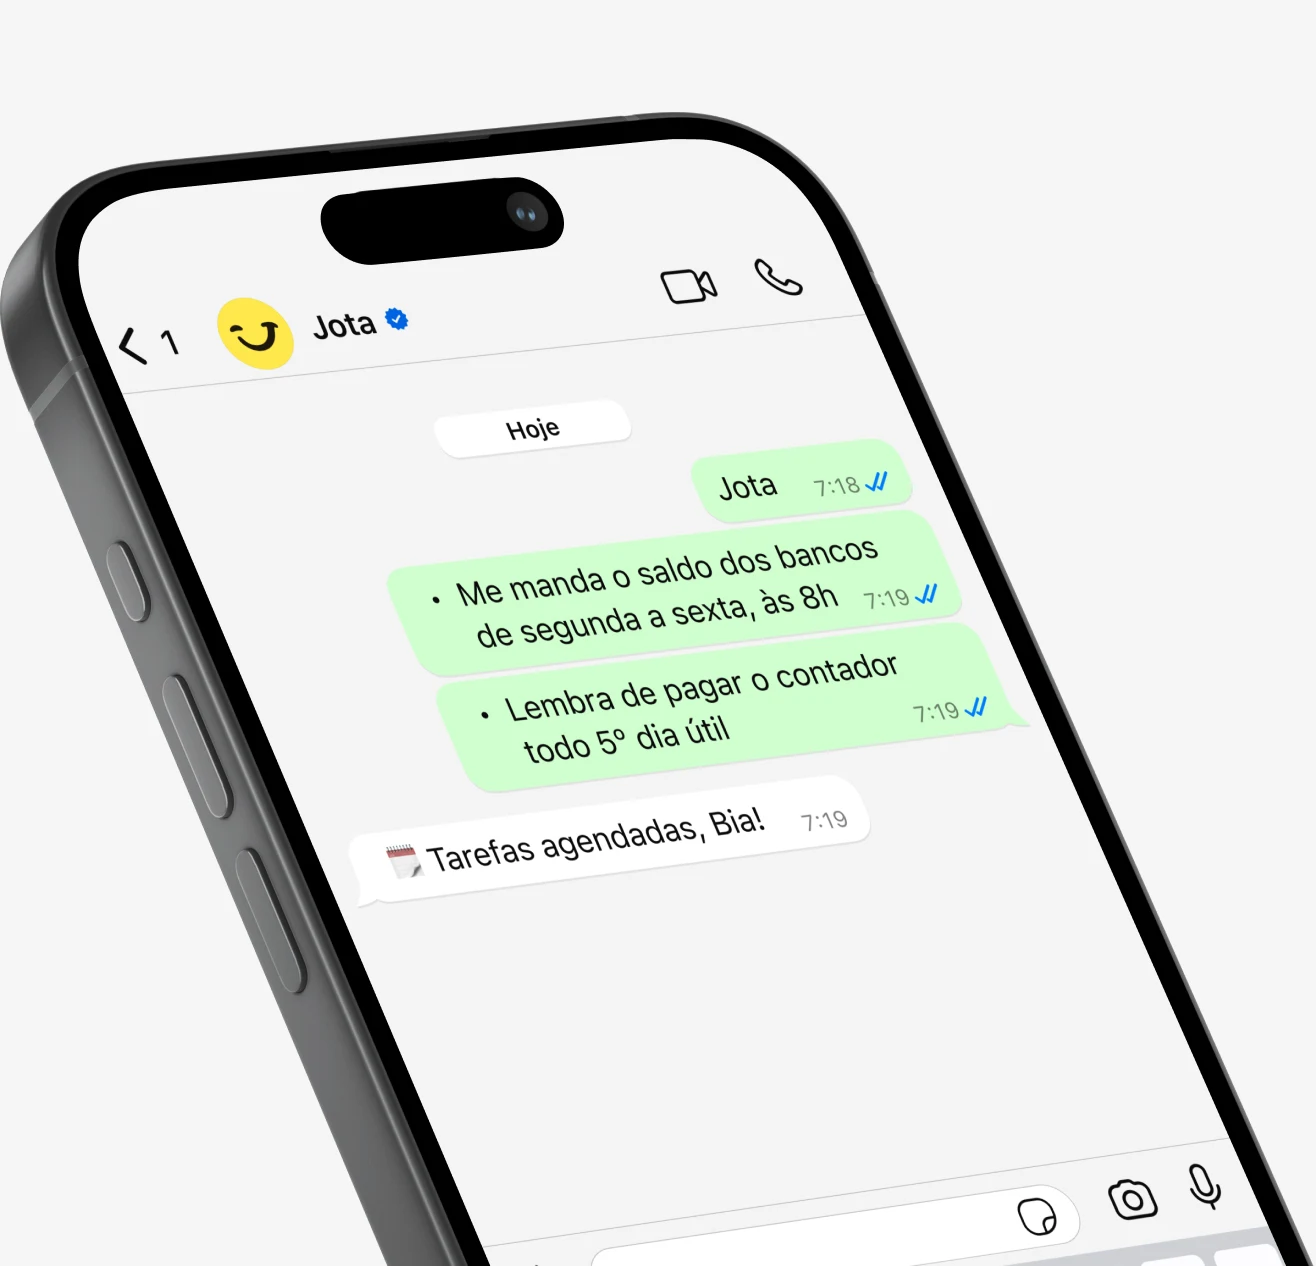
Com o Jota: as tarefas recorrentes são criadas por comando de voz ou texto. Exemplo: “Jota, todo dia 10 paga R$ 800 de aluguel para a chave Pix fulano@email.com.” O Jota agenda, executa e notifica, sem intervenção manual.
Criação de lembretes automáticos
Depois de automatizar seus pagamentos, o próximo passo é garantir que você receba dos clientes com a mesma eficiência.
Passo 3 – Crie cobranças automáticas para clientes
Método manual: gerar um QR Code estático no aplicativo do banco, enviar ao cliente pelo WhatsApp e depois verificar manualmente se o pagamento entrou.
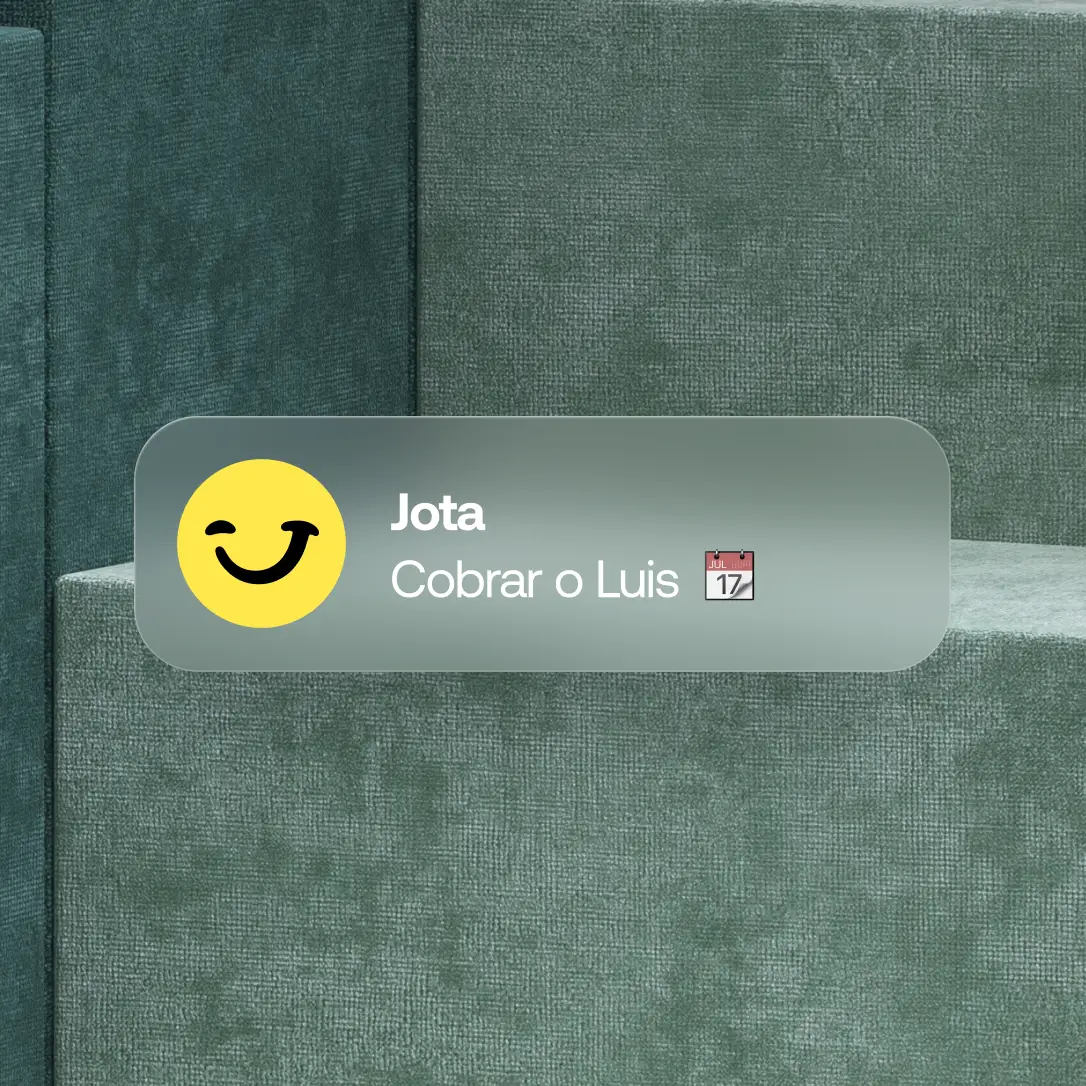
Com o Jota: o assistente cria lembretes de cobranças com QR Code prontos para encaminhar ao cliente. O usuário diz: “Jota, todo dia 5 às 9h me lembra de cobrar o cliente X.” No horário definido, o Jota envia o lembrete com o QR Code gerado, e o empreendedor apenas encaminha ao cliente.
Notificação de cobrança agendada
Para manter essa automação eficaz, é fundamental organizar as chaves Pix desde o início.
A partir de janeiro de 2025, os limites mensais de movimentação que acionam o reporte ao sistema e-Financeira passaram para R$ 5.000 para pessoas físicas e R$ 15.000 para pessoas jurídicas. Esses valores não criam imposto novo. A Receita Federal recebe apenas totais agregados mensais, sem identificar contrapartes ou métodos de pagamento individuais.
Incompatibilidade entre o volume de movimentação bancária e a renda declarada pode resultar em malha fina. Por exemplo, um autônomo que recebe R$ 60.000 via Pix por serviços sem declarar a renda cria uma discrepância clara, assim como um contribuinte que declara R$ 25.000 anuais enquanto movimenta R$ 120.000. Ambos os casos chamam atenção da Receita porque o volume movimentado não se justifica pela renda declarada.
Método manual: exportar extratos de cada banco separadamente, consolidar em planilha e classificar cada transação por tipo antes de enviar ao contador.
Com o Jota: o Open Finance conecta todos os bancos em um único chat. O assistente exporta o extrato consolidado em PDF ou Excel já discriminado por banco, tipo de transação, como Pix ou boleto, contraparte e valor. O usuário pede: “Jota, me manda o extrato consolidado de janeiro a dezembro em Excel.”
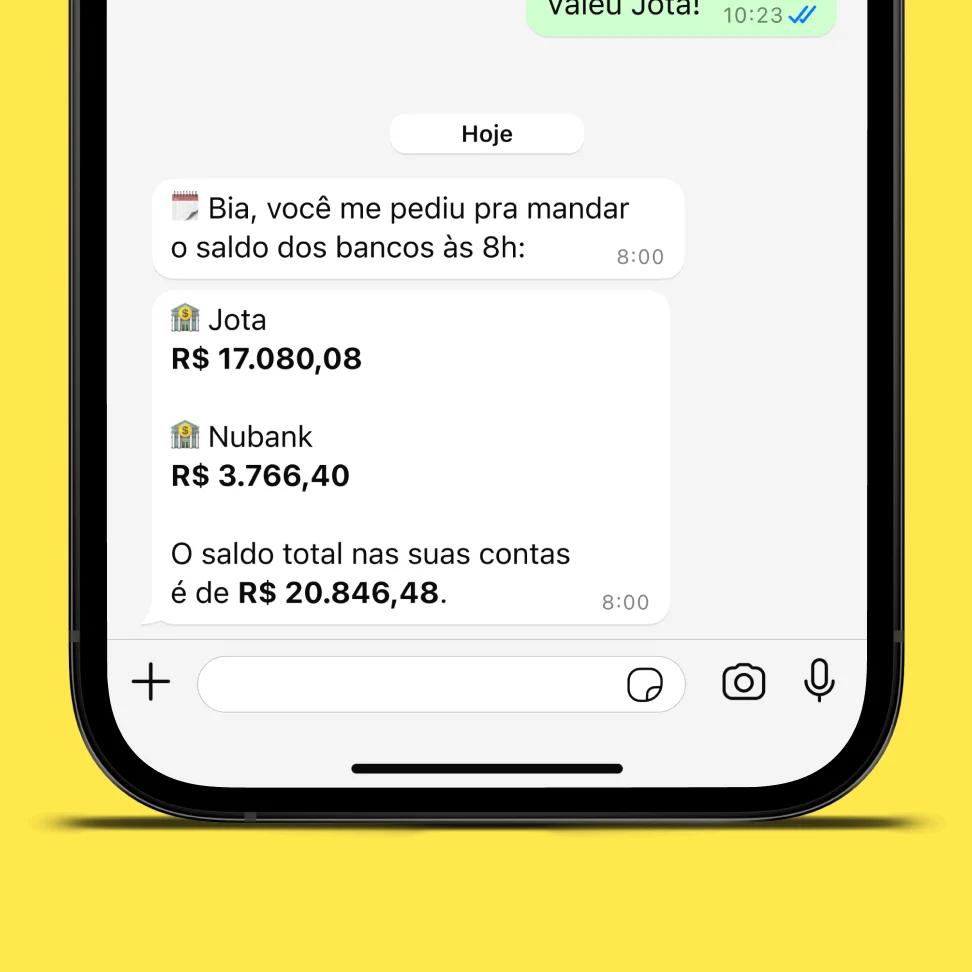
Resumo de saldo bancário diário
Erro comum: confundir saldo final de conta com rendimento anual. O saldo é uma fotografia do momento, e o rendimento tributável é o total de entradas ao longo do ano.
Solução de problemas: se o extrato exportado mostrar movimentações que não batem com notas fiscais emitidas, o ideal é acionar o contador imediatamente, antes do prazo de entrega do IR, para evitar inconsistências com os dados do e-Financeira.
Passo 5 – Faça o fechamento Pix diário de 5 minutos
Fechamento Pix diário de 5 minutos
Uma rotina simples de fechamento diário ajuda a manter o controle e reduz surpresas no fim do mês. Essa rotina pode ser executada inteiramente pelo WhatsApp com o Jota:
Pedir o extrato do dia: “Jota, me manda o extrato de hoje de todos os bancos.”
Confirmar se todos os pagamentos agendados foram executados.
Verificar se há boletos com vencimento nos próximos 3 dias.
Conferir se alguma cobrança de cliente está em aberto.
Revisar o saldo consolidado e o rendimento automático do dia.
Essa revisão leva cerca de cinco minutos e dispensa o uso de aplicativos de bancos.
O Jota faz tudo isso pelo WhatsApp
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Todas as etapas acima, como configurar limites de Pix, agendar pagamentos, criar lembretes de cobranças, exportar extratos via Open Finance e acompanhar o rendimento diário no CDI integral mencionado anteriormente, são executadas por texto, áudio ou imagem, sem instalar nenhum aplicativo adicional.
O saldo rende automaticamente no CDI integral, sem cobrança de IOF e sem necessidade de alocar em caixinhas. A segurança é garantida por validação de identidade no onboarding e senha de 6 dígitos em cada transação. O dinheiro fica custodiado na Celcoin, instituição regulada pelo Banco Central. Contas PJ também são abertas pelo mesmo fluxo conversacional, em 2 a 3 minutos.
O lojista Renan, dono de três lojas de descartáveis, economizou mais de R$ 500 em tarifas no primeiro mês e manteve apenas o Nubank para emissão de boletos. Raphael Santos, da loja de suplementos, eliminou a conferência manual de extratos ao receber confirmações instantâneas de cada Pix diretamente no WhatsApp.
Abra sua conta no Jota agora, o processo é gratuito e leva menos de 3 minutos.
Perguntas frequentes
O Jota é seguro para movimentar dinheiro do meu negócio?
O Jota utiliza validação de identidade biométrica no cadastro e exige senha de 6 dígitos para cada transação. O dinheiro não fica armazenado no WhatsApp nem com o Jota, ele é custodiado integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. Além disso, o usuário não precisa manter aplicativos de bancos instalados no celular, o que reduz a superfície de exposição a golpes.
O Jota é realmente gratuito? Como ele sustenta o modelo de negócio?
Todas as funcionalidades essenciais, como Pix, pagamento de boletos, cobranças por QR Code, extratos via Open Finance e rendimento automático, são oferecidas sem custo direto ao cliente. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e maquininhas de pagamento, o que permite manter as transações do dia a dia gratuitas para pessoas físicas e empreendedores.
Receber muito Pix pode me colocar na malha fina do IR 2026?
Receber muitos pagamentos via Pix não leva automaticamente à malha fina. A Receita Federal monitora totais mensais agregados de movimentação bancária, e não transações individuais de Pix. O risco de malha fina surge quando há incompatibilidade entre o volume movimentado e a renda declarada. Autônomos e MEIs que declaram corretamente todos os rendimentos recebidos, independentemente do método de pagamento, e mantêm extratos organizados não têm motivo de preocupação. O Jota facilita esse processo ao exportar extratos consolidados em PDF ou Excel já classificados, prontos para enviar ao contador.
Qual a diferença entre Pix Agendado, Pix Automático e Pix Cobrança?
O Pix Agendado é programado pelo próprio pagador para uma data futura e é indicado para pagar fornecedores, aluguel ou funcionários com controle total sobre valor e data. O Pix Automático, lançado em junho de 2025, permite que o credor inicie cobranças recorrentes após uma única autorização do pagador, sendo mais adequado para assinaturas e serviços fixos. O Pix Cobrança gera um QR Code dinâmico por transação, com identificador único que facilita a conciliação automática, e é a opção mais indicada para autônomos e lojistas que precisam rastrear cada pagamento recebido de clientes.
Preciso ter conta no Jota para usar o Open Finance?
Sim. O Open Finance do Jota funciona dentro da conta digital do assistente: após abrir a conta, o usuário conecta quantos bancos quiser, como Nubank, Itaú, Bradesco, Stone e Mercado Pago, e passa a visualizar saldos, extratos e realizar pagamentos de todos eles em um único chat de WhatsApp, sem limite de instituições conectadas.
Conclusão: comece hoje sua rotina de 5 minutos
Gerenciar limites de Pix, agendar pagamentos, automatizar cobranças, conciliar extratos via Open Finance e preparar dados para o IR 2026 pode caber em poucos minutos por dia. Com a rotina de 5 passos descrita acima e o Jota como assistente financeiro, toda essa gestão acontece em uma conversa de WhatsApp, com praticidade, segurança e dinheiro rendendo automaticamente.
Comece sua rotina de 5 minutos abrindo sua conta no Jota pelo WhatsApp.