Ultima atualizacao: 13 de agosto de 2026
Principais lições deste artigo
- Bancos tradicionais mantêm vantagem em crédito de longo prazo e em operações presenciais, mas ainda cobram tarifas em serviços como TED e emissão de boletos.
- Bancos digitais eliminam tarifas de manutenção, anuidade e Pix, além de oferecerem rendimento automático do saldo em 100% do CDI em algumas soluções.
- A estratégia híbrida tende a ser a mais eficiente para a maioria das pessoas físicas: usar um banco tradicional para crédito e um banco digital ou assistente financeiro para o dia a dia sem custos.
- O principal desafio da estratégia híbrida é a fragmentação de apps e extratos, que aumenta o risco de perder prazos de pagamento e dificulta a visão do todo.
- O Jota reduz essa fragmentação. É um assistente financeiro com conta digital 100% WhatsApp que conecta todos os bancos via Open Finance, rende 100% do CDI sem IOF e permite Pix e boletos por conversa. Abra sua conta grátis no Jota agora.
Tabela comparativa: custos reais em 2026
Esta tabela mostra como bancos tradicionais e bancos digitais tratam custos e benefícios no dia a dia da pessoa física em 2026. Note que bancos tradicionais já permitem mensalidade zero em pacotes básicos, mas continuam cobrando tarifas avulsas por serviços como TED, enquanto bancos digitais costumam manter gratuidade total nesses serviços e, em alguns casos, oferecem rendimento automático do saldo.
A tabela abaixo compara os principais itens de custo e benefício entre banco tradicional e banco digital para pessoa física no Brasil. Todos os valores são referentes a 2026.
| Item | Banco tradicional | Banco digital |
|---|---|---|
| Manutenção mensal | permite mensalidade zero | R$ 0 |
| Pix (envio/recebimento) | Gratuito, regra do Banco Central para pessoa física | Gratuito e ilimitado |
| TED | R$ 5 a R$ 20 por transferência | Gratuito e ilimitado, em instituições como Nubank, Inter e C6 |
| Anuidade do cartão | Cobrada nos pacotes básicos | R$ 0 nos cartões básicos |
| Rendimento do saldo | Não rende na conta digital padrão | Varia, alguns oferecem 100% do CDI automático |
| Segurança (garantia de depósito) | FGC até R$ 250 mil por CPF por instituição | FGC ou estrutura via parceiro regulado pelo Banco Central, como a Celcoin |
| Agências físicas | Redução significativa, com 48% dos municípios sem agência física | Nenhuma |
| Custo total estimado (uso moderado/ano) | Variável conforme uso e serviços | Baixo ou zero |
Prós e contras em listas numeradas
Banco tradicional — prós:
- Atendimento presencial disponível para operações complexas, como reconhecimento de firma e acesso a cofres.
- Maior volume de crédito disponível, concentrado nos principais bancos tradicionais segundo dados do Banco Central.
- Relacionamento consolidado que pode facilitar aprovação de financiamentos imobiliários e crédito consignado.
- Preferência da maioria dos brasileiros por instituições financeiras tradicionais como principal, segundo pesquisas do setor.
- Rede de caixas eletrônicos próprios e correspondentes bancários em municípios menores.
Banco tradicional — contras:
- Pacotes básicos dos maiores bancos tradicionais brasileiros permitem mensalidade zero em 2026, mas mantêm cobrança de serviços avulsos.
- Tarifas avulsas de serviços como TED e emissão de boleto, conforme regulamento de cada instituição.
- Suporte por telefone com longas filas de espera e atendimento restrito ao horário comercial.
- Desde 2015, 638 municípios perderam agências, deixando 2.649 cidades, 48% do total, sem atendimento presencial e afetando 6,9 milhões de pessoas.
- Aplicativos com interfaces complexas e múltiplos menus para operações simples.
Banco digital — prós:
- Zero tarifa de manutenção, zero anuidade de cartão e Pix ilimitado gratuito.
- Suporte 24 horas por chat com agentes humanos disponíveis, sem filas telefônicas.
- Abertura de conta em minutos, sem necessidade de visita a agência.
- Operações disponíveis 24 horas, inclusive em feriados municipais quando agências físicas fecham.
Banco digital — contras:
- Ausência total de agências físicas para operações que exigem presença.
- Inadimplência em cartões de crédito de neobancos subiu de 7,71% em 2021 para 20,31% em 2025, indicando risco de crédito mais elevado para o sistema.
- Depósito de dinheiro em espécie depende de redes parceiras com disponibilidade variável.
- Apps próprios podem ser tão complexos quanto os de bancos tradicionais para usuários menos familiarizados com tecnologia.
- Recuperação de acesso em caso de perda ou dano do dispositivo pode ser trabalhosa sem canais alternativos claros.
Quatro perfis de usuário com recomendação explícita
Com essas vantagens e limitações em mente, a escolha ideal varia conforme o jeito de usar o dinheiro no dia a dia. Os quatro perfis abaixo ilustram situações comuns e indicam como combinar banco tradicional, banco digital e o Jota de forma prática.
Perfil 1 — Freelancer ou autônomo com muitas transações mensais
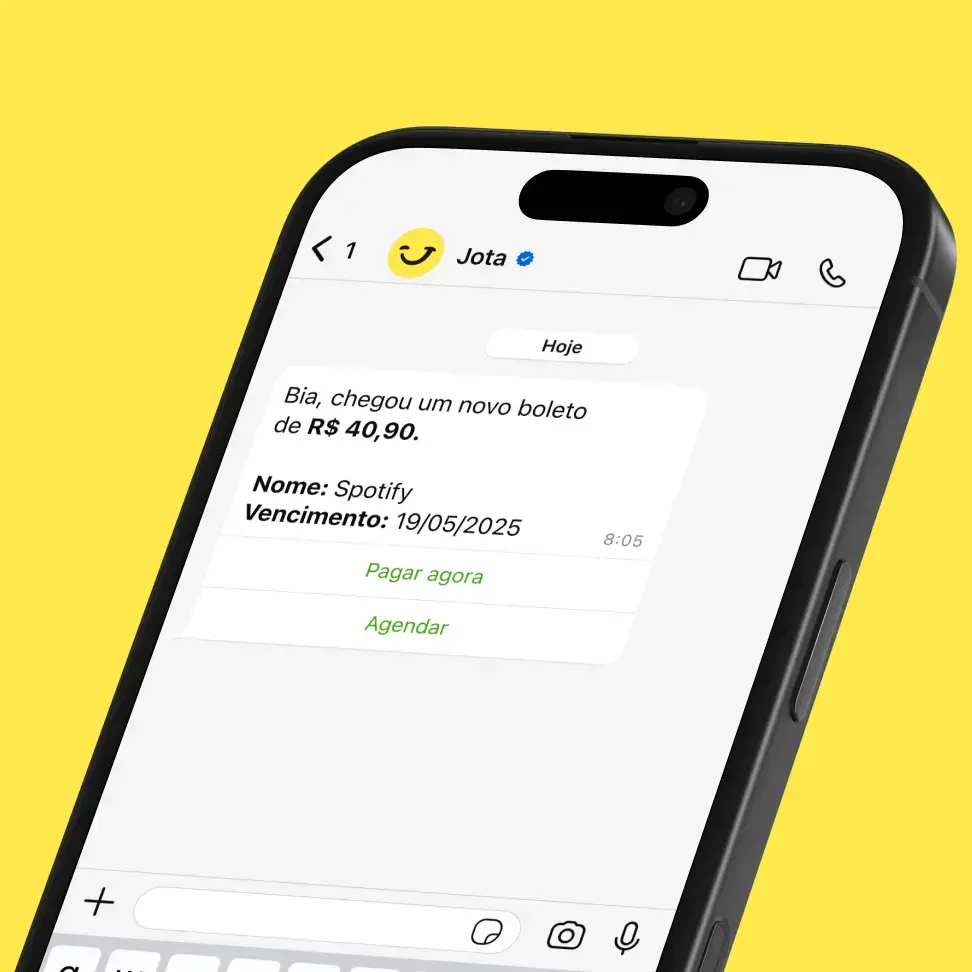
Esse perfil realiza dezenas de Pix por mês, paga boletos de fornecedores e costuma esquecer vencimentos. Em um banco tradicional, tende a pagar tarifas desnecessárias. Recomendação: o Jota, assistente financeiro com conta digital 100% WhatsApp, permite resolver tudo por conversa. Envia Pix por áudio, alerta sobre boletos a vencer e rende 100% do CDI sem IOF automaticamente, sem instalar nenhum app novo.
Perfil 2 — Pessoa física com financiamento imobiliário ou crédito consignado ativo
Esse perfil depende de relacionamento bancário consolidado para manter condições de crédito. Recomendação: manter o banco tradicional como instituição principal para crédito e usar um banco digital ou o Jota para o dia a dia sem tarifas.
Perfil 3 — Idoso ou pessoa com baixa familiaridade digital
Esse perfil prefere atendimento presencial e tem dificuldade com aplicativos. Bancos tradicionais ainda oferecem vantagem clara para quem precisa de interação humana presencial. Recomendação: usar banco tradicional como conta principal e avaliar o Jota apenas se já usar WhatsApp com facilidade, pois a interface conversacional elimina menus complexos.
Perfil 4 — Pequeno comerciante ou empreendedor com múltiplas contas
Esse perfil gerencia contas em dois ou mais bancos, recebe por maquininha e perde tempo conferindo extratos. Recomendação: o Jota centraliza todos os bancos via Open Finance em um único chat, sem limite de instituições conectadas, e automatiza tarefas como lembretes de cobranças com QR Code pronto para encaminhar ao cliente.
Estratégia híbrida recomendada
Manter conta em banco tradicional e em banco digital ao mesmo tempo já é a realidade da maioria dos brasileiros bancarizados. Cerca de 71,5% dos brasileiros não trocariam o banco tradicional pelo digital, segundo o estudo Neobanks apresentado em junho de 2026. Mesmo assim, não precisam escolher apenas um. A maioria das pessoas físicas se beneficia de uma combinação, com banco tradicional para crédito, financiamentos e operações que exigem presença, e banco digital ou assistente financeiro para o dia a dia sem tarifas.
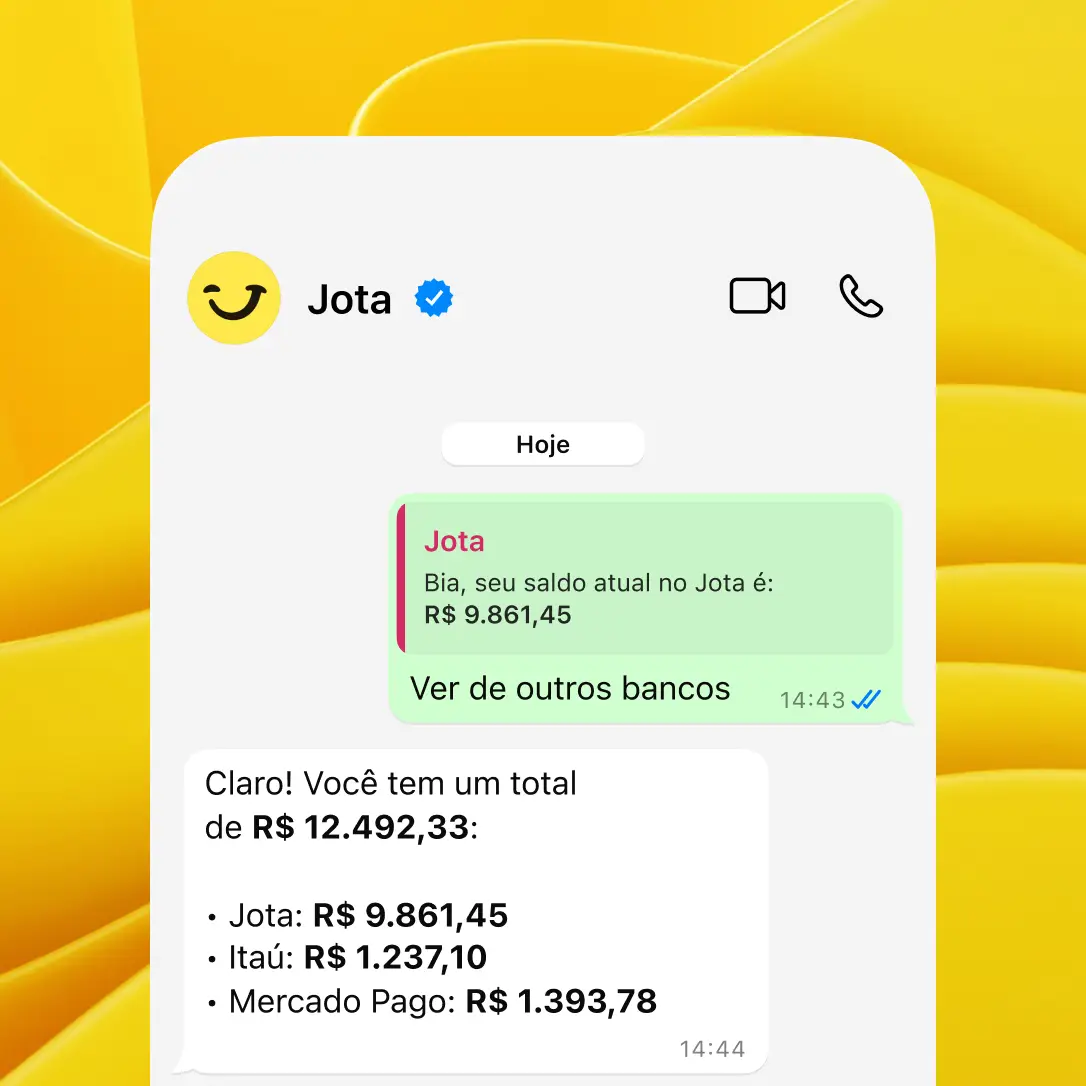
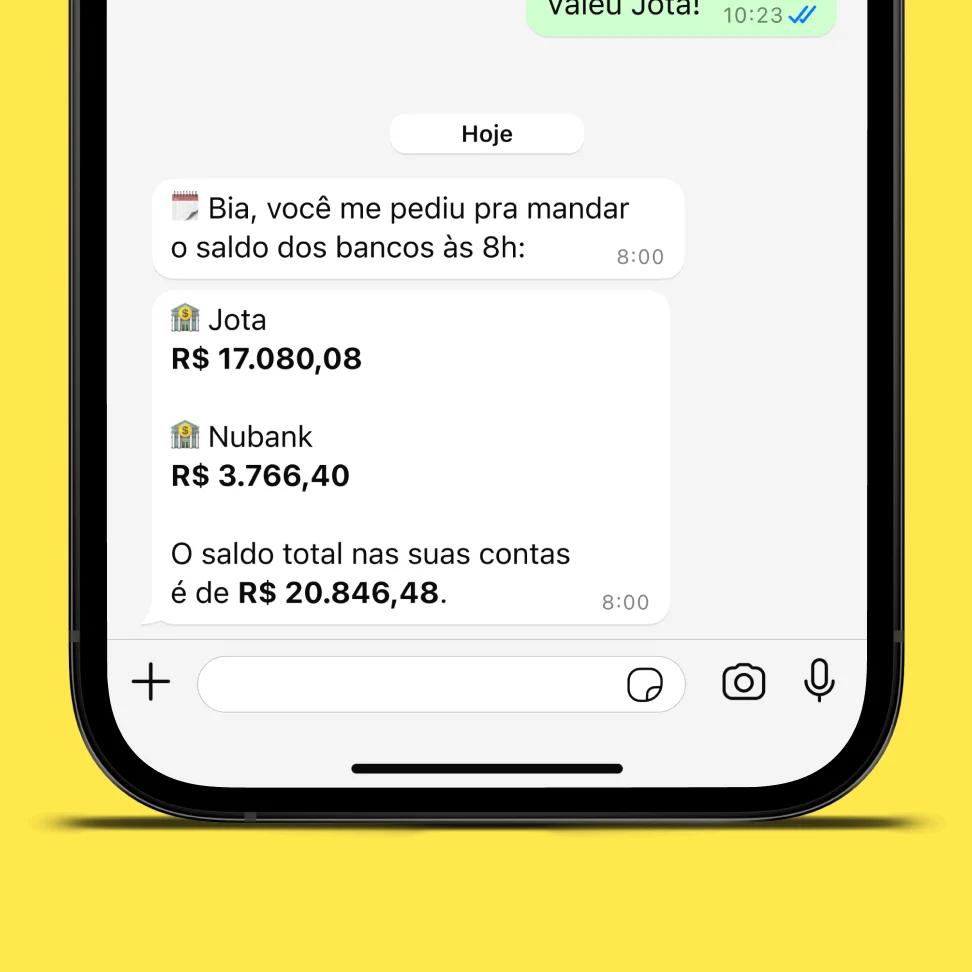
O principal problema da estratégia híbrida é a fragmentação, com múltiplos apps, extratos separados e risco de esquecer boletos. O Jota atua exatamente nesse ponto ao eliminar a necessidade de alternar entre aplicativos. Como assistente financeiro com conta digital 100% WhatsApp, conecta todos os bancos via Open Finance sem limite de instituições, o que permite consolidar saldos e extratos em um único chat. Além disso, automatiza tarefas recorrentes para reduzir esquecimentos.
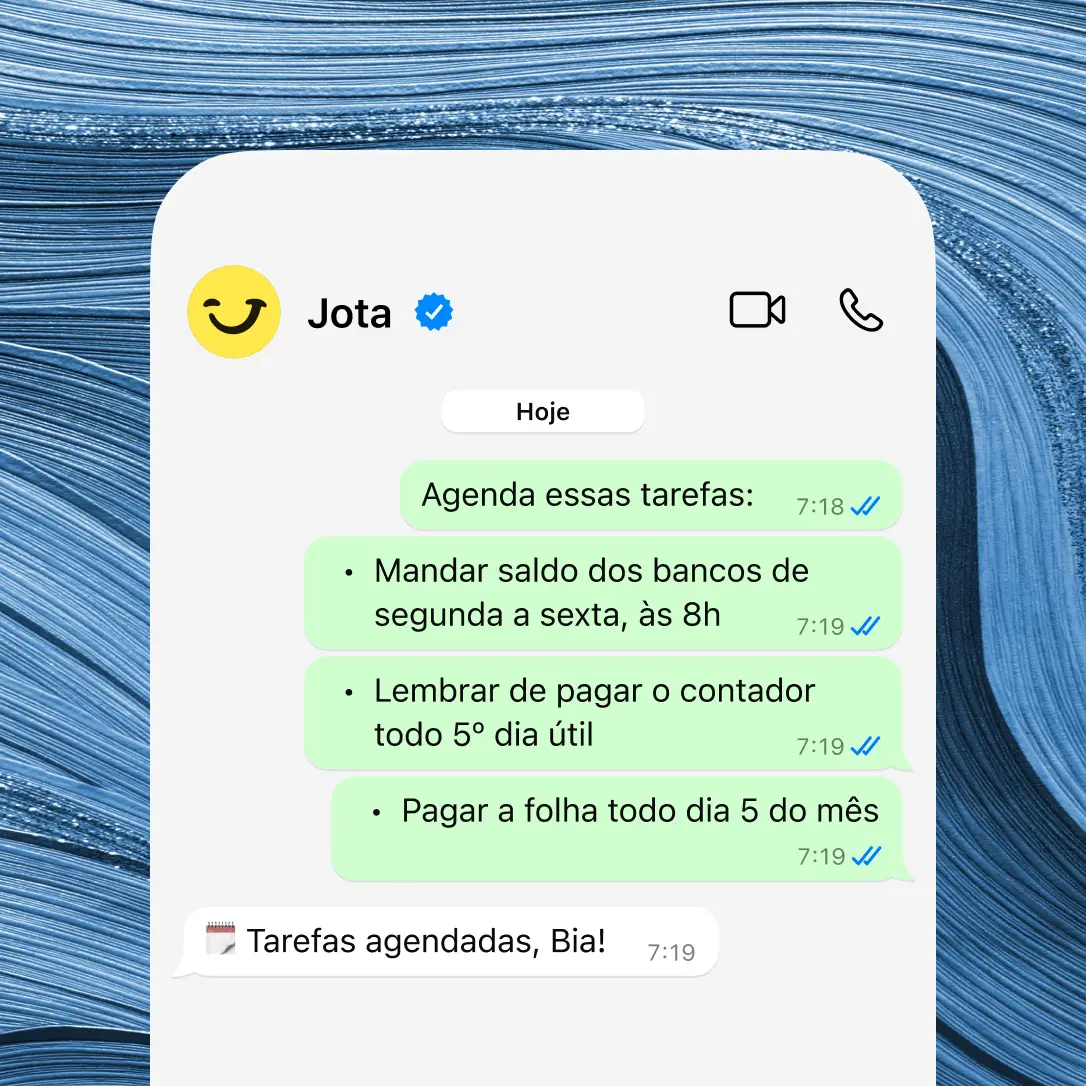
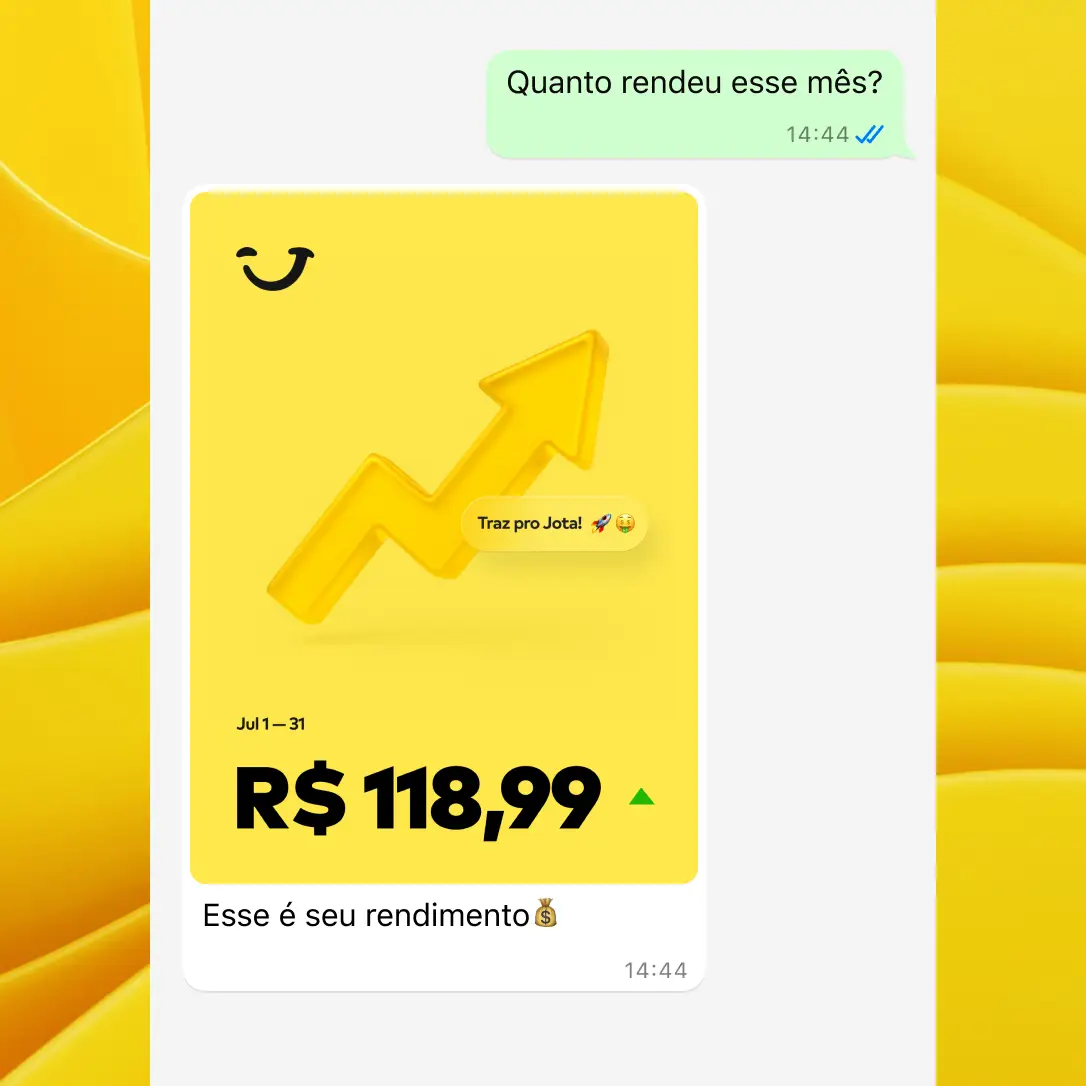
O rendimento de 100% do CDI é automático, sem precisar alocar o dinheiro em “caixinhas”, e sem cobrança de IOF, em contraste com concorrentes em que o IOF pode consumir até 96% do rendimento no primeiro mês. O dinheiro fica na Celcoin, conforme detalhado na seção de perguntas frequentes, o que garante segurança independente do WhatsApp.
Abra sua conta e centralize suas finanças em uma conversa.
Perguntas frequentes
Banco digital é seguro para pessoa física no Brasil em 2026?
Sim. Bancos digitais regulados pelo Banco Central seguem as mesmas exigências de cibersegurança que os bancos tradicionais, incluindo testes de intrusão independentes anuais e controles sobre Pix e sistemas de transferência, conforme as Resoluções CMN 5.274/2025 e BCB 538/2025. No caso do Jota, o dinheiro não fica armazenado no WhatsApp: fica integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. O onboarding inclui validação de biometria e toda transação exige senha de seis caracteres. O Banco Central também disponibiliza a ferramenta BC Protege+, gratuita, que permite bloquear preventivamente a abertura de novas contas em nome do CPF do usuário em todo o sistema financeiro.
Pessoa física paga Pix no banco tradicional em 2026?
Para a grande maioria das situações do dia a dia, não. O Banco Central determina que Pix seja gratuito para pessoas físicas na maioria dos casos. Exceções regulatórias existem para uso com finalidade comercial e alguns atendimentos presenciais. Em bancos digitais, o Pix é gratuito e ilimitado sem exceções para pessoa física. No Jota, o Pix é gratuito e pode ser enviado por texto, áudio ou foto diretamente pelo WhatsApp.
Vale a pena manter conta em banco tradicional e banco digital ao mesmo tempo?
Para a maioria das pessoas físicas, sim. O banco tradicional mantém vantagem em crédito de longo prazo, financiamentos imobiliários e operações que exigem presença física. O banco digital ou um assistente financeiro como o Jota elimina tarifas no dia a dia e oferece rendimento automático do saldo. A estratégia híbrida funciona melhor quando há uma ferramenta que centraliza os dois mundos: o Jota conecta todos os bancos via Open Finance em um único chat no WhatsApp, sem precisar alternar entre aplicativos.
Qual banco digital rende mais para pessoa física em 2026?
O rendimento do saldo varia entre instituições. Alguns bancos digitais oferecem 100% do CDI, mas cobram IOF sobre resgates feitos dentro do primeiro mês, o que pode consumir até 96% do rendimento nesse período. O Jota oferece rendimento automático de 100% do CDI sem cobrança de IOF, sem necessidade de separar o dinheiro em “caixinhas” ou “cofrinhos”. O rendimento ocorre diariamente sobre qualquer saldo disponível na conta.
Como funciona o Open Finance para pessoa física no Brasil?
O Open Finance permite que o cliente autorize o compartilhamento de dados e a realização de operações entre diferentes instituições financeiras. Já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados. Na prática, permite visualizar saldos e extratos de múltiplos bancos em um único lugar e escolher de qual conta sairá o pagamento. O Jota usa o Open Finance para conectar todos os bancos do usuário, sem limite de instituições, em um único chat no WhatsApp, com extrato consolidado disponível em texto, PDF ou Excel.
Conclusão
Comparar banco digital e banco tradicional para pessoa física em 2026 mostra diferenças relevantes de custo em tarifas, além de diferenças em crédito, atendimento e praticidade. Bancos tradicionais mantêm vantagem em crédito de longo prazo e em operações presenciais. Bancos digitais reduzem custos no dia a dia e oferecem acesso 24 horas.
A estratégia mais eficiente para a maioria das pessoas físicas combina os dois modelos. O Jota reduz a fragmentação dessa combinação. É um assistente financeiro com conta digital 100% WhatsApp, com rendimento automático de 100% do CDI sem IOF, Pix e boletos gratuitos, Open Finance sem limite de bancos conectados, segurança com dinheiro na Celcoin e suporte pelo próprio WhatsApp, sem instalar nenhum app novo.
Abra sua conta agora e gerencie todas as suas finanças por uma conversa no WhatsApp.