Última atualização: 27 de agosto de 2026
Principais lições deste artigo
- Separar as finanças pessoais das do MEI reduz riscos fiscais e facilita o controle do limite anual de R$ 81 mil.
- Ter uma conta digital MEI sem tarifas e com rendimento automático de 100% do CDI preserva o lucro e evita custos desnecessários.
- Fazer tudo pelo WhatsApp elimina a necessidade de instalar apps extras e economiza horas de conciliação manual.
- Automatizar cobranças, pagamentos e relatórios por comandos de voz ou texto aumenta a produtividade no dia a dia do microempreendedor.
- Abra sua conta grátis no Jota agora: clique aqui para começar pelo WhatsApp.
Por que separar finanças pessoais e do MEI é essencial
Uma pesquisa da Cora com 1.300 pequenos empresários brasileiros revelou que 69% ainda misturam recursos da empresa com os pessoais, e apenas 31% mantêm separação completa. Esse padrão se confirma em dados do Sebrae, que apontam que 61% dos pequenos negócios usam a conta pessoal para pagar despesas da empresa, o que mostra que a mistura de contas é um problema generalizado no mercado brasileiro.
Misturar as contas gera consequências concretas para o MEI:
- Risco fiscal crescente: a partir de 2026, com base na Resolução CGSN nº 183/2025 publicada em outubro de 2025, a Receita Federal cruza renda do CPF com faturamento do MEI para verificar o limite anual de R$ 81 mil, o que aumenta a chance de malha fina quando as movimentações se misturam.
- Dificuldade de monitorar o limite de faturamento: o MEI tem limite anual de R$ 81.000, e sem separação o controle desse teto vira um exercício manual e sujeito a erros.
- Decisões financeiras distorcidas: sem separação clara, fica mais difícil entender se a empresa realmente está dando lucro, como destaca Igor Senra, CEO da Cora.
- Perda de tempo com conciliação: donos de negócio que misturam contas podem gastar várias horas por semana destrinchando transações pessoais e empresariais, enquanto uma conta dedicada reduz significativamente esse tempo.
- Inadimplência invisível: identificar pagadores e fazer a baixa manual de múltiplos recebimentos via Pix e boletos é um dos maiores gargalos operacionais de MEIs que não têm conta separada e organizada.
Qual a melhor conta digital para MEI?
A melhor conta digital para MEI em 2026 é a que elimina tarifas, automatiza cobranças e não exige que o empreendedor instale mais um aplicativo. Para um dono de padaria, barbeiro ou lojista com alto volume de Pix e pouco tempo, o critério decisivo é praticidade, não quantidade de funcionalidades escondidas em menus.
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Com ele, o MEI envia um áudio, uma foto ou uma mensagem de texto e o Jota executa: faz Pix, paga boletos, gera cobranças com QR Code e consolida extratos de todos os bancos por Open Finance, tudo em uma única conversa.

Abra sua conta no Jota agora, é grátis e leva menos de 5 minutos.
Qual banco não cobra taxa mensal para MEI?
A tabela abaixo compara as principais opções de conta digital para MEI em 2026, com foco nos critérios que mais impactam o dia a dia de quem tem alto volume de transações. Nota: o Jota não é um banco, é um assistente financeiro com conta digital, e os demais são bancos digitais ou fintechs com app próprio.
| Instituição | Taxa mensal | Rendimento do saldo | Precisa de app separado? |
|---|---|---|---|
| Jota | Gratuita | 100% do CDI sem IOF | Não, tudo pelo WhatsApp |
| Nubank PJ | Gratuita | Não oferece rendimento automático do saldo em conta PJ | Sim |
| C6 Bank PJ | Gratuita (plano básico) | Não oferece rendimento automático do saldo em conta PJ | Sim |
| Inter PJ | Gratuita | Não oferece rendimento automático do saldo em conta PJ | Sim |
| Mercado Pago PJ | Gratuita | Rendimento em conta, mas com IOF nos primeiros 30 dias | Sim |
| Bradesco PJ | Cobrada (pacotes a partir de R$ 49/mês) | Não oferece rendimento automático do saldo em conta PJ | Sim |
| Banco do Brasil PJ | Cobrada (pacotes variáveis) | Não oferece rendimento automático do saldo em conta PJ | Sim |
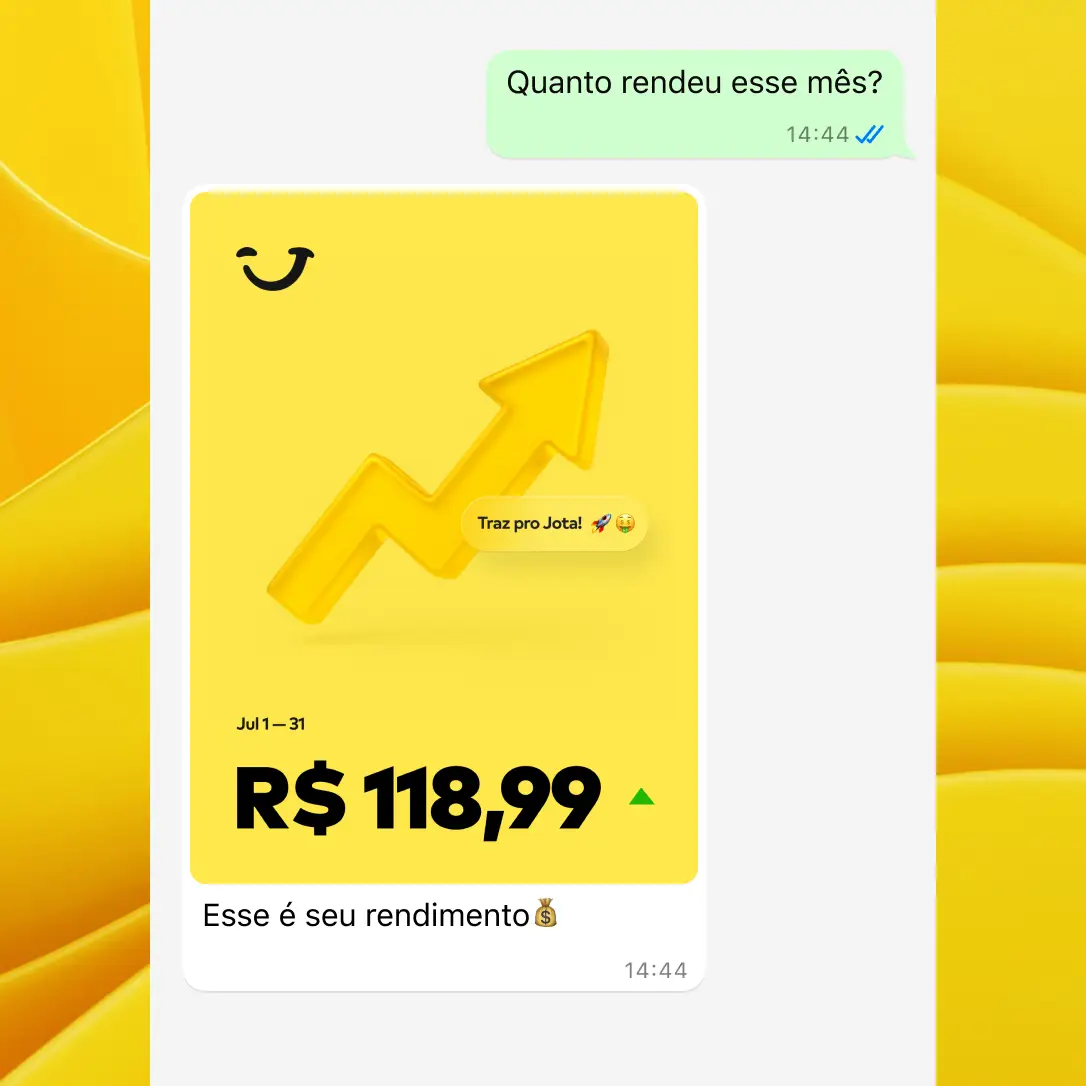
O diferencial do Jota no rendimento é relevante. Com a Selic fixada em 14% ao ano em agosto de 2026 e o CDI em 13,90% ao ano, o saldo parado na conta rende automaticamente, sem precisar mover o dinheiro para “caixinhas” e sem desconto de IOF, que em outros produtos pode consumir até 96% do rendimento nos primeiros dias.
Como abrir conta MEI no WhatsApp
O processo de abertura da conta PJ no Jota é feito inteiramente pelo WhatsApp e leva menos de 5 minutos. Os documentos necessários são os mesmos exigidos por qualquer instituição: CCMEI, CNPJ, documento de identidade, CPF, comprovante de endereço e contrato social.
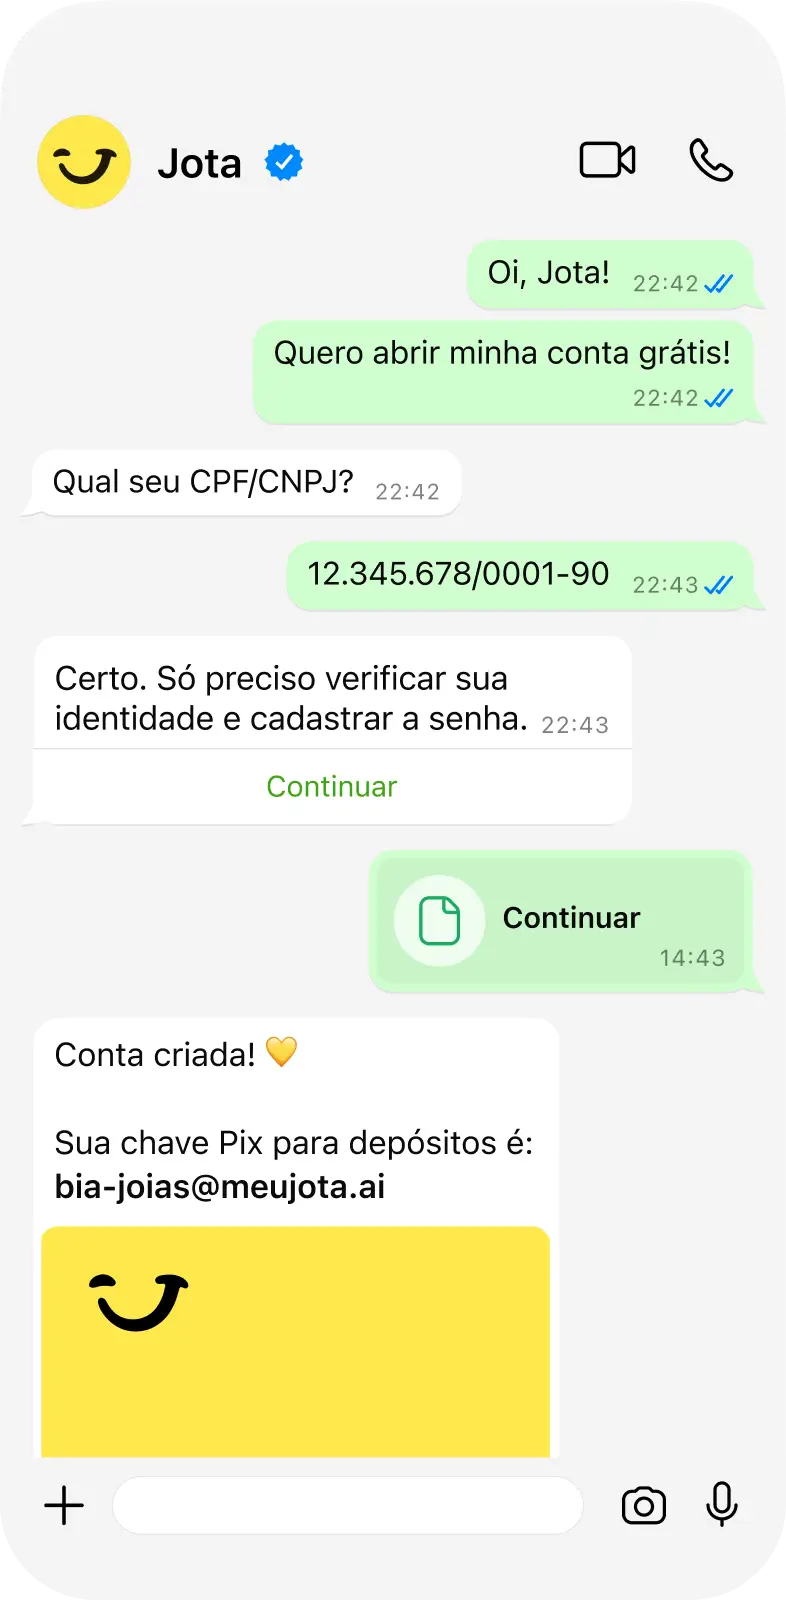
- Acessar o WhatsApp do Jota pelo link de abertura de conta.
- Enviar os documentos solicitados diretamente na conversa, em foto ou PDF.
- Realizar a validação de biometria facial pelo próprio WhatsApp.
- Cadastrar a senha de 6 dígitos para transações.
- Concluir a abertura: a conta digital MEI fica ativa e o Jota apresenta as funcionalidades disponíveis.
Abra sua conta e comece agora pelo WhatsApp.
Exemplos reais de automação no WhatsApp
O Jota permite programar tarefas financeiras recorrentes com comandos simples em texto ou áudio. Alguns exemplos práticos:
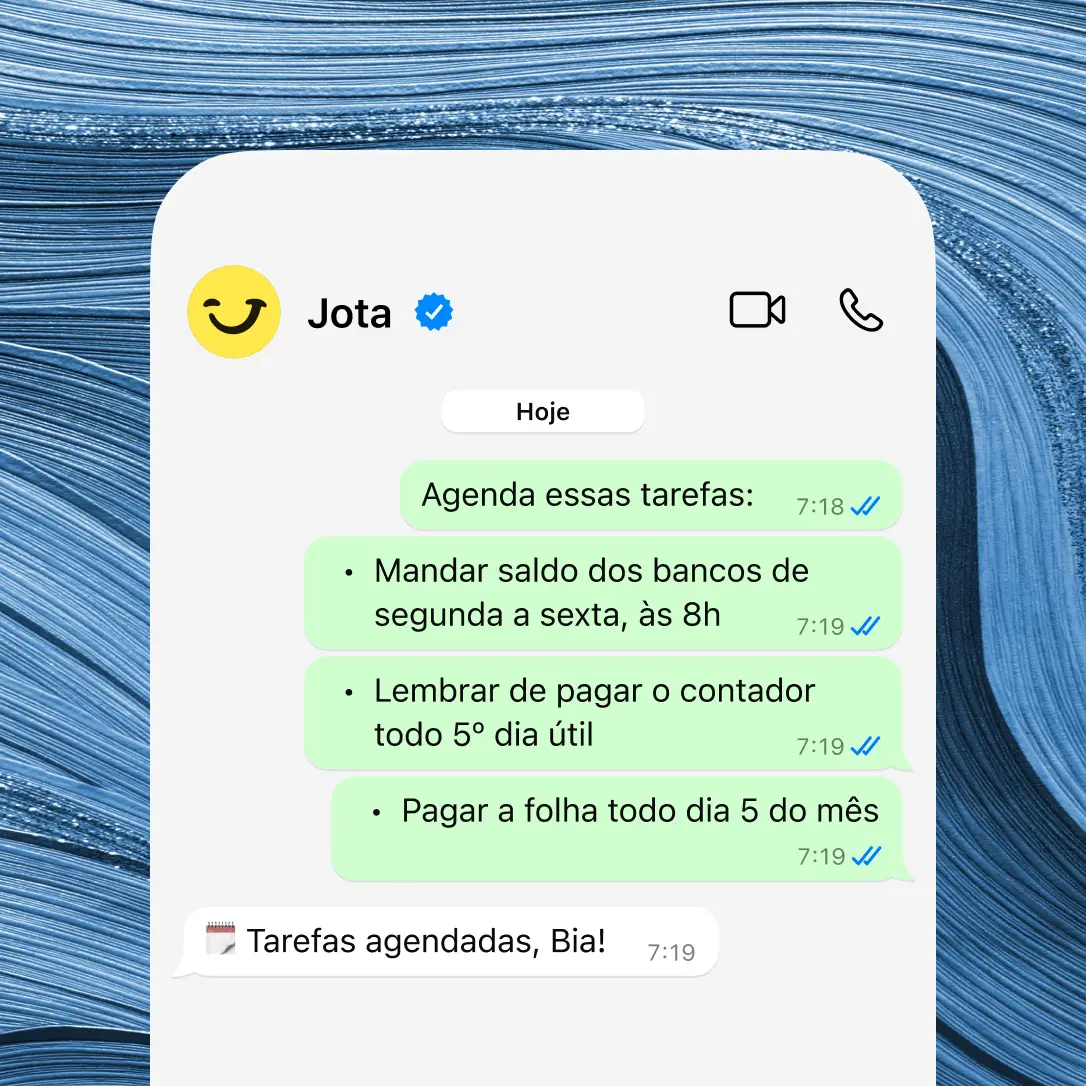
- “Jota, toda manhã me manda o extrato consolidado de todos os bancos em Excel.”
- “Jota, todo dia 5 me lembra de cobrar o fornecedor X e já gera o QR Code.”
- “Jota, quanto eu recebi via Pix ontem na loja?”
- “Jota, hoje às 14h me lembra de lançar a nota fiscal.”
- “Jota, me manda o relatório de saídas do Nubank e do PicPay da semana passada.”
- “Jota, agenda o pagamento do boleto do fornecedor para amanhã às 9h.”
Todas as funcionalidades do Jota podem ser automatizadas dessa forma. Essa automação elimina processos manuais que consomem horas da semana de quem precisa focar no negócio.
Casos reais de MEIs que economizaram tempo e dinheiro
Renan, lojista com três lojas de descartáveis: pagava R$ 10 por Pix feito, chegando a R$ 1.000 por mês só em taxas. Com o Jota, os Pix passaram a ser gratuitos e feitos por áudio no WhatsApp. O resultado foi mais de R$ 500 economizados por mês e tempo recuperado para focar nas operações. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.”
Raphael Santos, dono de loja de suplementos: perdia tempo conferindo manualmente depósitos via Pix no app do banco. Com o Jota, passou a expor o QR Code no balcão e a receber confirmação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado. Ele também programa boletos e cria lembretes por voz. “O Jota veio para ficar.”
Duda, dono de lojas de celular: tinha dificuldade em gerenciar finanças pela Stone trocando de filial constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único lugar por Open Finance. “Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
Principais objeções sobre o Jota
- “É seguro fazer transações pelo WhatsApp?” O dinheiro não fica armazenado no WhatsApp. Ele fica custodiado integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. Toda transação exige senha de 6 dígitos, e o onboarding inclui validação de identidade biométrica. Saiba mais sobre a segurança do Jota.
- “É realmente gratuito? Como o Jota ganha dinheiro?” As funcionalidades principais, como Pix, pagamento de boletos, cobranças e extratos, são gratuitas. O modelo de negócio do Jota prevê receita futura por operações de crédito e maquininha, o que permite manter os serviços essenciais sem custo direto ao cliente.
- “A inteligência artificial entende o que eu falo?” O Jota interpreta texto, áudio e imagem. Você pode mandar um áudio pedindo um Pix, tirar foto de uma folha de pagamento ou digitar um comando. O assistente entende e executa, inclusive programando tarefas recorrentes.
- “Preciso fechar minha conta em outro banco?” Não. O Jota conecta suas contas existentes por Open Finance sem limite de bancos, o que permite visualizar saldos e extratos de todos em um único chat. Você escolhe de qual conta quer pagar em cada transação.
Conclusão
O Brasil tem mais de 13,5 milhões de MEIs ativos em 2026, e a maioria ainda mistura finanças pessoais e do negócio. Essa prática reduz a visibilidade sobre o caixa, aumenta o risco de problemas com a Receita Federal e desperdiça horas por semana em tarefas manuais. Ter uma conta digital MEI separada resolve o problema na raiz.
O Jota centraliza tudo em uma conversa no WhatsApp: Pix gratuito, boletos sem taxa, cobranças automatizadas com QR Code, rendimento de 100% do CDI sem IOF e visão consolidada de todos os bancos por Open Finance, sem precisar instalar nenhum app novo.
Abra sua conta agora e gerencie seu MEI em 5 minutos por dia, direto no WhatsApp.
Ainda tem dúvidas sobre conta digital para MEI? Confira as respostas para as perguntas mais comuns:
Perguntas frequentes
MEI é obrigado a ter conta digital separada?
Não. A legislação brasileira não exige que o MEI abra uma conta em nome do CNPJ para operar. É permitido usar a conta pessoal para receber pagamentos, inclusive via Pix, desde que a conta esteja no nome do próprio MEI. Porém, manter uma conta separada é fortemente recomendado para organização financeira, controle do limite de faturamento anual de R$ 81 mil e para reduzir questionamentos da Receita Federal, que a partir de 2026 cruza dados de renda pessoal com movimentações do MEI conforme a Resolução CGSN nº 183/2025.
Quais documentos são necessários para abrir uma conta digital MEI?
Os documentos padrão são: Certificado da Condição de MEI, CNPJ, documento de identidade, CPF, comprovante de endereço atualizado e, em alguns casos, o endereço da sede do negócio. No Jota, todo esse processo é feito pelo WhatsApp de forma rápida, com envio de documentos por foto ou PDF e validação de biometria facial na própria conversa.
O que é Open Finance e como ele ajuda o MEI?
Open Finance é o sistema regulado pelo Banco Central que permite ao cliente autorizar o compartilhamento de dados e a realização de operações entre diferentes instituições financeiras. Para o MEI, isso significa poder conectar todas as contas bancárias existentes em um único lugar, visualizar saldos consolidados e escolher de qual conta pagar em cada transação, sem precisar abrir múltiplos aplicativos. O Jota usa o Open Finance para centralizar essa gestão inteiramente pelo WhatsApp, sem limite de bancos conectados.
Como o Jota gera cobranças para os clientes do MEI?
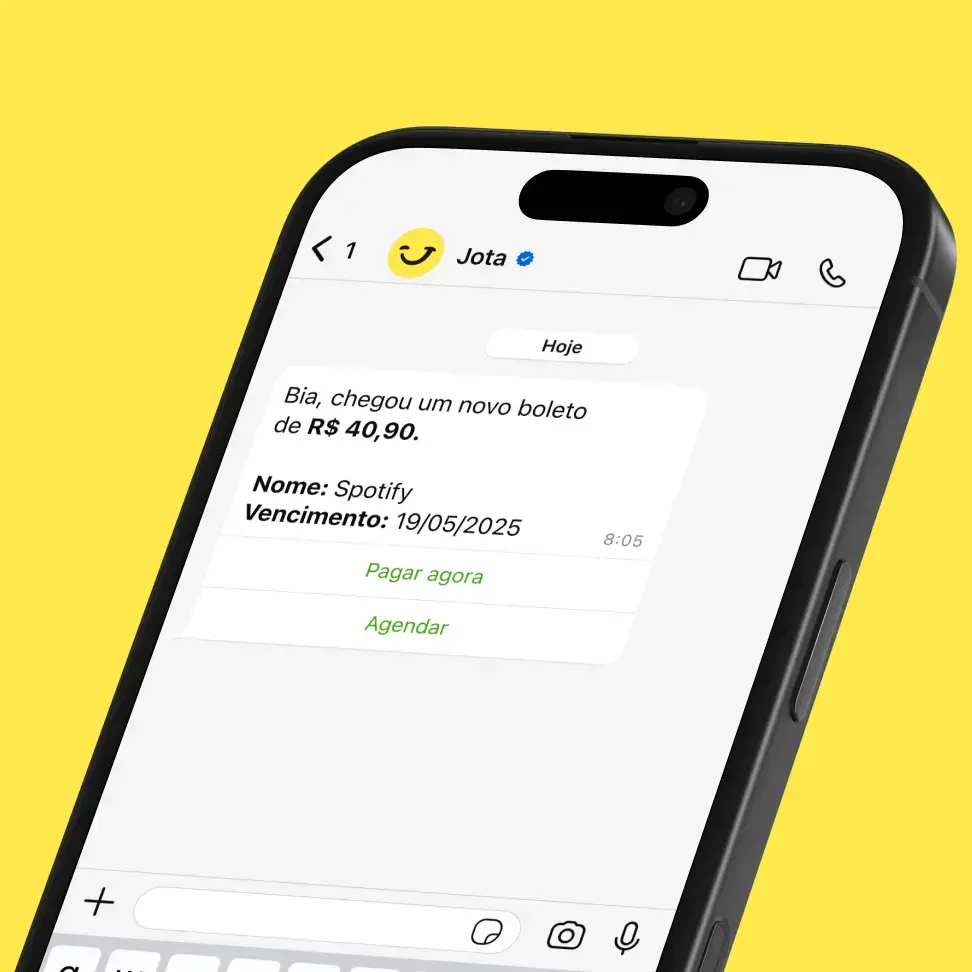
O Jota cria lembretes de cobrança com QR Code Pix prontos para o empreendedor encaminhar diretamente ao cliente pelo WhatsApp. O MEI pode programar esses lembretes para datas específicas, por exemplo, todo dia 5 do mês, e o Jota envia o aviso automaticamente com o QR Code gerado. Esse processo simplifica o recebimento e reduz a inadimplência sem custo adicional.
O rendimento do saldo no Jota tem IOF?
Não. O saldo na conta do Jota rende automaticamente 100% do CDI sem cobrança de IOF, inclusive se o valor for resgatado antes de 30 dias. Em outras contas que oferecem rendimento, o IOF pode consumir até 96% do ganho nos primeiros dias. Com as taxas atuais de juros mencionadas anteriormente, o rendimento diário automático representa uma vantagem real para MEIs que mantêm saldo em conta para capital de giro.