Ultima atualizacao: 12 de agosto de 2026
Principais lições deste artigo
- Definir três metas simultâneas, uma de curto, uma de médio e uma de longo prazo, e transformar cada uma em um valor mensal fixo reduz a dispersão e aumenta a chance de cumprir o plano.
- Adaptar a regra 50-30-20 à realidade brasileira de 2026, com divisões como 70/20/10 para rendas próximas ao salário mínimo, permite que o método funcione para diferentes faixas de renda.
- Reservar 5 minutos por semana para revisar saldos, boletos e aportes mantém o controle em dia sem depender de planilhas ou vários aplicativos.
- Priorizar a reserva de emergência antes de qualquer outro investimento protege contra imprevistos e reduz o risco de resgates antecipados com prejuízo.
- Com o Jota você centraliza contas, recebe alertas de vencimento e extratos consolidados em um único lugar; abra sua conta grátis agora.
Passo 1: identifique a dor que está travando seu controle financeiro
Donos de padaria, freelancers e lojistas MEI costumam enfrentar três problemas centrais: esquecem boletos até o dia do vencimento, perdem tempo alternando entre aplicativos de bancos diferentes e não sabem quanto precisam guardar por mês para atingir um objetivo concreto. O resultado é que o dinheiro some sem deixar rastro e as metas ficam para o mês seguinte.
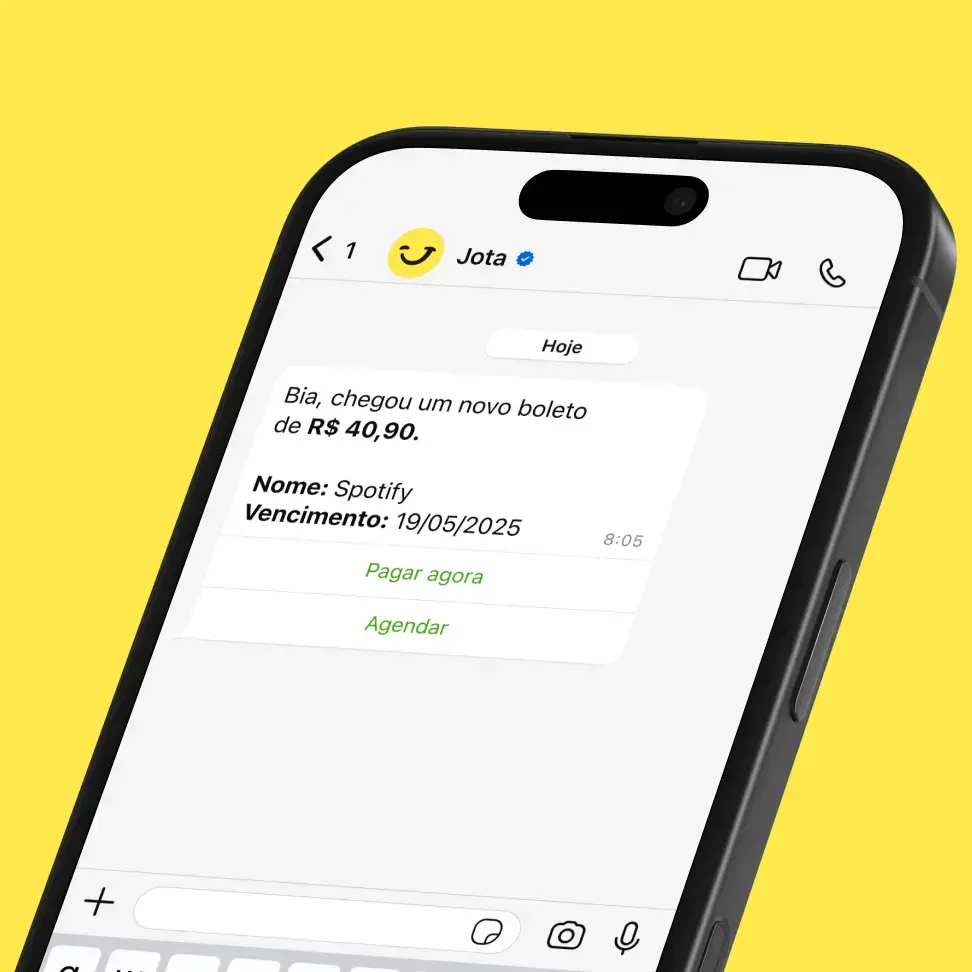
O método abaixo resolve esses três pontos ao mesmo tempo. Ele define o valor mensal necessário para cada meta, encaixa esse valor no orçamento real e automatiza lembretes para que nada seja esquecido.
Passo 2: entenda quando e para quem este método funciona
O processo atende pessoas físicas e pequenos empreendedores que:
- têm renda mensal entre R$ 1.621, salário mínimo de 2026, e R$ 10.000 líquidos;
- não possuem equipe financeira dedicada;
- usam o WhatsApp várias vezes por dia e preferem concentrar tarefas nesse canal.
O tempo necessário é de 20 minutos na configuração inicial e de 5 minutos por semana na revisão. Nenhuma planilha é obrigatória.
Passo 3: escolha 3 metas com prioridade para a reserva de emergência
A primeira meta obrigatória é sempre a reserva de emergência. Depois de iniciar essa reserva, você escolhe mais duas metas, uma de médio e uma de longo prazo. Especialistas recomendam não financiar mais de 2 a 3 metas ao mesmo tempo, o que mantém o foco e evita frustração. Exemplos práticos para 2026:
- Curto prazo, até 12 meses: reserva de emergência de R$ 9.600, equivalente a 3 meses de gastos essenciais de R$ 3.200.
- Médio prazo, de 1 a 3 anos: troca de equipamento da padaria ou compra de um notebook novo, com meta de R$ 6.000 em 18 meses.
- Longo prazo, acima de 3 anos: previdência complementar ou imóvel, com contribuição mensal definida pela fórmula do próximo passo.
Passo 4: transforme cada meta em valor mensal com uma fórmula simples
O cálculo mensal sem considerar rendimento segue uma fórmula direta, conforme a calculadora de meta de economia mensal:
Valor mensal = (valor total da meta − valor já guardado) ÷ meses restantes
Veja exemplos aplicados:
| Meta | Valor total | Já guardado | Meses | Depósito mensal |
|---|---|---|---|---|
| Reserva de emergência | R$ 9.600 | R$ 0 | 12 | R$ 800 |
| Equipamento ou notebook | R$ 6.000 | R$ 1.500 | 18 | R$ 250 |
| Previdência complementar | R$ 100.000 | R$ 0 | 60 | R$ 1.217* |
*Com rendimento composto, o aporte necessário para chegar a R$ 100.000 em 5 anos fica em torno de R$ 1.217 por mês, em vez de R$ 1.667 sem juros.
Adicione um buffer de 10% ao valor calculado. Esse acréscimo cobre imprevistos dentro da própria meta e reduz a chance de atraso.
Passo 5: adapte a regra 50-30-20 ao seu salário real em 2026
Depois de saber quanto precisa guardar por mês em cada meta, o próximo passo é verificar se esses valores cabem no seu orçamento. A regra 50-30-20 divide a renda líquida em 50% para necessidades, 30% para desejos e 20% para poupança e investimentos. No Brasil de 2026, essa divisão exige ajustes.
| Renda líquida mensal | Divisão recomendada | Valor para metas |
|---|---|---|
| R$ 1.621, salário mínimo | 70/20/10 | R$ 162 por mês |
| R$ 3.000 | 50/30/20 | R$ 600 por mês |
| R$ 5.000 | 50/30/20 | R$ 1.000 por mês |
| R$ 7.000 | 50/30/20 | R$ 1.400 por mês |
Em cidades como São Paulo e Rio de Janeiro, o aluguel consome cerca de 38% a 50% da renda familiar, chegando a 65% entre famílias de baixa renda. Nesses casos, uma divisão temporária de 60/25/15 pode ser mais realista até que a renda aumente ou os gastos sejam reduzidos. Para freelancers e MEI com renda variável, a média dos últimos 3 meses serve como base de cálculo.
O princípio central é simples. Transfira o percentual de poupança no dia em que a renda cair na conta digital, antes de qualquer gasto.
Passo 6: monte uma revisão semanal de 5 minutos
Uma revisão curta e recorrente mantém o plano vivo sem exigir muito tempo. Escolha um dia fixo, como domingo de manhã, e siga esta sequência:
- Verifique o saldo consolidado de todas as contas. Essa visão mostra se há dinheiro suficiente para os próximos vencimentos.
- Confira as últimas transações em busca de cobranças erradas ou esquecidas. Essas cobranças podem reduzir o saldo sem que você perceba.
- Some os gastos variáveis da semana e compare com o limite da categoria “desejos”. Essa comparação indica se ainda existe margem até o fim do mês.
- Confirme a data do próximo boleto a vencer. Essa checagem garante que o saldo do primeiro passo cobre esse pagamento.
- Registre se o aporte mensal da meta foi realizado. Se ainda não tiver feito, programe a transferência antes que o dinheiro seja gasto.
Em semanas muito corridas, uma versão de 2 minutos, que inclui abrir as contas, checar algo urgente e confirmar o próximo vencimento, já mantém o hábito ativo. Manter a revisão curta costuma ser mais eficaz do que pular a semana inteira.
Com o Jota, essa revisão fica mais simples. Você pode pedir o extrato consolidado de todos os bancos via Open Finance em uma única mensagem e receber o resumo em texto, PDF ou Excel, sem precisar alternar entre aplicativos.
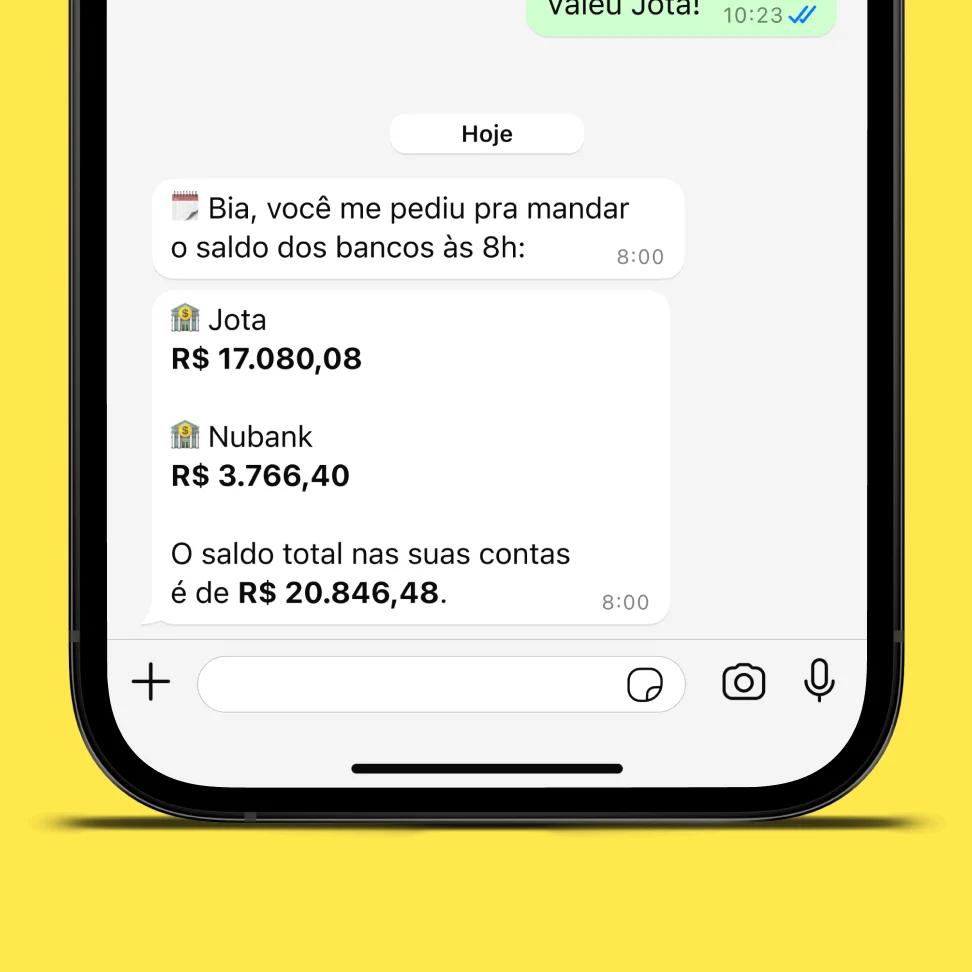
Abra sua conta e peça seu extrato consolidado agora mesmo.
Passo 7: priorize a reserva de emergência e automatize lembretes
Uma reserva de emergência bem montada evita perdas em resgates antecipados. Uma família com R$ 80.000 em Tesouro IPCA+ 2040 que precisa de R$ 15.000 de forma inesperada pode sofrer perda real de R$ 17.250 ao resgatar antes do prazo. A reserva reduz esse risco.
O tamanho recomendado da reserva varia por perfil:
- CLT estável: de 3 a 6 meses de gastos essenciais.
- Autônomo ou freelancer: de 6 a 12 meses.
- MEI ou pequeno empresário: reserva pessoal de 12 meses e reserva operacional do negócio de 3 a 6 meses.
Quem ainda não tem nada guardado pode começar com uma meta inicial de R$ 1.000, valor que cobre cerca de 80% das emergências menores. Depois disso, a pessoa escala para o objetivo completo. A reserva deve ficar em CDB com liquidez diária ou Tesouro Selic, que rendem mais do que a poupança tradicional.
Para automatizar o cuidado com essa reserva e com outras metas, use o Jota para programar tarefas recorrentes. Veja exemplos de mensagens prontas para copiar e colar:
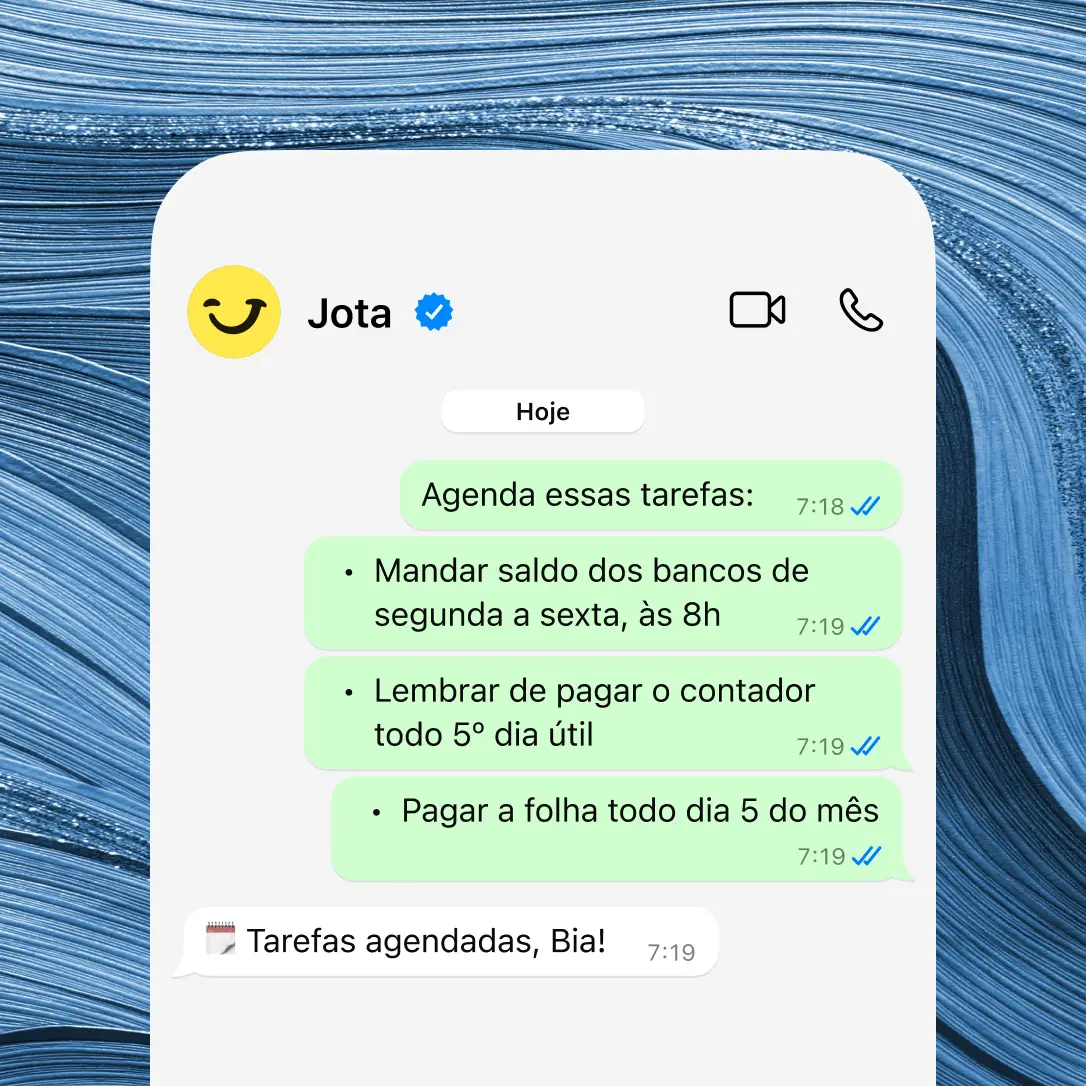
- “Jota, todo dia 5 me lembra de transferir R$ 800 para minha reserva de emergência.”
- “Jota, me avisa 3 dias antes do vencimento de cada boleto.”
- “Jota, toda segunda de manhã me manda o extrato consolidado de todos os bancos.”
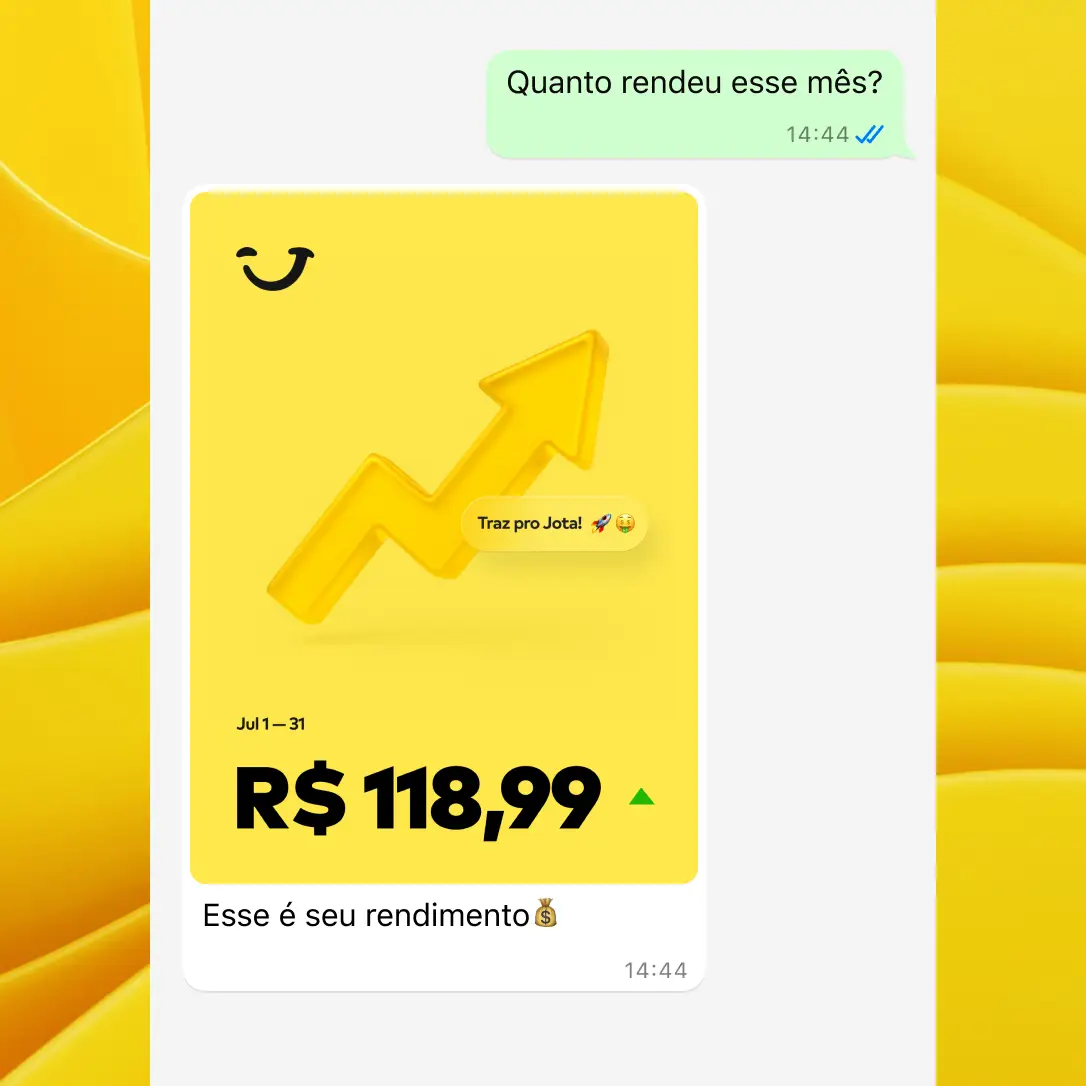
O saldo na conta digital do Jota rende automaticamente 100% do CDI, sem IOF e sem necessidade de separar valores em caixinhas. O rendimento incide sobre qualquer valor disponível na conta.
Critérios de sucesso
O controle financeiro mostra bons resultados quando:
- nenhum boleto vence sem aviso prévio;
- o aporte mensal das metas acontece antes de qualquer gasto variável;
- a revisão semanal de 5 minutos ocorre de forma natural, sem esforço consciente;
- o saldo consolidado de todas as contas fica visível em menos de 1 minuto.
Variações e casos comuns
Múltiplas contas, pessoa física e pessoa jurídica: conectar todas as contas via Open Finance no Jota centraliza a visão financeira em um único lugar e reduz a necessidade de alternar entre aplicativos.
Renda irregular, freelancer ou MEI: usar a média dos últimos 3 meses como base de cálculo dá um parâmetro mais estável. Em meses acima da média, direcionar o excedente integralmente para a reserva de emergência fortalece a proteção antes de avançar em outros objetivos.
Empreendedores que cobram clientes: o Jota gera lembretes de cobranças com QR Code prontos para encaminhar ao cliente, o que reduz inadimplência e trabalho manual.
Boas práticas e próximos passos
- Revisar as 3 metas a cada 3 meses, porque valores e prazos mudam com o tempo.
- Recompor a reserva de emergência depois de qualquer uso, antes de retomar outros investimentos.
- Automatizar o Pix de aporte no dia do recebimento da renda.
- Manter a segurança das transações ativa. O Jota exige senha de 6 dígitos para cada operação e o dinheiro fica custodiado na Celcoin, regulada pelo Banco Central.
Abra sua conta no Jota e comece a controlar suas metas hoje.
Perguntas frequentes
Quanto tempo leva para abrir uma conta no Jota?
A abertura de conta digital no Jota acontece integralmente pelo WhatsApp e leva entre 2 e 3 minutos. O processo pede envio de documento, validação de biometria e cadastro de senha. Para empreendedores pessoa jurídica, o sistema também solicita o contrato social. Depois da abertura, o Jota apresenta um passo a passo guiado para explorar as funcionalidades.
A regra 50-30-20 funciona para quem ganha o salário mínimo?
Para rendas próximas ao salário mínimo de R$ 1.621 em 2026, a divisão original de 50-30-20 costuma não se sustentar porque os gastos essenciais passam de 50% da renda. A adaptação recomendada é a divisão 70-20-10, com 10%, cerca de R$ 162 por mês, destinados à poupança. O ponto principal é criar o hábito de guardar um valor fixo todos os meses, mesmo que pequeno, e aumentar o percentual conforme a renda crescer.
Devo investir antes de completar minha reserva de emergência?
A orientação padrão indica completar pelo menos 3 meses de reserva de emergência antes de investir em renda variável, como ações ou fundos imobiliários. Os 3 meses seguintes, para chegar a 6, podem ser construídos em paralelo com investimentos iniciais de renda fixa. Sem reserva, qualquer imprevisto, como demissão, problema de saúde ou reparo urgente, tende a forçar o resgate antecipado de investimentos, muitas vezes com perda. A reserva precisa ficar em produtos com liquidez diária, como CDB 100% do CDI ou Tesouro Selic.
Como o Jota ajuda a não esquecer boletos e metas financeiras?
O Jota usa inteligência artificial para monitorar vencimentos e enviar alertas no WhatsApp antes que o boleto vença. A pessoa pode programar lembretes recorrentes por texto ou áudio, por exemplo “me avisa 3 dias antes de cada vencimento”, e o Jota executa a tarefa de forma automática. Para metas financeiras, o usuário configura lembretes mensais de aporte e recebe o extrato consolidado de todos os bancos conectados via Open Finance em um único chat, sem abrir outros aplicativos.
O Jota é seguro para centralizar todas as minhas contas?
O Jota opera com camadas de segurança específicas. O dinheiro não fica armazenado no WhatsApp nem com o Jota, fica custodiado na Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. Cada transação exige uma senha de 6 dígitos e o onboarding inclui validação de identidade por biometria. A conexão com outros bancos via Open Finance segue protocolos regulados pelo Banco Central, sem armazenamento de senhas de terceiros pelo Jota. O usuário pode manter as conversas com o Jota arquivadas no WhatsApp e não precisa deixar aplicativos de bancos instalados no celular.