Última atualização: 21 de agosto de 2026
Principais lições deste artigo
- Pagamento é o cumprimento voluntário de uma obrigação que extingue o vínculo entre devedor e credor, conforme o Código Civil brasileiro.
- Os meios de pagamento mais usados no Brasil são Pix (42% do e-commerce), boleto bancário, cartões e carteiras digitais, com o Pix superando o cartão de crédito em volume.
- Pagamento a prazo, como o boleto 30 60, exige atenção aos vencimentos para evitar multas de até 2% e juros de 0,033% ao dia.
- O Pix oferece liquidação instantânea, enquanto boletos e cartões têm prazos variáveis que impactam diretamente o fluxo de caixa das empresas.
- Com o Jota, você faz Pix grátis por áudio ou foto no WhatsApp e ainda automatiza boletos e cobranças: abra sua conta grátis agora.
Quais são os tipos de pagamento mais usados no Brasil
O mercado brasileiro conta com uma variedade de formas de pagamento, cada uma com características próprias de prazo, custo e alcance:
- Pix: sistema de pagamento instantâneo instituído pelo Banco Central em agosto de 2020, que transfere valores em menos de 10 segundos, 24 horas por dia, 7 dias por semana, incluindo feriados, e é gratuito para pessoas físicas.
- Boleto bancário: comprovante padronizado com código de barras, aceito em bancos, caixas eletrônicos, lotéricas e aplicativos, que alcança os cerca de 60 milhões de brasileiros sem cartão de crédito.
- Cartão de crédito: meio ainda relevante, mas que vem perdendo espaço para o Pix no e-commerce.
- Cartão de débito: pagamento imediato vinculado ao saldo em conta.
- Carteiras digitais: soluções como Mercado Pago e PicPay, em crescimento acelerado.
- Dinheiro em espécie: meio em declínio, mas ainda presente em regiões menos bancarizadas.
O Pix respondeu por 42% do valor transacionado no e-commerce brasileiro em 2025, superando o cartão de crédito, que ficou com 40%, segundo o Global Payments Report 2026. Nos pontos de venda físicos, o Pix já representava 34% do valor transacionado em 2025.
Como funciona pagamento a prazo e o que significa boleto 30 60
Pagamento a prazo é qualquer modalidade em que a liquidação da dívida ocorre depois da entrega do bem ou serviço. As partes combinam o prazo, que pode ser expresso em dias corridos ou dias úteis.
A expressão “boleto 30 60” indica que o comprador receberá dois boletos: o primeiro com vencimento em 30 dias e o segundo em 60 dias. Essa prática é comum no comércio atacadista e em negociações entre empresas B2B. Cada boleto tem vencimento, valor e código de barras próprios.
Se o boleto for pago após a data de vencimento, podem incidir multa de até 2% e juros de mora de até aproximadamente 0,033% ao dia, com limite de 1% ao mês, conforme os percentuais definidos pelo emitente dentro dos limites legais. Na prática, isso significa que, para um boleto de R$ 1.000, um atraso de 10 dias já gera R$ 23,30 em encargos. Esse valor sai direto do bolso do empreendedor desatento.
Qual é o prazo médio de pagamento e recebimento
O prazo médio varia conforme o setor e a forma de pagamento escolhida:
- Pix: liquidação em até 10 segundos, disponível 24 horas por dia, todos os dias.
- Boleto bancário: compensação no mesmo dia se o pagamento ocorrer em horário bancário, ou no próximo dia útil se o pagamento ocorrer à noite ou no fim de semana.
- Cartão de crédito: recebimento pelo lojista em 1 dia útil, com antecipação paga, ou em até 30 dias, no prazo padrão, com desconto de MDR.
- Cartão de débito: liquidação em 1 dia útil.
A liquidação instantânea do Pix reduz a dependência das empresas dos prazos de recebimento do cartão de crédito e melhora diretamente o fluxo de caixa, especialmente para pequenos negócios. Antes de organizar esses prazos, o empreendedor precisa entender com clareza o que significa pagar e o que significa receber.
Diferença entre recebimento e pagamento
Pagamento e recebimento descrevem o mesmo fluxo financeiro, mas em perspectivas opostas. Pagamento é a saída de recursos do devedor para quitar uma obrigação. Recebimento é a entrada desses mesmos recursos na conta do credor.
Para um dono de padaria, o Pix que o cliente faz ao comprar pão é um recebimento para a padaria e um pagamento para o cliente. Já o boleto que a padaria paga ao fornecedor de farinha é um pagamento para a padaria e um recebimento para o fornecedor. Controlar os dois fluxos, entradas e saídas, define uma gestão financeira saudável.
Depois de entender esses dois lados, fica mais fácil avaliar como cada forma de pagamento afeta multas, taxas e o fluxo de caixa do negócio.
Formas de pagamento no Brasil: Pix, boleto e cartão (exemplos práticos com multas e taxas)
O Pix domina o mercado brasileiro em volume e frequência de uso, mas a velocidade não elimina custos ocultos para quem gerencia tudo de forma manual. O sistema movimentou trilhões de reais em 2025 e já faz parte da rotina de mais de 150 milhões de brasileiros. Mesmo assim, muitos empreendedores ainda perdem dinheiro com atrasos, tarifas e falta de organização.
Veja alguns exemplos práticos de quanto isso pode custar:
- Boleto esquecido: multa de 2% mais juros diários de 0,033%. Em um boleto de R$ 5.000, um mês de atraso gera R$ 100 de multa mais cerca de R$ 49,50 de juros, totalizando R$ 149,50.
- Pix com tarifa em bancos tradicionais: alguns bancos cobram até R$ 10 por Pix para contas PJ. Um negócio que faz 100 transferências por mês gasta R$ 1.000 apenas em tarifas.
- Cartão de crédito: a taxa MDR do cartão de crédito aumentou 2 pontos-base de 2022 para 2024 e continua representando um custo relevante para o lojista.
- Múltiplos aplicativos: gerenciar conta pessoa física, conta PJ e maquininha em aplicativos separados consome tempo e aumenta o risco de erros.
Como o Jota resolve: Pix sem taxa via áudio ou foto no WhatsApp
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Para fazer um Pix, você envia um áudio ou uma foto e o assistente executa o pagamento, sem abrir nenhum aplicativo de banco.
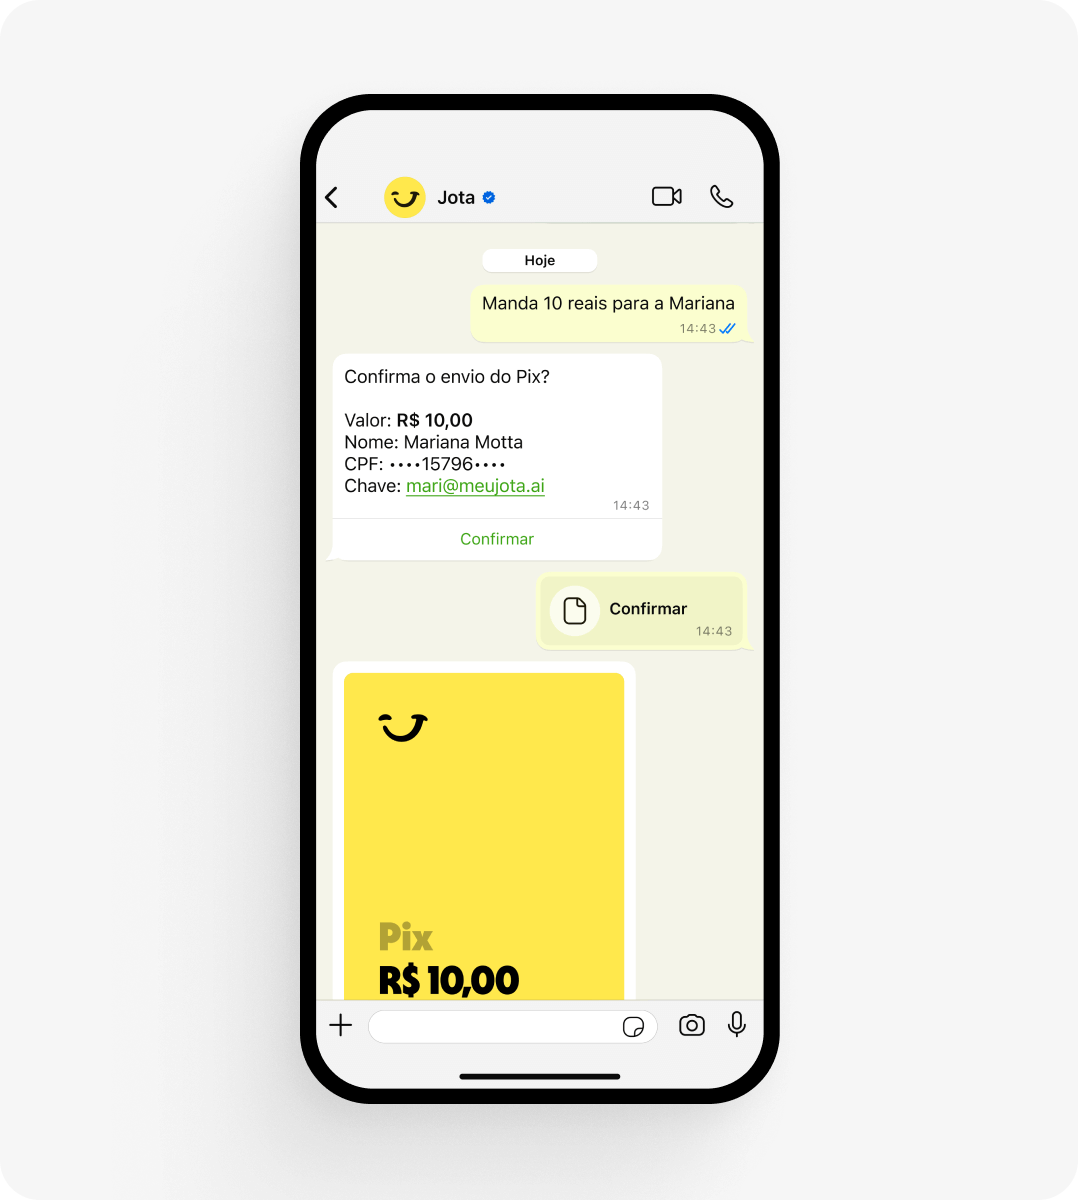
Renan, lojista com três lojas de materiais descartáveis, pagava até R$ 10 por Pix em seu banco anterior e acumulava cerca de R$ 1.000 em tarifas mensais. Com o Jota, o processo se tornou gratuito e mais rápido: “Em um mês, economizei mais de R$ 500 em tarifas.”
O Jota também processa pagamentos em lote por imagem. Basta fotografar uma folha de pagamento para que o assistente execute todas as transferências de uma vez, o que reduz horas de trabalho manual.
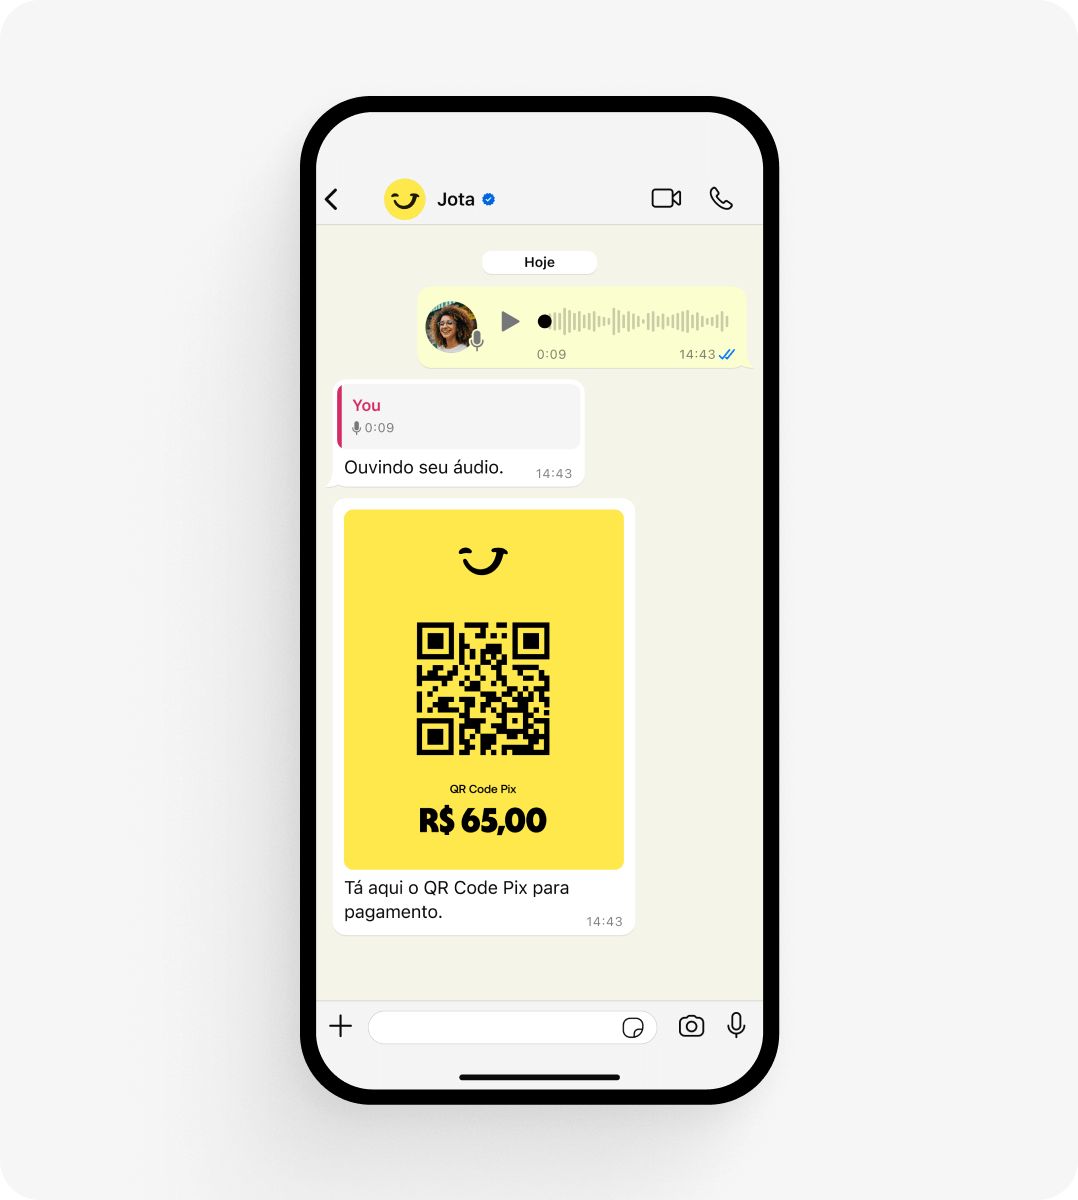
Comece a fazer Pix grátis pelo WhatsApp agora mesmo.
Como o Jota resolve: lembretes automáticos de boletos e cobranças
O Jota usa inteligência artificial para monitorar vencimentos e alertar o usuário antes que o prazo expire. Ao receber o aviso, a pessoa pode pagar ou agendar o pagamento do boleto diretamente na conversa do WhatsApp, evitando multas e estresse.
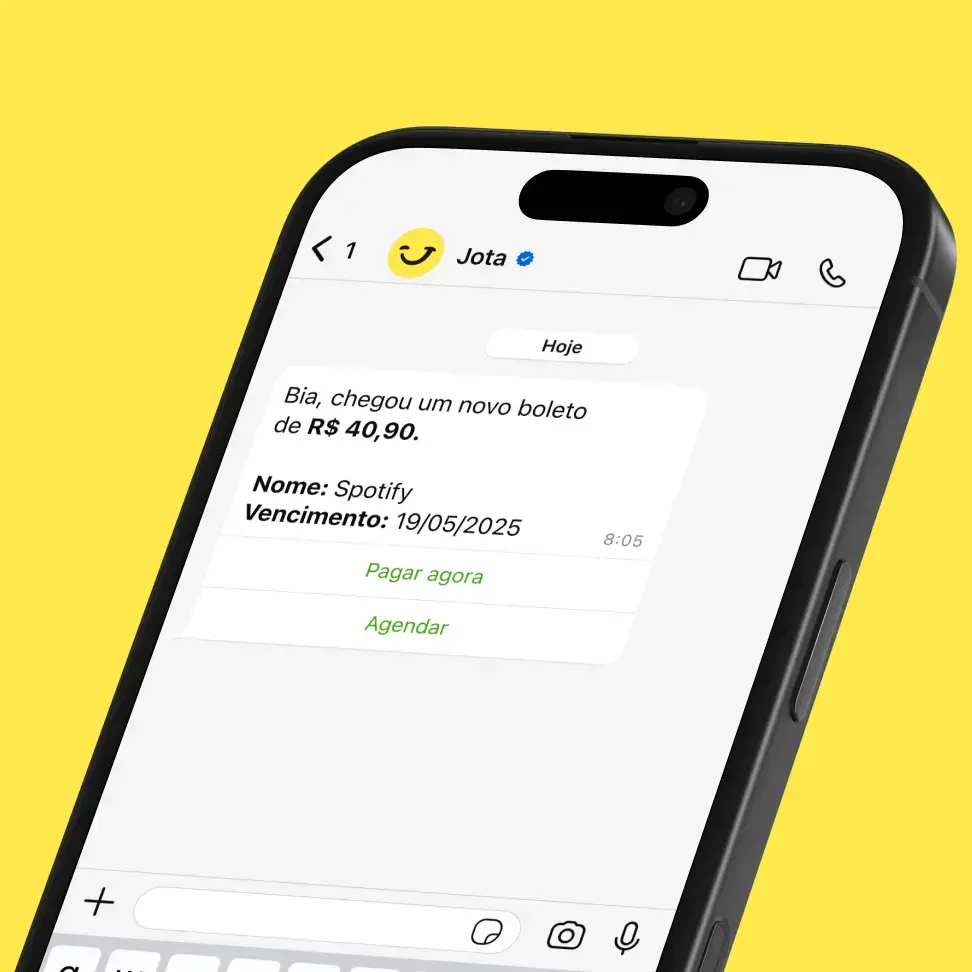
Para empreendedores, o Jota também automatiza cobranças. O assistente gera lembretes com QR Code Pix prontos para encaminhar ao cliente, o que reduz a inadimplência sem que o dono do negócio precise ligar ou enviar mensagens manualmente. A divisão da Rommanel em Minas Gerais usa esse recurso para administrar boletos de suas consultoras e reduzir a taxa de inadimplência.
Todas as tarefas podem ser automatizadas. Basta instruir o Jota uma vez e ele executa a rotina nos horários definidos, inclusive com envio de extratos consolidados por e-mail ou WhatsApp toda manhã.
Como o Jota resolve: visão consolidada via Open Finance
Gerenciar dinheiro espalhado em vários bancos consome horas toda semana. O Open Finance resolve esse problema ao permitir a integração segura de contas e pagamentos em um único ambiente. A iniciação de pagamentos via Open Finance cresceu de cerca de 7,4 milhões para 64,5 milhões de transações entre 2024 e 2025, o que mostra a força desse modelo.
Com o Open Finance do Jota, o usuário conecta todos os seus bancos, como Nubank, Itaú, Bradesco, Stone e Mercado Pago, em um único chat de WhatsApp. A pessoa consegue ver saldo consolidado, extratos por banco ou por período e escolher de qual conta sairá cada pagamento, sem instalar nenhum aplicativo adicional.
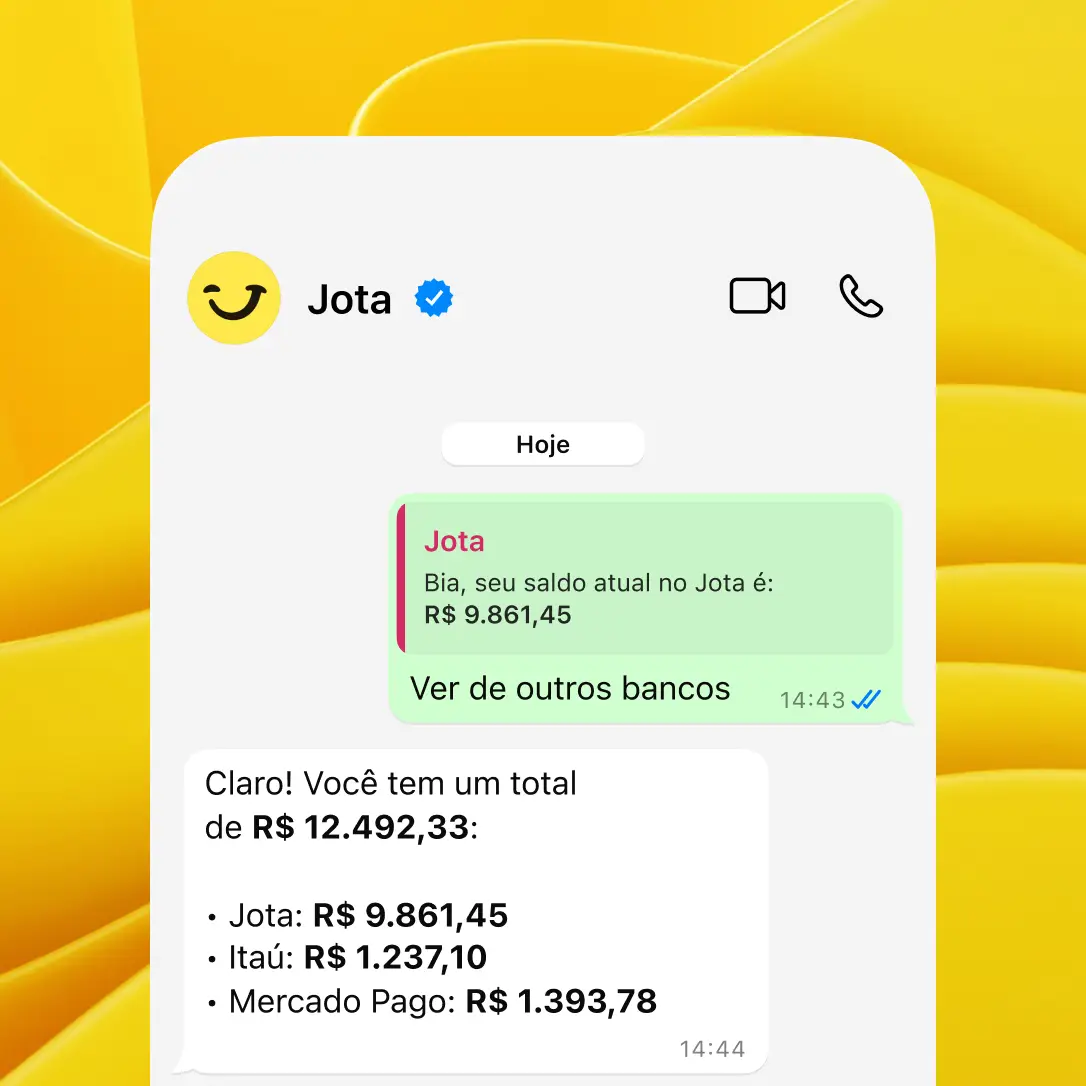
Duda, dono de lojas de celular, centralizou o recebimento das maquininhas Stone no Jota: “Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.” O saldo rende automaticamente 100% do CDI, sem IOF e sem necessidade de separar valores em caixinhas. Esse rendimento incide sobre qualquer valor em conta, todos os dias.
Conecte todos os seus bancos em um único WhatsApp e abra sua conta agora.
Perguntas frequentes sobre o Jota
O Jota é realmente gratuito? Como ele sustenta o modelo de negócio?
Sim. Funcionalidades como Pix, pagamento de boletos e cobranças por QR Code são oferecidas sem custo direto ao usuário. O Jota é remunerado futuramente por operações de crédito e pagamento por maquininha, o que permite manter a gratuidade das funções essenciais para pessoas físicas e empreendedores.
O Jota é seguro? Meu dinheiro fica guardado no WhatsApp?
Não. O dinheiro não fica armazenado no WhatsApp nem com o Jota. O saldo é mantido integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. O processo de abertura inclui validação de biometria e toda transação exige senha de 6 caracteres. O usuário pode manter a conversa com o Jota arquivada e não precisa deixar aplicativos de bancos instalados no celular. Saiba mais sobre a segurança do Jota.
Como a inteligência artificial do Jota funciona na prática?
O Jota utiliza inteligência artificial conversacional treinada para tarefas financeiras. O assistente entende texto, áudio e imagem para executar ações pontuais ou automatizadas. Um lojista pode dizer “toda manhã me manda o extrato consolidado de todos os bancos em Excel” e o Jota executa essa tarefa diariamente. Também é possível programar lembretes por voz, como “hoje às 14h, lembrar de lançar a nota fiscal”, e o assistente envia a notificação no horário certo.
Quanto tempo leva para abrir uma conta no Jota?
O processo de abertura de conta é feito 100% pelo WhatsApp e leva entre 2 e 3 minutos. As etapas incluem envio de documentos, validação de biometria e cadastro de senha. Para empresas, é necessário também o contrato social. Após a criação da conta, o Jota oferece um passo a passo guiado para explorar todas as funcionalidades.
O Jota atende tanto pessoa física quanto pessoa jurídica?
Sim. O Jota oferece conta digital para pessoa física e para empreendedores pessoa jurídica. Para o PJ, há funcionalidades específicas, como gestão de cobranças com QR Code, extrato por CNPJ, pagamentos em lote e visão consolidada de múltiplas contas vinculadas ao mesmo CNPJ. Conheça a conta PJ do Jota.
Conclusão
Pagamento é o ato que extingue uma obrigação, simples na teoria, mas cercado de burocracia, taxas e esquecimentos no dia a dia brasileiro. O Pix acelerou as transações e se tornou dominante entre adultos, mas velocidade sem organização continua gerando multas, tarifas e perda de tempo.
O Jota reúne em uma única conversa de WhatsApp tudo que padeiros, barbeiros, feirantes, lojistas e freelancers precisam: Pix gratuito por áudio ou foto, radar de boletos com alertas automáticos, cobranças com QR Code para clientes, Open Finance para visão consolidada de todos os bancos e o rendimento automático já mencionado. Tudo isso funciona sem instalação de novos aplicativos e sem taxas escondidas.
Abra sua conta agora, em menos de 3 minutos direto no WhatsApp.