Ultima atualizacao: 7 de agosto de 2026
Principais lições deste artigo
- Apps bancários tradicionais exigem navegação complexa e múltiplos logins, o que pode consumir até 10 horas por mês de pequenos empreendedores.
- Apenas 44,5% dos brasileiros dominam habilidades digitais complexas, enquanto 64,1% já usam WhatsApp com fluência, o que torna o chat a interface mais acessível.
- O Jota oferece abertura de conta em 2 a 3 minutos pelo WhatsApp, Pix por áudio ou foto, radar de boletos automático e Open Finance consolidado, tudo sem instalar novos apps.
- Usuários reais relatam economia de R$ 500 a R$ 1.000 por mês em tarifas e tempo ao substituir apps bancários pelo Jota via WhatsApp.
- Centralize seus pagamentos no WhatsApp em menos de 3 minutos, sem pagar tarifa de Pix
Por que contas digitais tradicionais complicam sua vida
Apps bancários tradicionais exigem login, senha, navegação por menus e, muitas vezes, um segundo app para uma conta PJ. Esse fluxo gera perda de tempo e dinheiro. Usuários do Jota relatam economizar até 10 horas por mês ao centralizar pagamentos em uma única conversa no WhatsApp.
O problema é estrutural. Uma pesquisa da CNI de abril de 2026 mostrou que apenas 44,5% dos brasileiros têm habilidades digitais complexas, como configurar apps e trabalhar com planilhas. Já 64,1% dominam tarefas digitais básicas, como usar aplicativos de mensagens. A interface mais acessível para a maioria dos brasileiros não é um app bancário, é o WhatsApp.
O WhatsApp conta com cerca de 147 milhões de usuários ativos no Brasil. Uma pesquisa Mobile Time/Opinion Box de 2024 mostra que WhatsApp e telefone são os canais de atendimento preferidos por 30% dos brasileiros cada. Usar um app bancário separado, quando quase tudo já acontece no WhatsApp, adiciona um passo que muitas pessoas não querem dar.
Os boletos esquecidos ampliam o prejuízo. Sem lembretes automáticos, multas e juros se acumulam. Sem visão consolidada de saldo, fica difícil saber de qual conta pagar. Sem integração entre contas, o empreendedor abre três apps diferentes antes de fazer uma transferência.
A solução: a interface que você já usa, WhatsApp + Jota
O Jota é um assistente financeiro com conta digital que opera inteiramente pelo WhatsApp. O onboarding leva de 2 a 3 minutos: envio de documentos, validação de biometria e cadastro de senha, tudo dentro do chat. Para empresas, o usuário inclui o contrato social no mesmo fluxo.
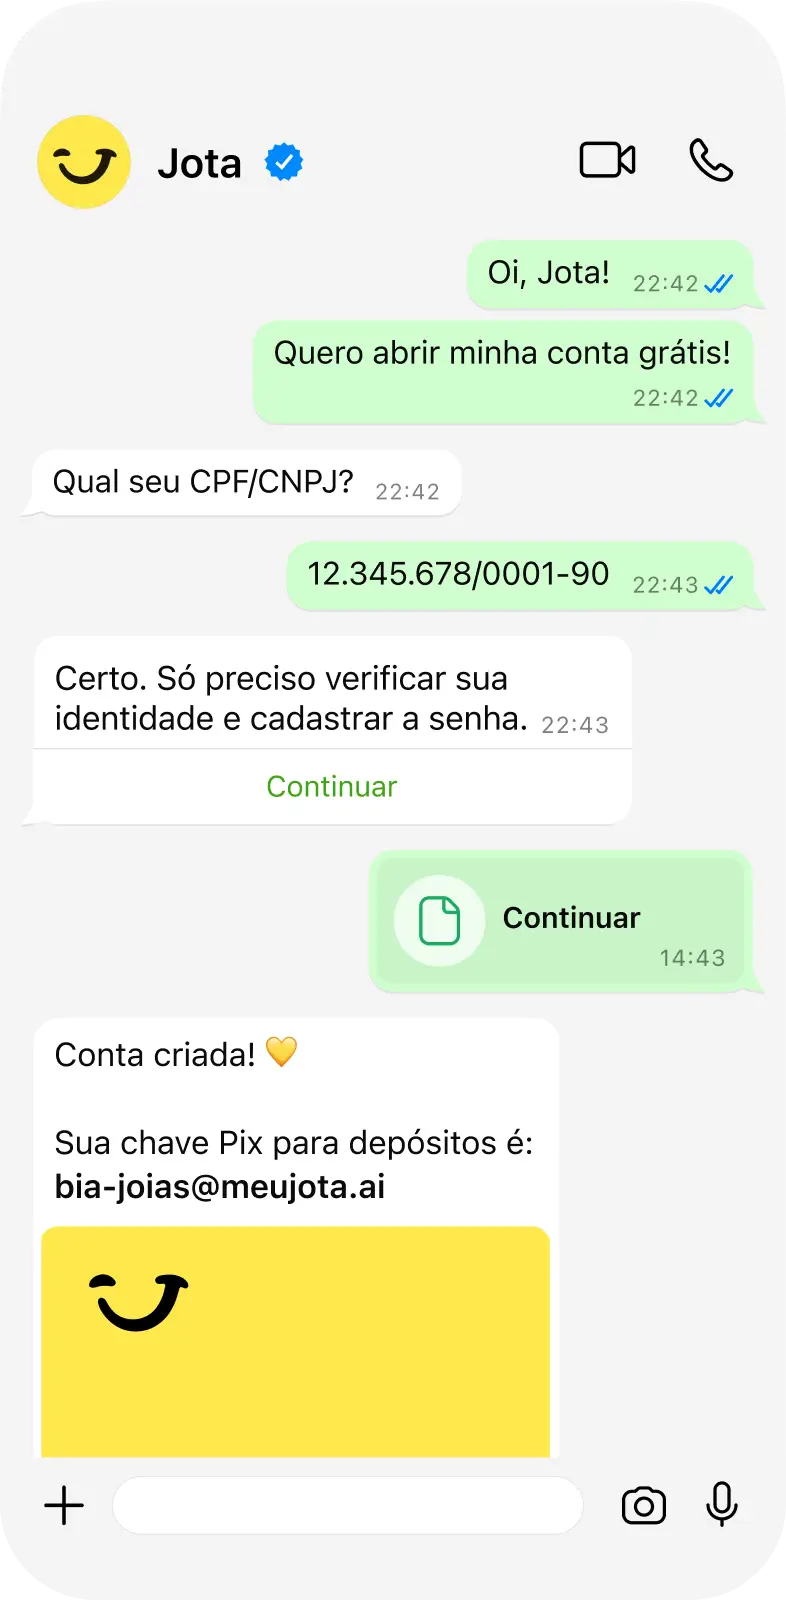
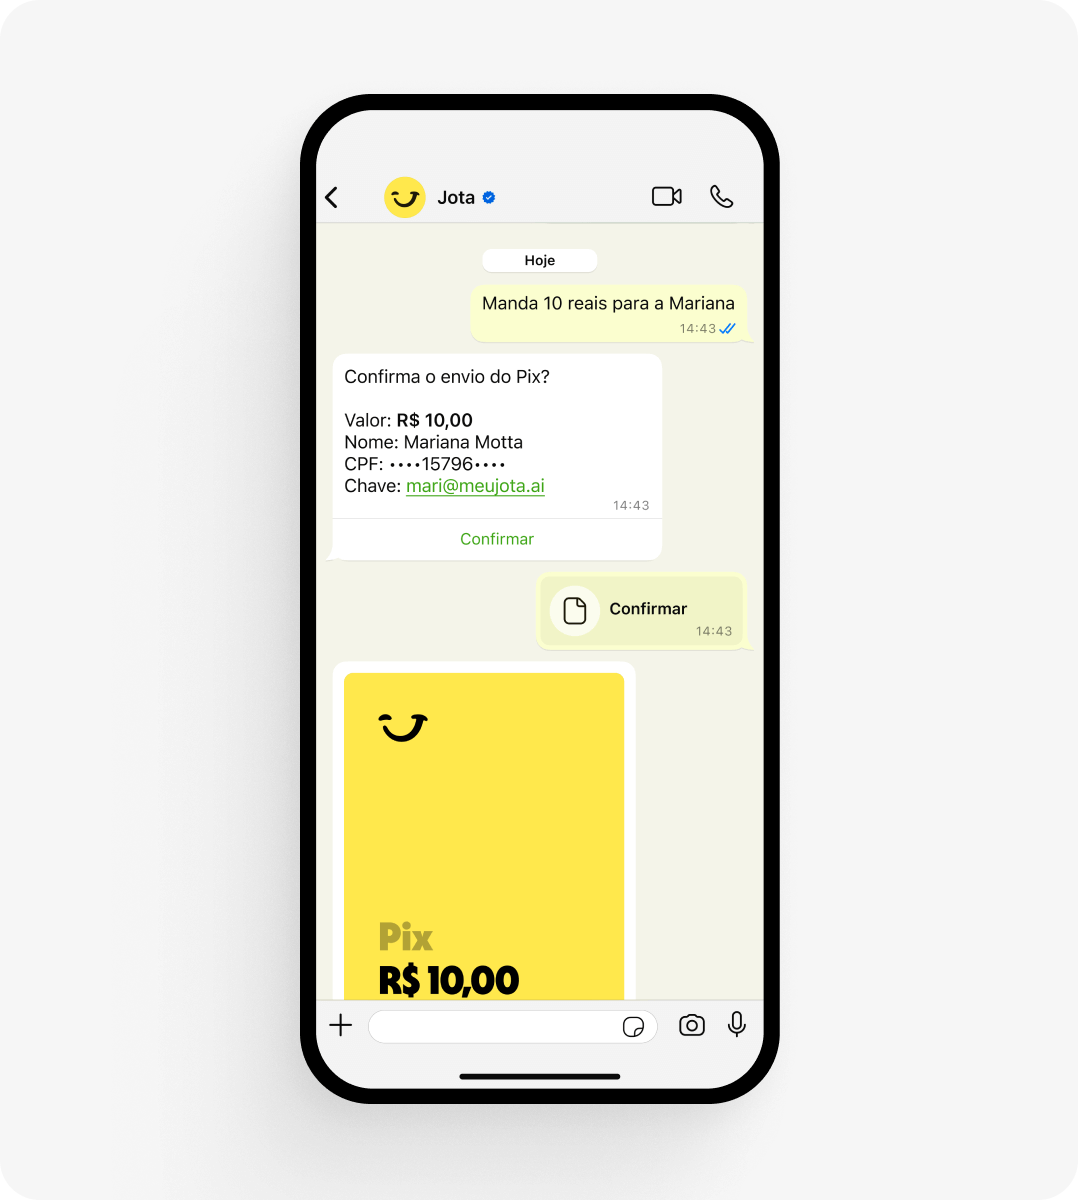
Depois de abrir a conta, o usuário conversa com o Jota em texto, áudio ou foto para realizar qualquer operação financeira. Alguns exemplos de comandos do dia a dia:
- “Jota, paga esse boleto” com envio da foto do código de barras
- “Jota, faz um Pix de R$ 200 para o João”
- “Jota, me manda o extrato consolidado de todos os bancos em Excel”
- “Jota, toda manhã me avisa os boletos que vencem hoje”
O Pix pode ser enviado por texto, áudio ou foto. O radar de boletos usa inteligência artificial para alertar sobre vencimentos e oferecer pagamento ou agendamento direto no chat. As cobranças para clientes são geradas com QR Code Pix, prontas para o empreendedor encaminhar pelo WhatsApp. O Open Finance conecta todos os bancos do usuário em um único chat, sem instalação de app adicional.
Elcio Calefi, diretor de Tecnologia da Associação Open Finance, explica que, para quem tem relacionamento com múltiplos bancos, a jornada fica mais fluida. A pessoa passa a escolher de onde quer pagar sem acessar vários aplicativos para entender onde tem dinheiro. O Jota aplica essa lógica na prática.
O dinheiro fica custodiado na Celcoin, parceiro de banking as a service (BaaS) regulado pelo Banco Central, e não no WhatsApp. A segurança é reforçada por validação de identidade no onboarding e senha de 6 dígitos em cada transação.
A tabela a seguir resume as principais diferenças práticas entre usar um app bancário tradicional e usar o Jota via WhatsApp no dia a dia:
| Interface | Tempo médio por Pix | Esquecimento de boletos | Necessidade de novo app |
|---|---|---|---|
| App bancário tradicional | Login e navegação por menus, com vários passos | Sem lembrete automático integrado | Sim, um app por banco |
| Jota via WhatsApp | Um áudio ou texto no chat | Radar de boletos com alerta automático | Não, usa o WhatsApp já instalado |
Benefícios reais para quem vive na correria
Renan é lojista com três lojas físicas de materiais descartáveis. Antes do Jota, pagava R$ 10 por Pix, o que gerava cerca de R$ 1.000 por mês só em taxas. Com o Jota, o processo ficou gratuito e mais rápido. “Fechei todos os meus bancos exceto o Nubank, que uso apenas para emitir boletos. Faço todo o resto pelo Jota.” Em um mês, ele economizou mais de R$ 500 em tarifas.
Duda é dono de lojas de celular e tinha dificuldade em gerenciar finanças pela Stone, pois precisava trocar de filial constantemente. Com o Jota, passou a receber o dinheiro das maquininhas em um único local. “Eu parei de fazer gestão pela Stone. Hoje recebo o dinheiro pelas maquininhas da Stone, só que já redireciono automaticamente para o Jota.”
Raphael Santos, dono de loja de suplementos, expõe o QR Code no balcão e recebe confirmação instantânea de cada Pix direto no WhatsApp. Ele não precisa checar extrato no app de um banco. Raphael também usa as tarefas automáticas do Jota para agendar lembretes por voz, como “hoje, às 14h, lembrar de lançar a nota fiscal”.
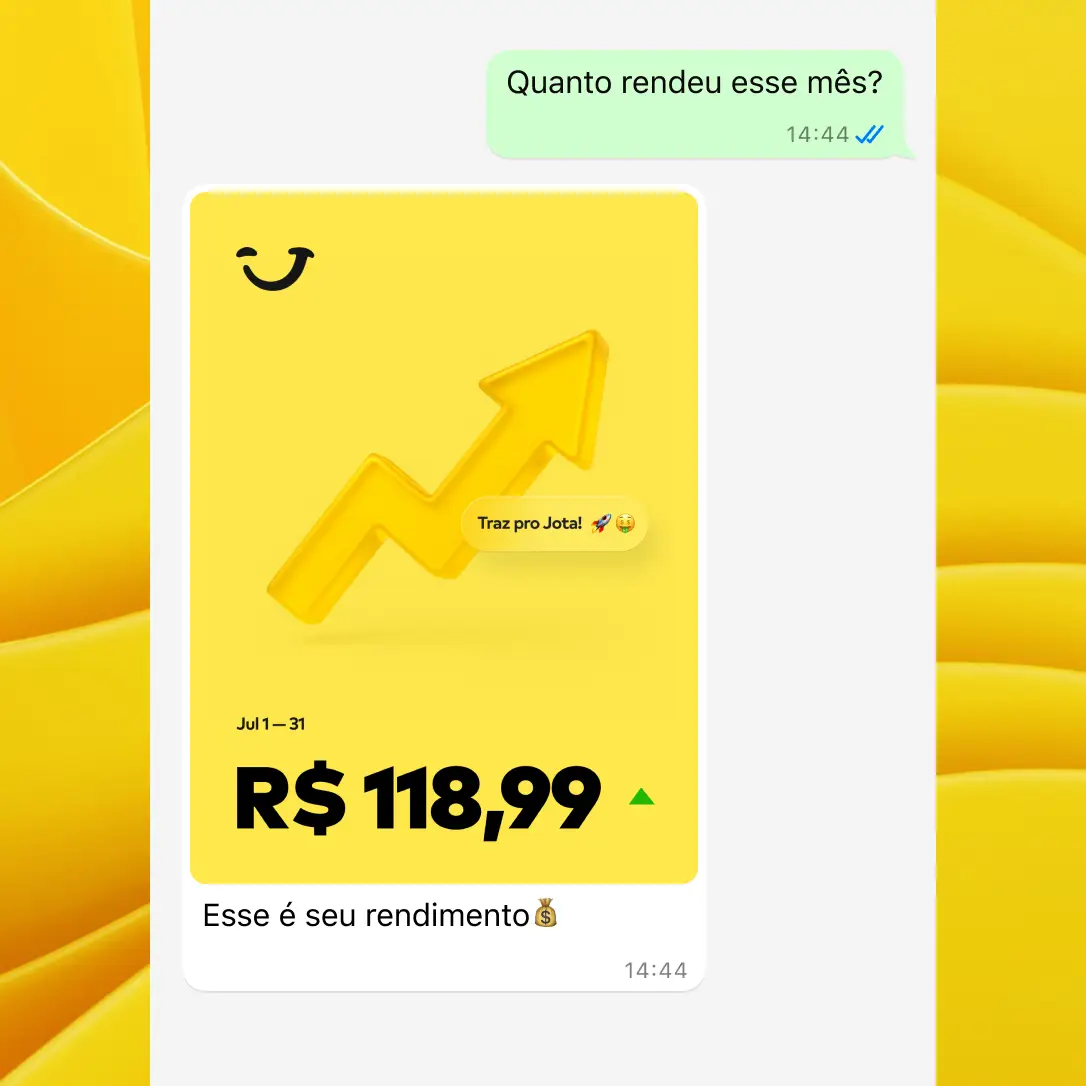
O rendimento automático de 100% do CDI, sem cobrança de IOF, completa o conjunto de benefícios. O saldo rende diariamente sem necessidade de alocar valores em “caixinhas” ou “cofrinhos”. Em outras contas, a cobrança de IOF pode consumir até 96% dos rendimentos no primeiro mês.
Evidências e estatísticas
Os números mostram que o Brasil está pronto para uma conta digital baseada em WhatsApp e em Open Finance:
- A base de usuários mencionada anteriormente, de 147 milhões de pessoas, demonstra a penetração do WhatsApp no país.
- O WhatsApp apresenta alta adoção entre usuários de celular no Brasil.
- A preferência por WhatsApp como canal de atendimento, de 30% dos brasileiros, reforça a escolha do Jota por operar no chat.
- O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados.
- O Open Finance no Brasil registra grande volume de consentimentos ativos, o que indica confiança crescente no compartilhamento de dados financeiros.
- Muitos consumidores latino-americanos preferem resolver dúvidas por chat em vez de telefone, com o WhatsApp como principal canal no Brasil.
- Cerca de 95% das empresas brasileiras já usam o WhatsApp como canal de vendas ou atendimento.
Muitos usuários bancários latino-americanos usariam uma IA conversacional que realmente resolve seu problema. O Jota já oferece essa experiência, sem troca de banco principal e sem instalação de novo app.
Perguntas frequentes
Qual a conta digital mais fácil de abrir?
O Jota é uma das contas digitais mais simples de abrir para brasileiros que já usam o WhatsApp. O processo leva de 2 a 3 minutos diretamente no chat, com envio de documentos, validação de biometria e cadastro de senha. Não é necessário baixar nenhum aplicativo novo. Para pessoas jurídicas, o usuário inclui o contrato social no mesmo fluxo. Após a abertura, o assistente financeiro orienta o uso das funcionalidades.
Existe conta digital gratuita para PJ?
Existe. O Jota oferece conta digital gratuita para pessoa física e pessoa jurídica, operando 100% pelo WhatsApp. Pix, pagamento de boletos, geração de cobranças com QR Code e extrato consolidado via Open Finance são funcionalidades sem custo direto para o cliente. O modelo de negócio do Jota se sustenta por operações de crédito e recebimentos por maquininha, o que permite manter as funções essenciais gratuitas para empreendedores.
Conta digital que rende sem IOF: isso existe?
Existe e é o que o Jota oferece. O saldo na conta Jota rende automaticamente 100% do CDI sem cobrança de IOF, mesmo em resgates no primeiro mês. Em outras contas digitais, o IOF pode consumir até 96% dos rendimentos nos primeiros dias. No Jota, o rendimento é diário e automático, sem necessidade de separar o dinheiro em “caixinhas” ou “cofrinhos”.
É possível ter uma conta digital sem precisar instalar um app?
É possível. O Jota funciona inteiramente pelo WhatsApp, que já está instalado na maior parte dos smartphones brasileiros. Não há app adicional para baixar, configurar ou atualizar. Todas as operações, como Pix, boletos, cobranças, extratos, Open Finance e lembretes automáticos, acontecem diretamente no chat do WhatsApp, por texto, áudio ou foto.
O dinheiro fica seguro no WhatsApp?
O dinheiro não fica armazenado no WhatsApp. Os recursos ficam custodiados na Celcoin, parceiro de banking as a service (BaaS) regulado pelo Banco Central do Brasil. O Jota utiliza validação de identidade no onboarding e exige senha de 6 dígitos para cada transação. O usuário pode manter a conversa com o Jota arquivada no WhatsApp e não precisa deixar apps de outros bancos instalados no celular.
Conclusão: pare de instalar apps e comece a conversar
Uma conta digital gratuita com interface simples para pagamentos não precisa ser um app novo para aprender. Essa experiência já existe no WhatsApp. O Jota entrega abertura em minutos, Pix por áudio ou foto, radar de boletos automático, cobranças com QR Code, visão consolidada via Open Finance, rendimento de 100% do CDI sem IOF e suporte pelo próprio chat.
Para o dono de padaria que não tem tempo de navegar em menus, para o barbeiro que esquece boletos e para o lojista que paga R$ 10 por Pix, a solução mais simples já estava no celular. O Jota conecta essa rotina financeira ao WhatsApp.
Para dúvidas ou ajuda, acesse o suporte do Jota.
Abra sua conta pelo WhatsApp em menos de 3 minutos e teste o Jota no seu dia a dia