Ultima atualizacao: 6 de agosto de 2026
Principais lições deste artigo
- Alternar entre múltiplos apps bancários gera perda de tempo, risco de boletos vencidos e multas acumuladas.
- A falta de visão consolidada impede decisões rápidas de fluxo de caixa e planejamento financeiro.
- O Open Finance regulado permite conectar todos os bancos em um único lugar, sem custo e com segurança.
- Alertas automáticos de vencimentos e Pix por texto, áudio ou imagem eliminam tarefas manuais e reduzem inadimplência.
- Centralize sua gestão financeira com o Jota e abra sua conta grátis agora.
O problema de usar vários apps ao mesmo tempo
Múltiplos apps, múltiplos pontos de falha
Usar um app diferente para cada banco exige decorar senhas, entender interfaces distintas e alternar janelas o tempo todo. Quem tem conta em dois ou três bancos, situação comum entre autônomos e pequenos empreendedores, transforma a gestão financeira diária em uma sequência de trocas de contexto que consome tempo e atenção.
Boletos esquecidos e multas evitáveis
A ausência de uma visão centralizada de vencimentos faz boletos passarem despercebidos. A multa padrão de 2% mais juros de mora parece pequena em cada pagamento, mas acumulada ao longo do ano representa uma perda relevante para o caixa de qualquer negócio.
Falta de visão consolidada
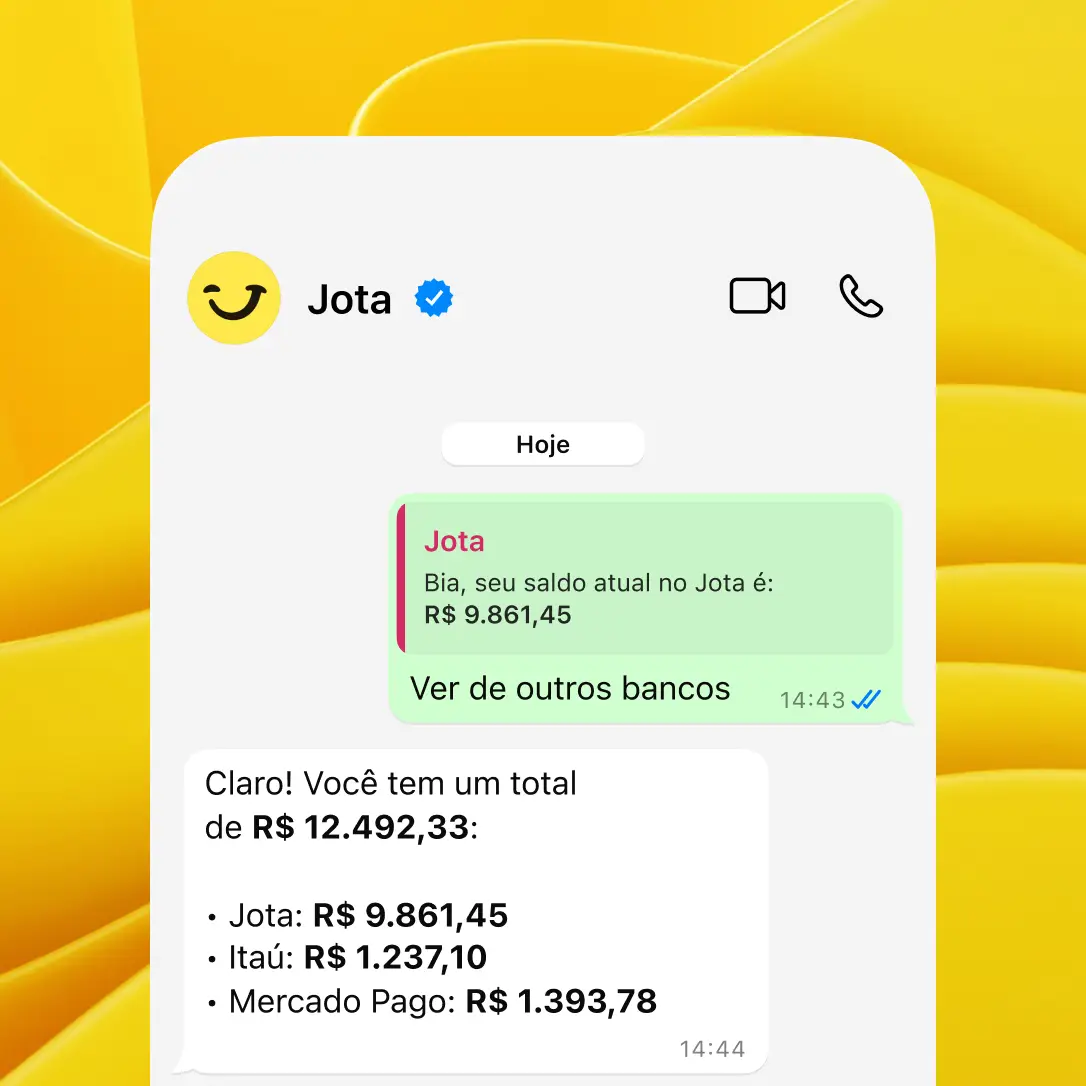
Ter clareza sobre quanto dinheiro está disponível em todas as contas, em tempo real, é uma necessidade básica de gestão. Com apps fragmentados, essa resposta exige cálculo manual. Qualquer erro compromete decisões de compra, pagamento de fornecedores e planejamento de fluxo de caixa.
Por que o problema persiste
Os aplicativos bancários tradicionais foram construídos para priorizar a lógica de cada instituição, não a rotina do usuário. Cada banco tem incentivo para manter o cliente dentro do seu próprio ecossistema, o que gera fragmentação estrutural. As notificações por SMS chegam com atraso ou não chegam, a raspagem de dados por terceiros é insegura e as interfaces destacam produtos financeiros em vez de simplificar tarefas como pagar um fornecedor em poucos segundos.
A maioria dos brasileiros ainda desconhece o Open Finance. Muitas pessoas não sabem que existe uma infraestrutura regulada pelo Banco Central capaz de conectar todos os bancos em um único lugar, com segurança e sem custo adicional.
O que caracteriza uma boa solução
Uma solução eficaz para esse cenário precisa atender a critérios objetivos:
- Centralização via Open Finance: conexão regulada, sem limite de bancos conectados.
- Alertas automáticos de boletos e vencimentos: identificação em tempo real, sem configuração manual.
- Operações essenciais gratuitas: Pix e pagamentos sem tarifa para o dia a dia.
- Rendimento automático do saldo: aplicação a 100% do CDI, sem IOF e sem necessidade de mover o dinheiro para caixinhas.
- Interface familiar: uso direto no WhatsApp, que conta com cerca de 147 milhões de usuários ativos no Brasil, sem instalação de novo aplicativo.
- Segurança reforçada: validação de identidade e senha por transação.
Como funciona na prática
O Jota é um assistente financeiro com conta digital que opera 100% dentro do WhatsApp. Para começar a usar, a pessoa passa por um onboarding de 2 a 3 minutos, com envio de documentos, biometria e cadastro de senha, tudo dentro da conversa.
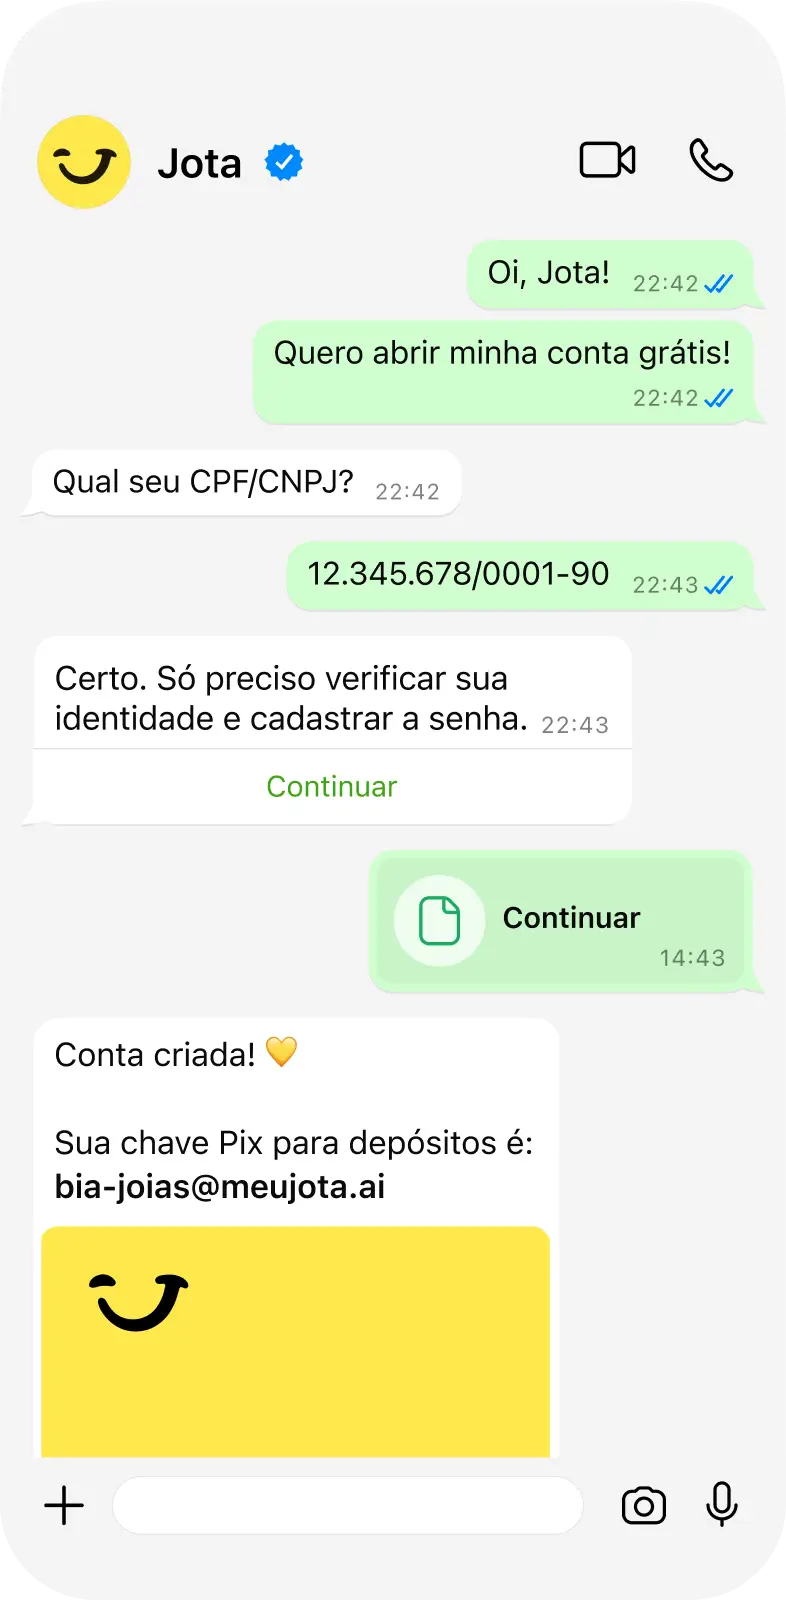
- Conexão via Open Finance: o usuário solicita a conexão dos seus outros bancos diretamente no chat. Não há limite de instituições conectadas, como Itaú, Bradesco, Nubank, Stone e Mercado Pago.
- Saldo e extrato consolidados: a qualquer momento, é possível perguntar “Jota, qual é o meu saldo total?” e receber a resposta com todos os bancos somados. O extrato pode ser enviado em texto, PDF ou Excel, discriminado por banco, tipo de transação e contraparte.
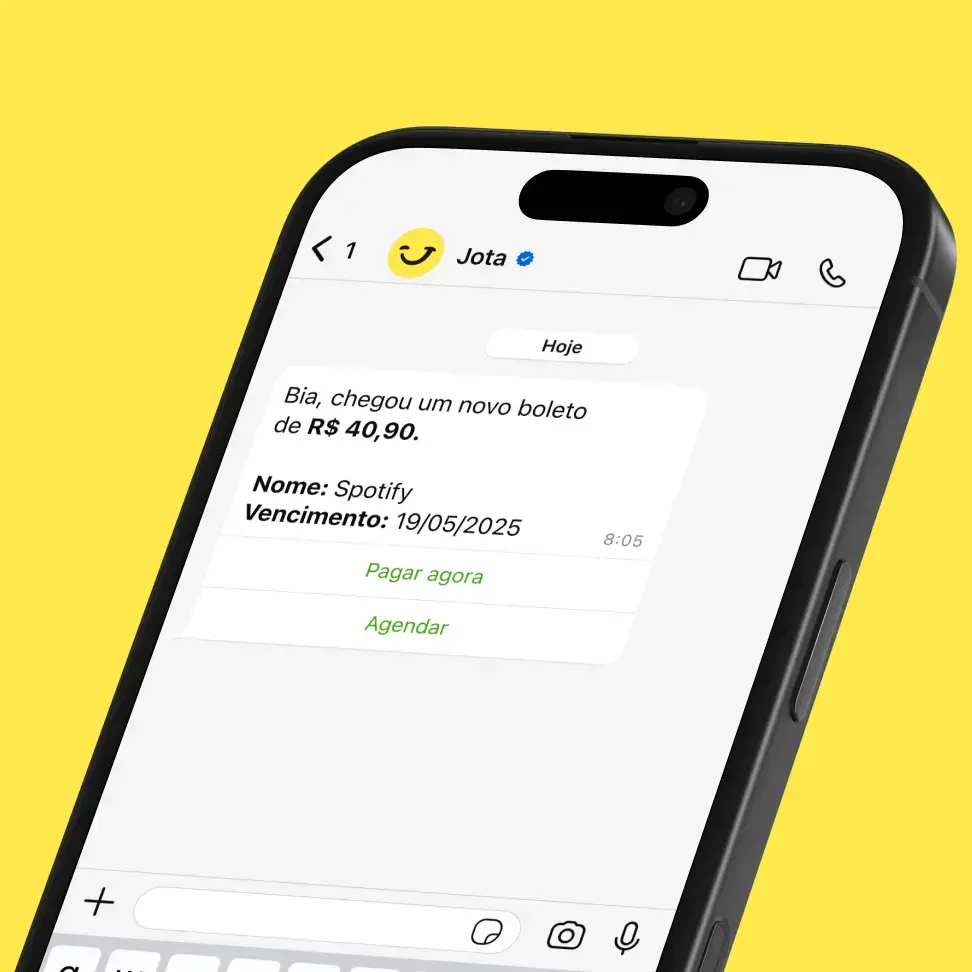
- Alertas automáticos de boletos: o Jota identifica novos vencimentos e notifica o usuário no WhatsApp, com opção de pagar ou agendar o pagamento na hora.
- Pix por texto, áudio ou imagem: basta enviar uma mensagem de voz dizendo “manda R$ 200 para o João” ou tirar uma foto de um QR Code para concluir o pagamento.
- Cobranças automatizadas: o Jota cria lembretes com QR Code Pix prontos para o empreendedor encaminhar ao cliente, sem cobrar o cliente diretamente.
- Tarefas recorrentes: rotinas como “toda manhã, me manda o extrato consolidado em Excel” ou “às 14h de hoje, me lembra de lançar a nota fiscal” são configuradas em linguagem natural e executadas automaticamente.
Comparativo: processo manual, apps legados e abordagem moderna
| Critério | Processo manual | Apps bancários tradicionais | Jota (assistente financeiro) |
|---|---|---|---|
| Unificação de contas | Não disponível | Apenas a própria conta | Open Finance sem limite de bancos |
| Alertas de boletos | Nenhum, verificação manual | SMS esporádico ou notificação no app | Alerta automático no WhatsApp com opção de pagamento imediato |
| Custo de operação | Taxas por transação, até R$ 10 por Pix em alguns bancos | Varia por instituição, com pacotes mensais comuns | Gratuito para operações essenciais |
| Interface | Planilha ou papel | App próprio por banco | WhatsApp, com texto, áudio ou imagem |
Benefícios e resultados esperados
A centralização financeira via Open Finance combinada com alertas automáticos gera ganhos diretos na rotina. Primeiro, o tempo gasto alternando entre apps é eliminado, porque todas as informações ficam em um único lugar. Isso também reduz multas por boletos vencidos, já que os alertas garantem que nenhum vencimento passe despercebido.
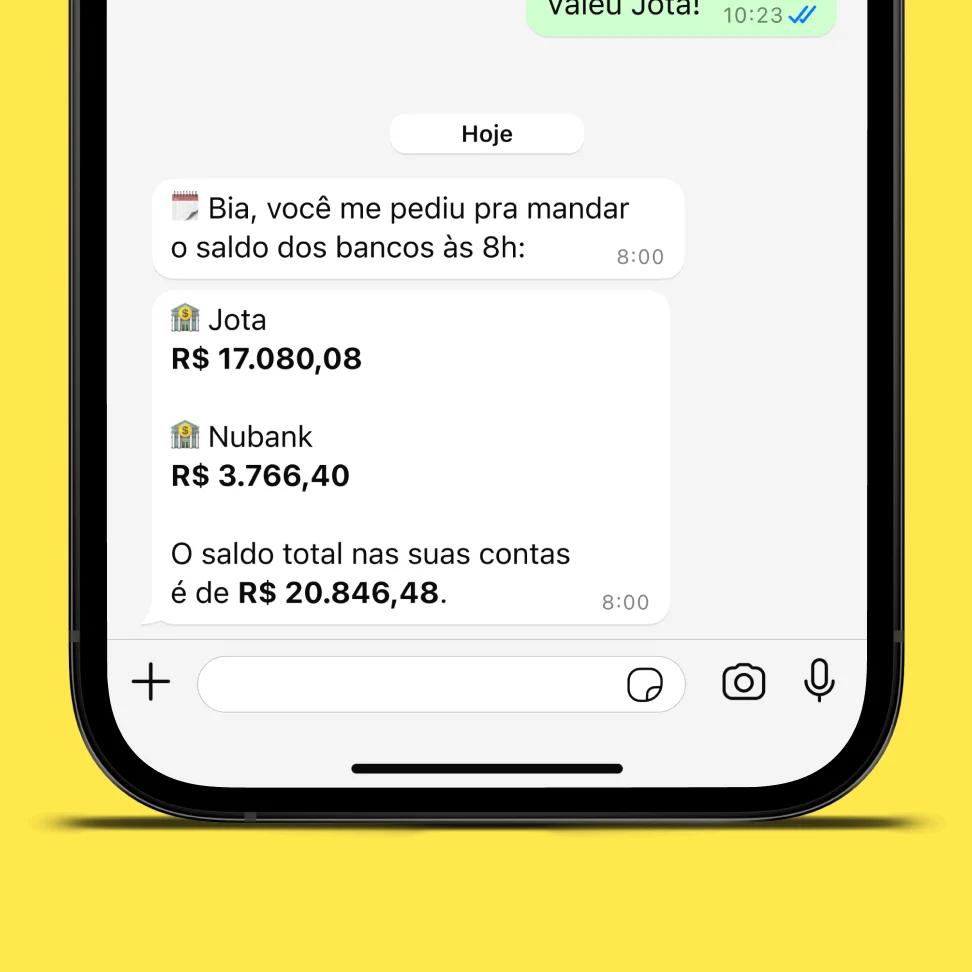
Com essa visão consolidada e atualizada em tempo real, o fluxo de caixa se torna mais previsível. O empreendedor sabe quanto tem disponível antes de tomar qualquer decisão. O rendimento automático do saldo a 100% do CDI, sem IOF, faz o dinheiro parado trabalhar a favor do usuário sem necessidade de configurar investimentos.
Para quem gerencia cobranças de clientes, a automação de lembretes com QR Code reduz a inadimplência sem gerar atrito. O empreendedor encaminha a mensagem pronta gerada pelo Jota e o cliente paga com um clique.
Evidências, dados e exemplos
O ecossistema de Open Finance no Brasil já registra mais de 1 bilhão de comunicações bem-sucedidas por semana entre instituições participantes. O sistema atinge cerca de um terço da população bancarizada, com mais de 55 milhões de clientes compartilhando dados. A infraestrutura já está madura, e a interface do Jota torna esse recurso acessível para o pequeno empreendedor no dia a dia.
Os casos de uso do Jota mostram esse impacto na prática:
- Renan, lojista com três lojas de materiais descartáveis, pagava até R$ 10 por Pix, acumulando cerca de R$ 1.000 por mês só em taxas. Com o Jota, zerou esse custo e manteve apenas o Nubank para emissão de boletos.
- Duda, dono de lojas de celular, tinha dificuldade em gerenciar filiais pela Stone. Hoje recebe o dinheiro das maquininhas e redireciona automaticamente para o Jota, com gestão centralizada.
- Raphael Santos, dono de loja de suplementos, passou a receber confirmações instantâneas de Pix no WhatsApp e a programar tarefas por voz, eliminando a verificação manual de extratos no caixa.
Abra sua conta e centralize sua gestão financeira hoje mesmo.
Perguntas frequentes
O Jota é seguro para conectar meus outros bancos?
A conexão com outros bancos é feita via Open Finance, sistema regulado pelo Banco Central do Brasil. O onboarding do Jota inclui validação de identidade por biometria, e toda transação exige uma senha de 6 caracteres. O dinheiro não fica armazenado no WhatsApp nem com o Jota, ele permanece na Celcoin, parceiro de banking as a service regulado pelo Banco Central. Para mais detalhes sobre os mecanismos de proteção, consulte a página de segurança do Jota. Em caso de dúvidas, o suporte está disponível diretamente pelo WhatsApp.
O Jota é realmente gratuito? Como ele sustenta o modelo de negócio?
As funcionalidades essenciais do Jota, como Pix, pagamento de boletos, alertas automáticos, extrato consolidado via Open Finance e rendimento automático do saldo, são gratuitas para o usuário. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e pagamento por maquininha, o que permite manter as operações do dia a dia sem custo direto para o cliente.
O Jota funciona tanto para pessoa física quanto para pessoa jurídica?
O Jota oferece conta digital para pessoa física e para empreendedores na conta PJ. Para empreendedores, funcionalidades como automação de cobranças com QR Code Pix, gestão de múltiplas filiais e extrato por CNPJ ganham relevância. O foco do Jota são pequenos negócios, como padarias, lojas de celular, barbeiros, feirantes, restaurantes e autônomos que não têm equipe financeira dedicada.
Quantos bancos posso conectar ao Jota via Open Finance?
Não há limite de bancos que podem ser conectados. O Jota integra as principais instituições brasileiras via Open Finance, incluindo Itaú, Bradesco, Santander, Nubank, Stone e Mercado Pago, entre outras. Todos os saldos e extratos ficam acessíveis em uma única conversa no WhatsApp, com a possibilidade de exportar os dados em texto, PDF ou Excel.
Conclusão
A fragmentação entre múltiplos apps bancários gera custo real em tempo, multas por boletos esquecidos e falta de visão consolidada do caixa. A solução já existe, é gratuita e está dentro do WhatsApp usado no dia a dia. O Jota é um assistente financeiro com conta digital que conecta todos os bancos via Open Finance, envia alertas automáticos de boletos, executa Pix por texto, áudio ou imagem, automatiza tarefas recorrentes e faz o saldo render a 100% do CDI sem IOF, tudo sem instalar nenhum aplicativo novo.
Centralizar a gestão financeira em um único lugar, com alertas em tempo real, aumenta a eficiência da rotina. Abra sua conta gratuitamente e comece em menos de 3 minutos.