Última atualização: 19 de agosto de 2026
Principais lições deste artigo
- Crédito recorrente compromete apenas o valor do ciclo atual no limite do cartão, o que libera espaço para clientes com limites menores.
- O uso de um token criptografado elimina a necessidade de nova autorização a cada ciclo, o que reduz churn involuntário e custos operacionais.
- Para implementar recorrência sem maquininha, o empreendedor pode automatizar lembretes e QR Codes Pix com um assistente financeiro.
- O Jota oferece essa automação gratuitamente pelo WhatsApp, integra Open Finance e gera cobranças recorrentes sem taxa.
- Abra sua conta grátis no Jota agora: comece pelo WhatsApp em menos de 3 minutos.
Como funciona o crédito recorrente
Na primeira cobrança, o cliente informa os dados do cartão em um formulário seguro. O sistema converte essas informações em um token digital criptografado, um código único que substitui o número do cartão. A partir desse momento, todas as cobranças seguintes usam apenas esse token, sem que o cliente precise autorizar novamente ou redigitar qualquer dado.
O fluxo operacional segue quatro etapas principais:
- O cliente autoriza a primeira cobrança e o sistema faz a tokenização dos dados.
- A cada ciclo, o sistema envia o token e o valor do período para a adquirente.
- A adquirente processa o pagamento e credita o valor na conta da empresa.
- O cliente visualiza apenas a parcela do ciclo atual na fatura.
Esse processo reduz o churn involuntário causado por esquecimento de pagamento ou erro de digitação. Ele também elimina a necessidade de recontato com o cliente a cada renovação.
Diferença entre crédito recorrente e parcelamento
A diferença entre crédito recorrente e parcelamento aparece principalmente no impacto sobre o limite do cartão. No parcelamento, o valor total da compra é reservado no limite do cartão no momento da transação, mesmo que o pagamento ocorra em várias parcelas. Como vimos, o crédito recorrente compromete apenas o valor do ciclo atual, o que cria uma dinâmica de limite bem diferente.
A tabela abaixo resume as principais diferenças operacionais para ajudar na escolha do modelo mais adequado para cada tipo de negócio:
| Critério | Crédito recorrente | Parcelamento |
|---|---|---|
| Impacto no limite | Apenas o valor do ciclo atual, por exemplo, R$ 100 por mês | Valor total bloqueado de imediato, por exemplo, R$ 1.200 de uma vez |
| Liberação do limite | Liberação a cada ciclo pago | Liberação progressiva conforme as parcelas são pagas |
| Prazo | Sem data de término definida, continua até o cancelamento | Prazo fixo, encerra após o pagamento de todas as parcelas |
| Nova autorização | Dispensa nova autorização a cada ciclo | Exige apenas uma autorização no ato da compra |
Precisa ter limite para crédito recorrente?
O cliente precisa ter limite, mas em valor menor do que no parcelamento. Em crédito recorrente, apenas o valor da parcela do ciclo atual é reservado no limite do cartão. Uma assinatura de R$ 100 por mês compromete somente R$ 100 do limite a cada mês, não R$ 1.200 de uma vez.
Esse mesmo princípio se aplica a contratos maiores: um plano anual de R$ 12.000 exige apenas R$ 1.000 disponíveis por mês, não os R$ 12.000 de imediato. Isso permite que o cliente tenha um limite menor e ainda assim consiga pagar, o que reduz barreiras de entrada para o seu negócio.
Quando o limite está insuficiente no dia da cobrança, a adquirente recusa a transação. Por isso, o empreendedor precisa monitorar as cobranças e manter um processo de retentativa ou de notificação ao cliente.
Como cancelar crédito recorrente
O processo padrão de cancelamento começa pelo contato com o prestador do serviço, pelo site, app ou canal de atendimento, para encerrar o vínculo contratual. Depois disso, o cliente pode acionar o banco ou emissor do cartão para bloquear cobranças futuras, se considerar necessário.
Os passos recomendados seguem esta ordem:
- Acessar a plataforma do serviço contratado, na seção “Minha conta” ou “Assinaturas”.
- Solicitar o cancelamento e guardar o protocolo ou comprovante.
- Verificar a fatura do mês seguinte, já que a cobrança pode aparecer por até um ciclo completo após o pedido.
- Se a cobrança persistir, acionar o banco ou emissor do cartão para bloquear o débito específico.
O Código de Defesa do Consumidor, no artigo 49, garante 7 dias para cancelamento de contratos firmados fora do estabelecimento comercial, incluindo contratos online, sem custo ou penalidade. Serviços contratados online devem oferecer cancelamento pelo mesmo canal usado na adesão.
Crédito recorrente na maquininha
A maquininha de cartão processa transações presenciais pontuais e não foi projetada para gerenciar recorrências automáticas. Para cobranças recorrentes via cartão, o processo ocorre por meio de gateways e adquirentes, como Cielo, Stone ou PagSeguro, que armazenam o token do cartão e disparam as cobranças automaticamente a cada ciclo, sem que o cliente precise passar o cartão novamente.
Na prática, o empreendedor que usa maquininha para vendas avulsas e quer oferecer recorrência precisa de uma solução complementar. Essa solução pode ser um sistema de gestão de assinaturas ou um assistente financeiro que automatize os lembretes e a geração de QR Code para pagamento.
Diferença entre crédito recorrente e normal
O crédito “normal”, ou crédito à vista, corresponde a uma transação única. O cliente paga uma vez, o limite é comprometido pelo valor total e a relação financeira encerra nesse ponto. O crédito recorrente, por outro lado, cria ciclos sucessivos de utilização dentro da mesma base de clientes e mantém uma relação financeira ativa que vai além da compra inicial.
Para o empreendedor, esse modelo gera receita previsível, reduz o custo de cobrança e aumenta a retenção. Pagamentos via crédito recorrente no Brasil cresceram 34% ao longo de 2025, atingindo aproximadamente R$ 141,9 bilhões, o que indica adoção crescente por parte das empresas e familiaridade maior dos clientes com esse tipo de cobrança.
Como implementar crédito recorrente no meu negócio
O processo de implementação varia conforme o modelo de cobrança. Para quem vende assinaturas, mensalidades ou planos fixos, o caminho mais simples consiste em automatizar os lembretes e a geração de QR Code, sem depender de maquininha ou de sistemas complexos.
O Jota é um assistente financeiro com conta digital 100% via WhatsApp que oferece essa automação de forma gratuita. Veja como funciona na prática:
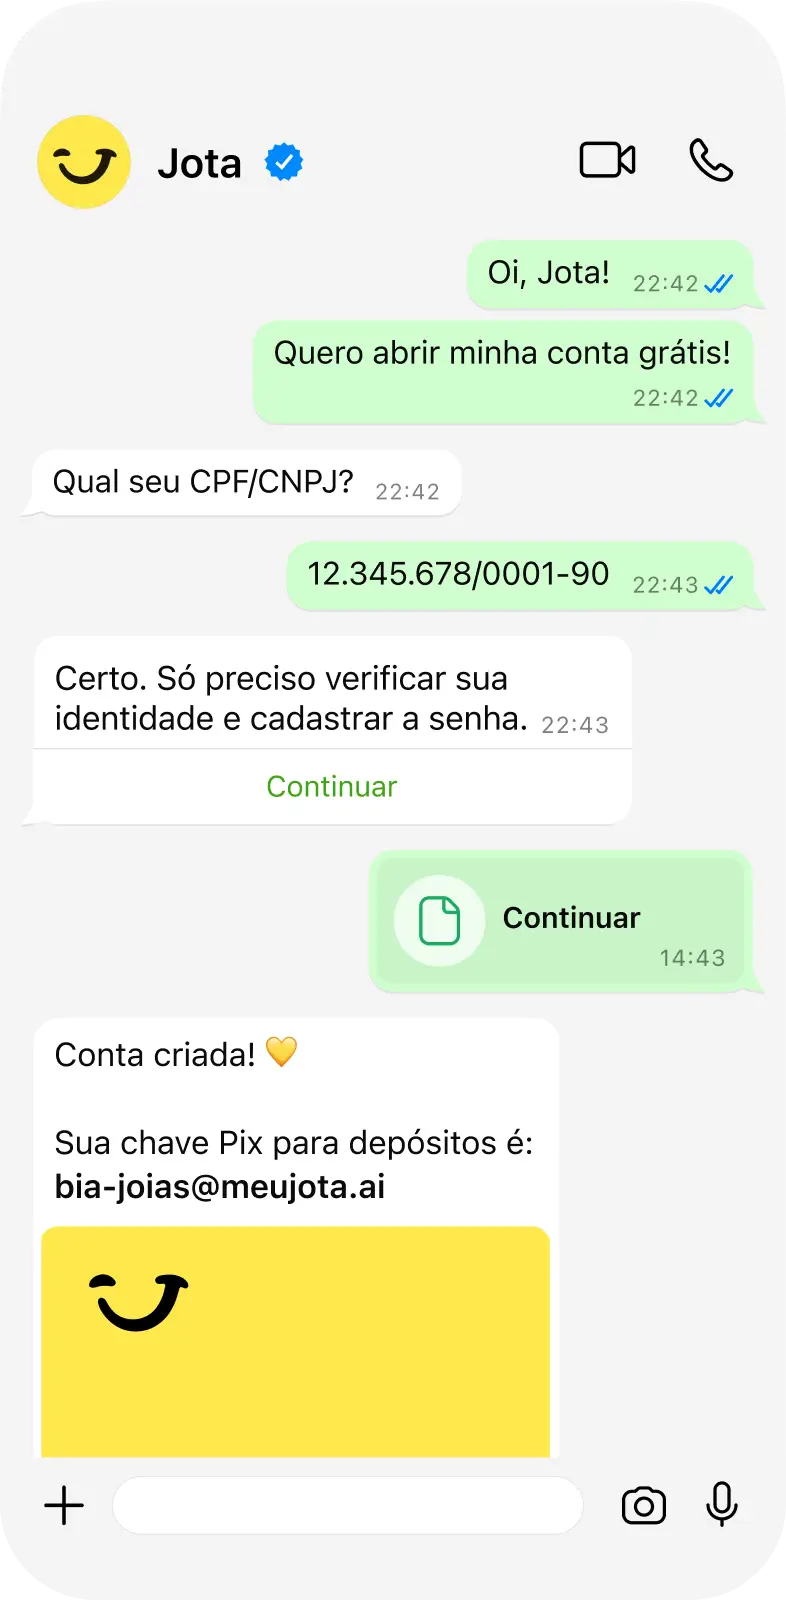
- Abra sua conta digital no Jota pelo WhatsApp em menos de 3 minutos, o que cria a infraestrutura para receber pagamentos via Pix.
- Com a conta ativa, configure um lembrete recorrente e informe ao Jota a data, o valor e o nome do cliente.
- No dia da cobrança, o Jota gera automaticamente um QR Code Pix com base nas informações fornecidas, pronto para você encaminhar ao cliente pelo WhatsApp.
- Quando o cliente paga com Pix, você recebe a confirmação instantânea no chat, com dados do pagador e atualização de saldo, sem precisar consultar outro aplicativo.
- Para escalar o processo, use as tarefas automáticas do Jota e programe múltiplas cobranças mensais, sem depender de lembretes manuais.
O Jota também conecta todos os seus bancos via Open Finance e centraliza saldo e movimentações em um único chat. O Open Finance já atinge mais de 55 milhões de clientes no Brasil, e o Jota usa essa infraestrutura para que você gerencie tudo sem sair do WhatsApp. O WhatsApp tem cerca de 147 milhões de usuários ativos no Brasil, o que mostra que seus clientes já estão nesse canal.
Todas as cobranças ocorrem via QR Code Pix, sem taxa. O Jota não cobra o cliente diretamente, ele cria o lembrete e o QR Code prontos para você encaminhar.
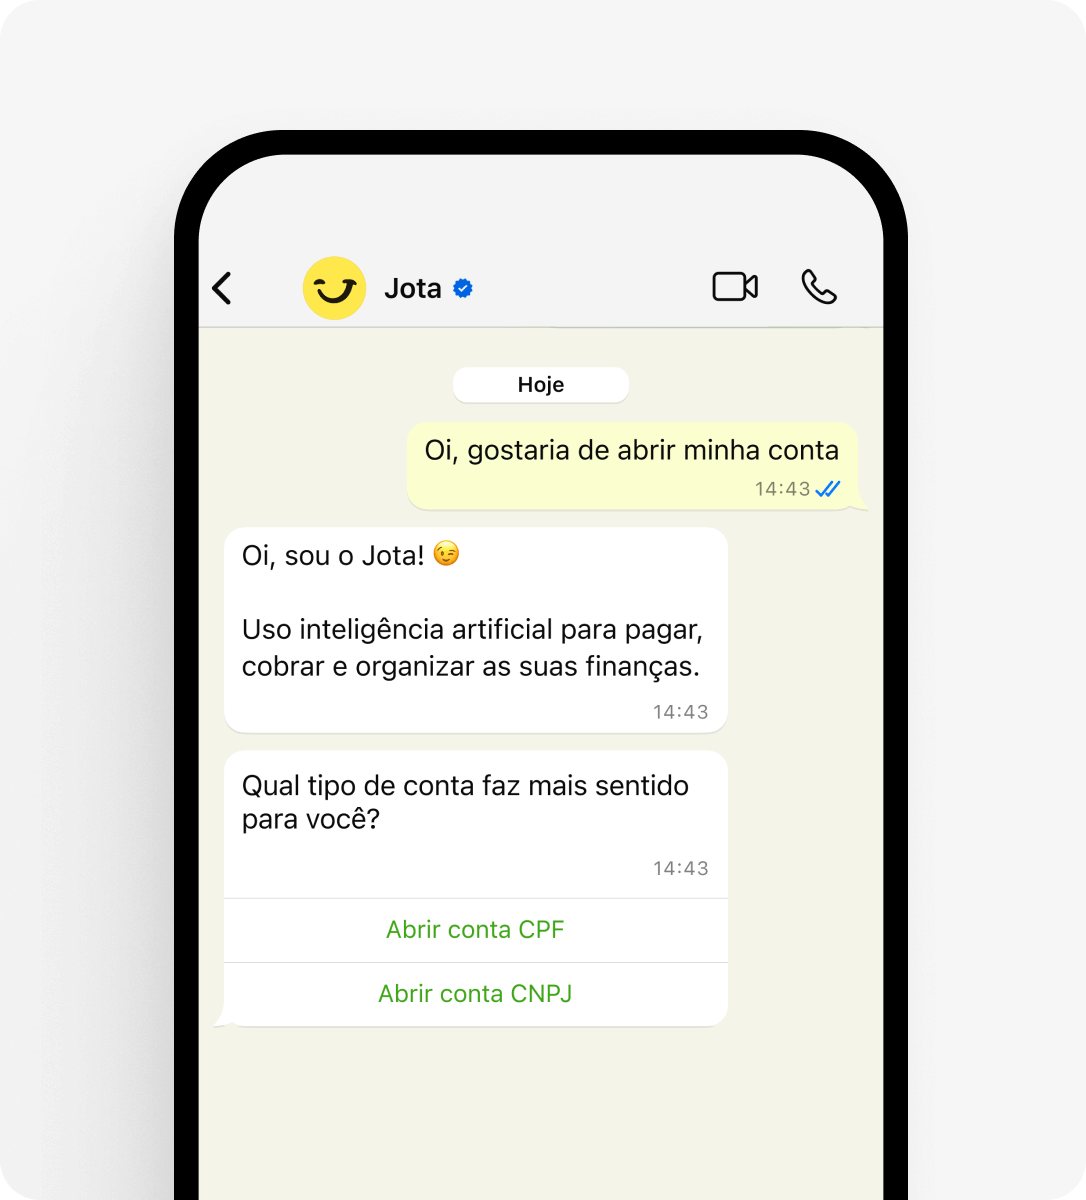
Configure seu primeiro lembrete automático abrindo sua conta no Jota e testando a automação de cobranças sem custo.
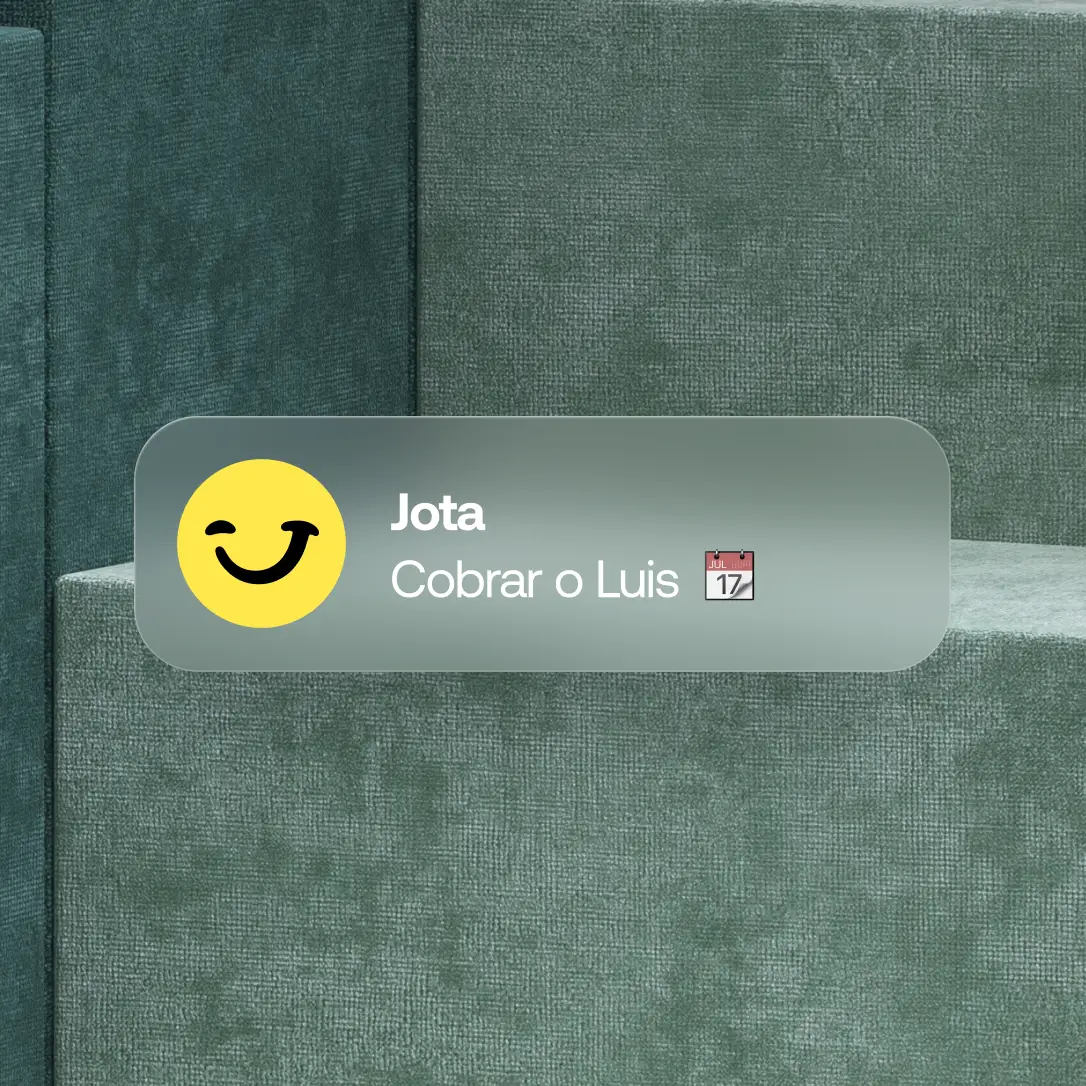
Perguntas Frequentes (FAQ)
O crédito recorrente trava o limite do cartão do meu cliente?
O crédito recorrente não trava o limite total do cartão. Apenas o valor do ciclo atual é descontado do limite disponível. Se a mensalidade é de R$ 150, somente R$ 150 são comprometidos por mês, não o total anual. Isso facilita a adesão de clientes com limites menores e reduz o risco de recusa por medo de travar o cartão.
Como meu cliente cancela uma cobrança recorrente?
O cliente deve primeiro contatar o prestador do serviço, que é você, para encerrar o vínculo. Em seguida, pode acionar o banco ou emissor do cartão para bloquear cobranças futuras, se considerar necessário. Pelo Código de Defesa do Consumidor, serviços contratados online devem permitir cancelamento pelo mesmo canal da adesão, e o cliente tem 7 dias para desistir sem custo. O ideal é guardar sempre o protocolo de cancelamento.
O Jota é seguro para gerenciar cobranças recorrentes?
O Jota é seguro para gerenciar cobranças recorrentes. O Jota é um assistente financeiro com conta digital regulada pelo Banco Central e opera com infraestrutura da Celcoin. O dinheiro não fica armazenado no WhatsApp, ele permanece em instituição financeira regulada. Toda transação exige senha de 6 caracteres e o onboarding inclui validação de identidade por biometria. Saiba mais sobre a segurança do Jota.
O Jota é gratuito mesmo? Como ele sustenta o modelo sem cobrar taxas?
As funcionalidades principais do Jota, incluindo Pix, lembretes automáticos e geração de QR Code para cobranças, são gratuitas para o usuário. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e maquininha, o que permite oferecer sem custo direto serviços que bancos tradicionais costumam cobrar. Não há taxa por Pix enviado ou recebido, nem por lembrete de cobrança.
O Jota funciona diferente do Nubank ou Mercado Pago para cobranças recorrentes?
Nubank e Mercado Pago são bancos digitais com aplicativos próprios. Diferente desses modelos, o Jota opera inteiramente pelo WhatsApp que você já usa, sem instalar nenhum aplicativo novo. Em vez de acessar um painel de gestão, você recebe do Jota o lembrete e o QR Code Pix no dia certo, direto no seu WhatsApp, prontos para encaminhar ao cliente. A principal diferença está na automação conversacional, que permite configurar uma vez e deixar o Jota executar sozinho a cada ciclo.
Conclusão
Crédito recorrente é uma ferramenta eficiente para microempreendedores que buscam receita previsível sem criar atrito para o cliente. Esse modelo não trava o limite do cartão, reduz inadimplência por esquecimento e dispensa cobranças manuais todos os meses. Empresas que adotam receita recorrente tendem a crescer com mais estabilidade.
Para quem vende por Pix, realidade da maioria dos pequenos negócios brasileiros, o Jota simplifica a recorrência com lembrete automático, QR Code pronto e confirmação de pagamento em tempo real, tudo pelo WhatsApp. Cerca de 95% das empresas brasileiras já usam o WhatsApp como canal de vendas ou atendimento, o que torna natural cobrar por lá também.
O Jota não é um banco. O Jota é um assistente financeiro com conta digital que automatiza o que hoje você faz manualmente, sem taxa e com menos complexidade operacional.
Dê o próximo passo abrindo sua conta no Jota pelo WhatsApp e trocando cobranças manuais por receita recorrente automatizada.