Ultima atualizacao: 10 de agosto de 2026
Principais lições deste artigo
- Separar contas pessoais e profissionais é o primeiro passo obrigatório para autônomos que querem fluxo de caixa real e impostos calculados de forma correta.
- Registrar receitas e despesas diariamente em 15 minutos evita acúmulo de trabalho e permite fechar o mês em menos de uma hora.
- Manter uma reserva de emergência de 6 a 18 meses de despesas essenciais protege contra oscilações de renda típicas do trabalho autônomo.
- Automatizar lembretes e extratos via WhatsApp reduz a dependência de disciplina manual e diminui o risco de multas por atraso.
- Abra sua conta gratuitamente no Jota e comece a organizar suas receitas e despesas hoje: clique aqui para abrir sua conta grátis.
Quando o controle financeiro é necessário e quais são os pré-requisitos
O controle de receitas e despesas é necessário desde o primeiro mês em que o autônomo recebe qualquer valor de cliente. Um erro frequente entre MEIs e pequenos negócios é misturar finanças pessoais e empresariais, o que distorce a análise do fluxo de caixa e cria problemas fiscais. Para começar, o autônomo precisa apenas de dois itens:
- Uma conta separada para receber pagamentos de clientes e pagar despesas do negócio
- Um celular com WhatsApp para registrar movimentações e receber lembretes automáticos
Uma planilha de controle financeiro para autônomos funciona como ponto de partida. O modelo recomendado contém abas separadas para receitas, despesas fixas, despesas variáveis, reserva de emergência e pró-labore mensal. Baixe o modelo gratuito e use junto com as etapas abaixo.
Passo a passo em 7 etapas para controle financeiro de autônomos
Etapa 1: separar contas (PF x PJ)
Ação objetiva: abrir uma conta digital exclusiva para o negócio e direcionar todos os recebimentos de clientes para ela. Transferir para a conta pessoal apenas o valor do pró-labore definido na Etapa 6.
O que observar: uma pesquisa da Cora com 1.300 pequenos empresários mostrou que 69% ainda misturam finanças pessoais e empresariais em algum nível, sendo que 45% continuam misturando mesmo após abrir conta separada. Essa mistura acontece de formas sutis: o sinal de alerta é pagar conta de supermercado com o saldo do negócio ou usar o cartão pessoal para comprar material de trabalho sem registrar.
Resultado esperado: extrato do negócio limpo, sem despesas pessoais, o que permite calcular o lucro real.
Dica prática: configurar a chave Pix da conta do negócio com o CNPJ ou com um CPF exclusivo para o negócio para que os pagamentos de clientes nunca caiam na conta pessoal.
Erro comum: usar o saldo disponível na conta do negócio como referência para gastos pessoais. Parte desse saldo já está comprometida com impostos e despesas fixas futuras.
Etapa 2: definir categorias de receitas e despesas
Ação objetiva: listar todas as fontes de receita e classificar cada despesa em uma das categorias abaixo antes de registrar qualquer lançamento.
| Categoria | Exemplos | Frequência típica |
|---|---|---|
| Receita de serviços | honorários, projetos, consultorias | variável |
| Despesa fixa operacional | DAS/MEI, contador, software, internet dedicada | mensal |
| Despesa variável operacional | material, deslocamento, marketing pontual | por projeto |
| Reserva de impostos | carnê-leão, IRPF, ISS | mensal/trimestral |
Quando o autônomo classifica cada despesa usando essas categorias, o custo operacional total costuma surpreender. Muitos profissionais descobrem que o lucro real é menor do que estimavam inicialmente, porque despesas pequenas e recorrentes, como assinaturas de software ou internet dedicada, somam valores significativos ao longo do mês.
Atenção: despesas pessoais como aluguel, alimentação e plano de saúde não entram no fluxo do negócio. Essas despesas são cobertas pelo pró-labore transferido para a conta pessoal.
Etapa 3: criar a planilha de controle
Ação objetiva: estruturar a planilha com quatro abas: receitas, despesas, fluxo de caixa mensal e reserva de emergência. Na aba de receitas, incluir data, cliente, serviço, valor e status pago ou pendente. Na aba de despesas, incluir data, categoria, fornecedor, valor e vencimento.
Resultado esperado: uma fonte única de informação financeira, fácil de consultar em menos de dois minutos.
Solução de problema frequente: se a planilha ficar desatualizada por mais de três dias, o sistema perde utilidade. A Etapa 7 reduz esse risco com lembretes automáticos via WhatsApp.
Etapa 4: registrar diariamente em 15 minutos
Ação objetiva: reservar um horário fixo, preferencialmente ao final do expediente, para registrar todas as movimentações do dia. Incluir Pix recebidos, despesas pagas, notas emitidas e pagamentos pendentes.
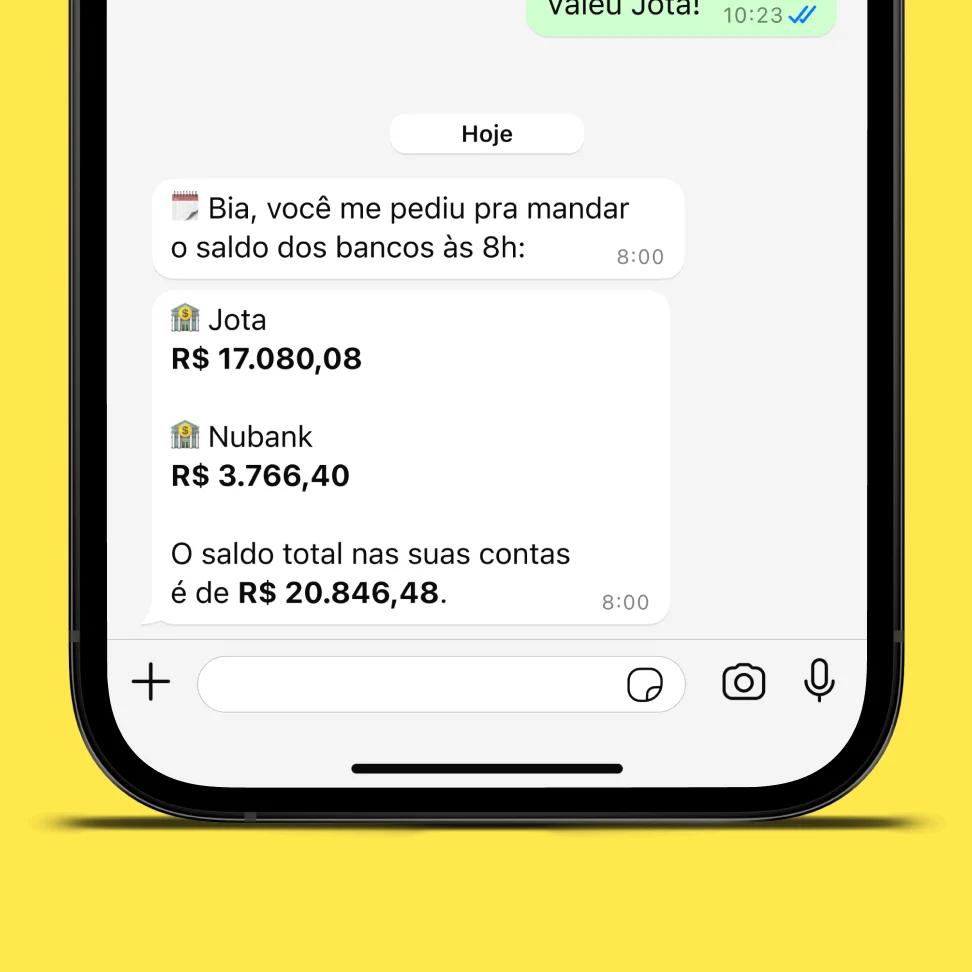
Resultado esperado: fechamento mensal que leva minutos, não horas.
Dica prática: fotografar recibos e comprovantes assim que a despesa ocorre. O Jota aceita imagens enviadas pelo WhatsApp para registro e conciliação automática.
Erro comum: acumular lançamentos para o fim do mês. Empresas bem organizadas completam o fechamento mensal em três a quatro dias quando mantêm hábitos consistentes de registro diário.
Elimine o trabalho manual de registro: abra sua conta no Jota e registre tudo direto pelo WhatsApp em 15 minutos por dia.
Etapa 5: calcular a reserva de emergência
Ação objetiva: somar todas as despesas essenciais mensais, como moradia, alimentação, transporte, plano de saúde, DAS e ferramentas de trabalho, e multiplicar pelo número de meses de proteção adequado ao perfil.
| Perfil | Mínimo recomendado | Ideal |
|---|---|---|
| Renda relativamente estável, sem dependentes | 6 meses | 9 meses |
| Renda muito variável ou mercado instável | 9 meses | 12 meses |
| Com dependentes, sem outra renda familiar | 9 meses | 12–18 meses |
| MEI dependente de poucos clientes grandes | 12 meses | 18 meses |
Resultado esperado: um valor-alvo claro e um percentual fixo de cada recebimento destinado à reserva, seguindo a escala progressiva descrita acima.
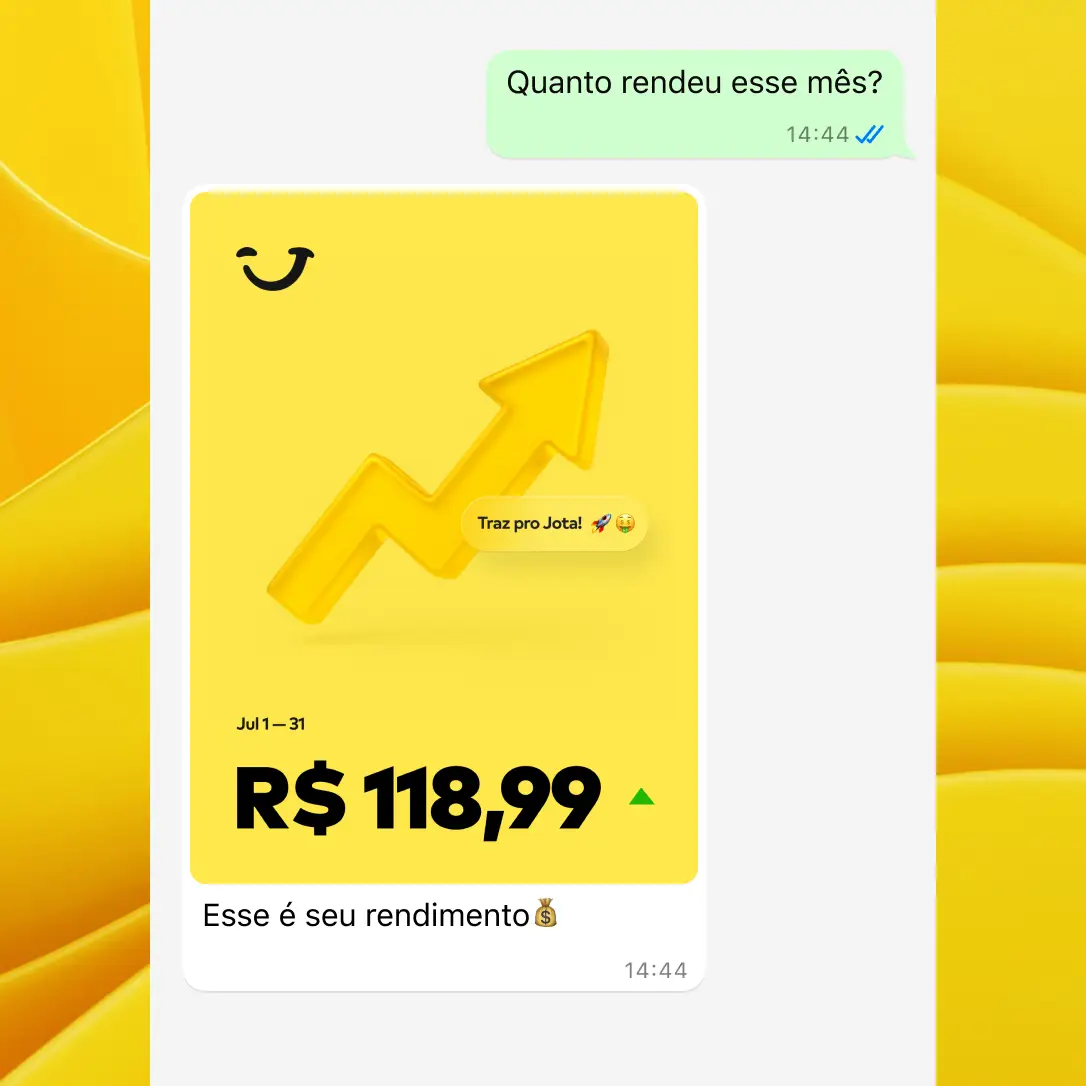
Atenção: onde guardar essa reserva é tão importante quanto construí-la. A reserva de emergência deve ficar em aplicação de liquidez diária e baixo risco. Com a Selic a 14,00% ao ano em agosto de 2026, CDBs com liquidez diária pagando 100% do CDI e cobertura do FGC até R$ 250.000 por CPF por instituição são veículos adequados. O rendimento automático do Jota entrega essa combinação, sem IOF e sem necessidade de separar o dinheiro em “caixinhas”.
Etapa 6: fechar o mês e calcular o pró-labore real
Ação objetiva: ao final de cada mês, calcular o lucro operacional subtraindo custos diretos e despesas fixas da receita total. Em seguida, deduzir a reserva de impostos, a provisão de 1/12 de férias e 1/12 de 13º para determinar o valor disponível para pró-labore.
Resultado esperado: um valor de pró-labore sustentável que não compromete o caixa do negócio nos meses fracos.
Erro comum: usar o saldo bancário do último dia do mês como base para definir o pró-labore. Esse saldo é enganoso porque parte dele pode estar comprometida com DAS, ISS ou fornecedores a vencer nos próximos dias.
Etapa 7: automatizar lembretes via WhatsApp com o Jota
Ação objetiva: configurar no Jota lembretes recorrentes para registro diário de movimentações, vencimento do DAS, envio de cobranças a clientes e revisão semanal da planilha.
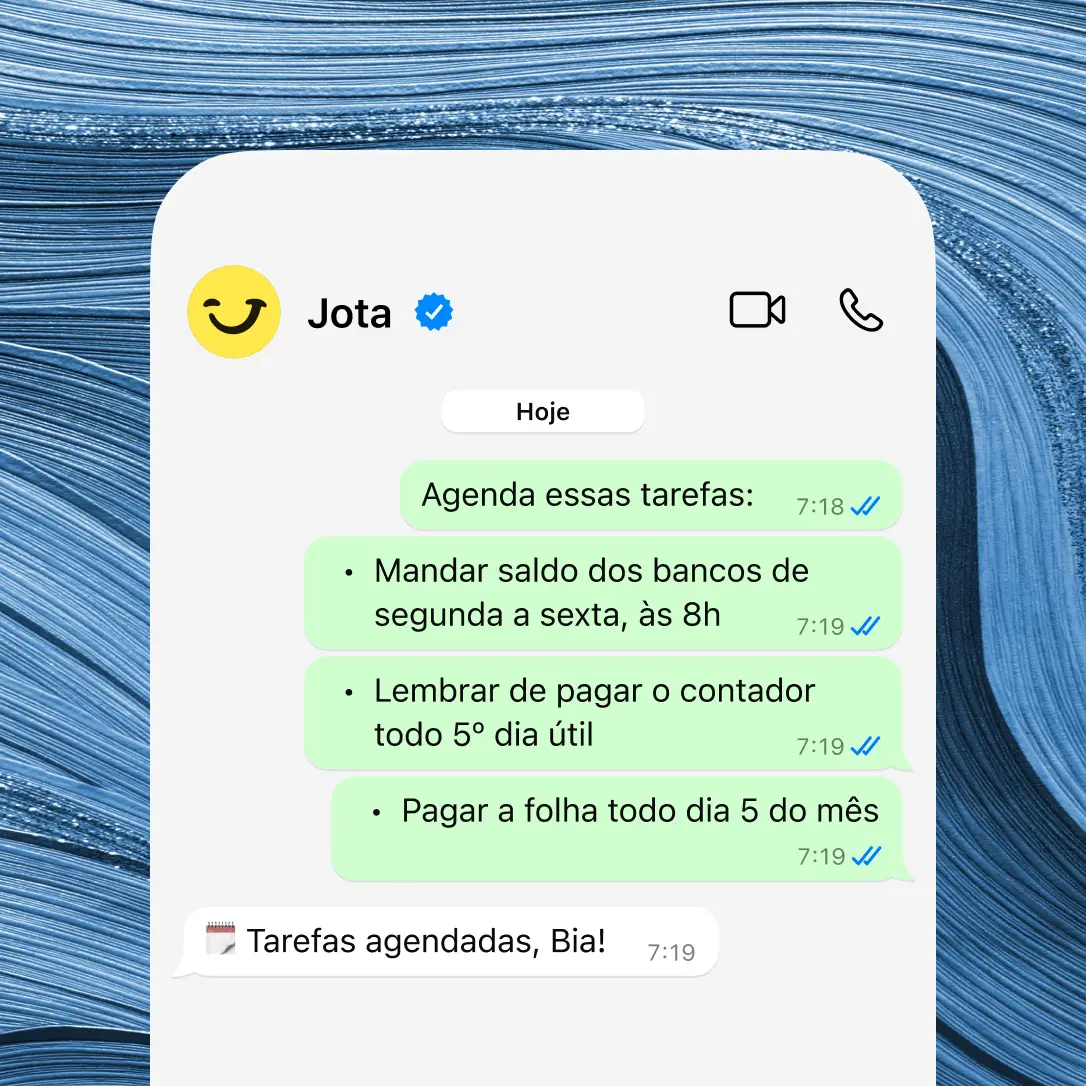
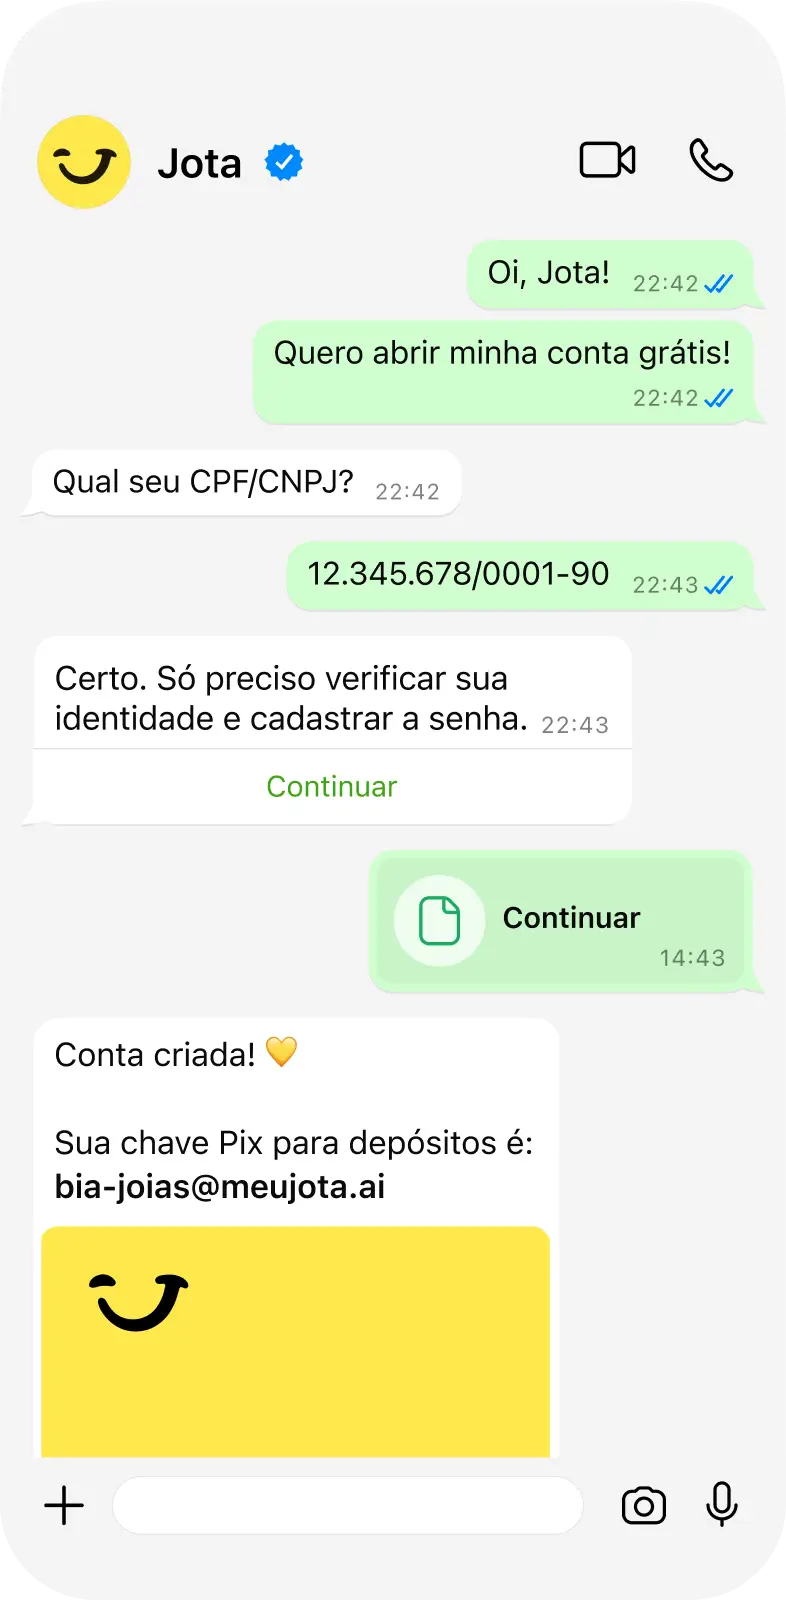
O que observar: o Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Por meio de inteligência artificial, interpreta textos, áudios e fotos para executar tarefas financeiras de forma automática. O Pix pode ser enviado com um áudio, e o extrato consolidado de todos os bancos conectados via Open Finance chega no WhatsApp em Excel ou PDF no horário que o autônomo preferir.
Resultado esperado: rotina financeira que se mantém ativa sem depender de disciplina manual, com alertas automáticos que evitam multas por atraso e esquecimento de registros.
Dica prática: dizer ao Jota: “todo dia às 18h me lembra de registrar as movimentações do dia”. O assistente executa o lembrete automaticamente e pode gerar o extrato do dia para conferência.
Variações para renda muito variável e casos comuns
Autônomos com faturamento altamente irregular enfrentam dois cenários frequentes que o sistema acima precisa contemplar.
Esqueci de registrar um Pix recebido: a rotina semanal de 15 minutos recomendada para freelancers inclui revisar todas as faturas pendentes e conferir o saldo bancário atual contra as despesas dos próximos 14 dias. Qualquer Pix não registrado aparece nessa conferência. Com o Jota, o recebimento de Pix gera notificação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado, o que reduz o risco de esquecimento.
Visão consolidada de múltiplas contas: autônomos que mantêm contas em mais de um banco podem usar o Open Finance do Jota para visualizar saldo e extrato de todas as instituições em um único chat. O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados. Não há limite de bancos conectados.
Critérios de sucesso do sistema financeiro
O sistema funciona bem quando os seguintes sinais aparecem de forma consistente por pelo menos três meses:
- Fluxo de caixa positivo: as receitas do mês superam as despesas operacionais e o pró-labore
- Reserva de emergência crescendo: o saldo da reserva aumenta a cada mês, mesmo nos meses de menor faturamento
- Ausência de multas e juros: nenhum boleto pago com atraso e nenhum DAS em atraso
- Pró-labore estável: o valor retirado para uso pessoal é previsível e não varia conforme o humor do caixa
- Fechamento mensal em menos de uma hora: todos os lançamentos já estão registrados ao longo do mês
Boas práticas e próximos passos
Após consolidar as 7 etapas, três práticas adicionais elevam o controle financeiro do autônomo a um nível mais profissional.
Revisão semanal de 15 minutos: uma revisão semanal recorrente, como no domingo à noite, verificando transações não categorizadas, comparações com limites de orçamento e ajustes de comportamento sustenta o sucesso financeiro de longo prazo.
Exportação para o contador: o Jota gera extratos em Excel ou PDF já discriminados por banco, tipo de transação, como Pix ou boleto, contraparte e período. O arquivo pode ser encaminhado diretamente ao contador pelo WhatsApp, o que reduz horas de trabalho manual na prestação de contas.
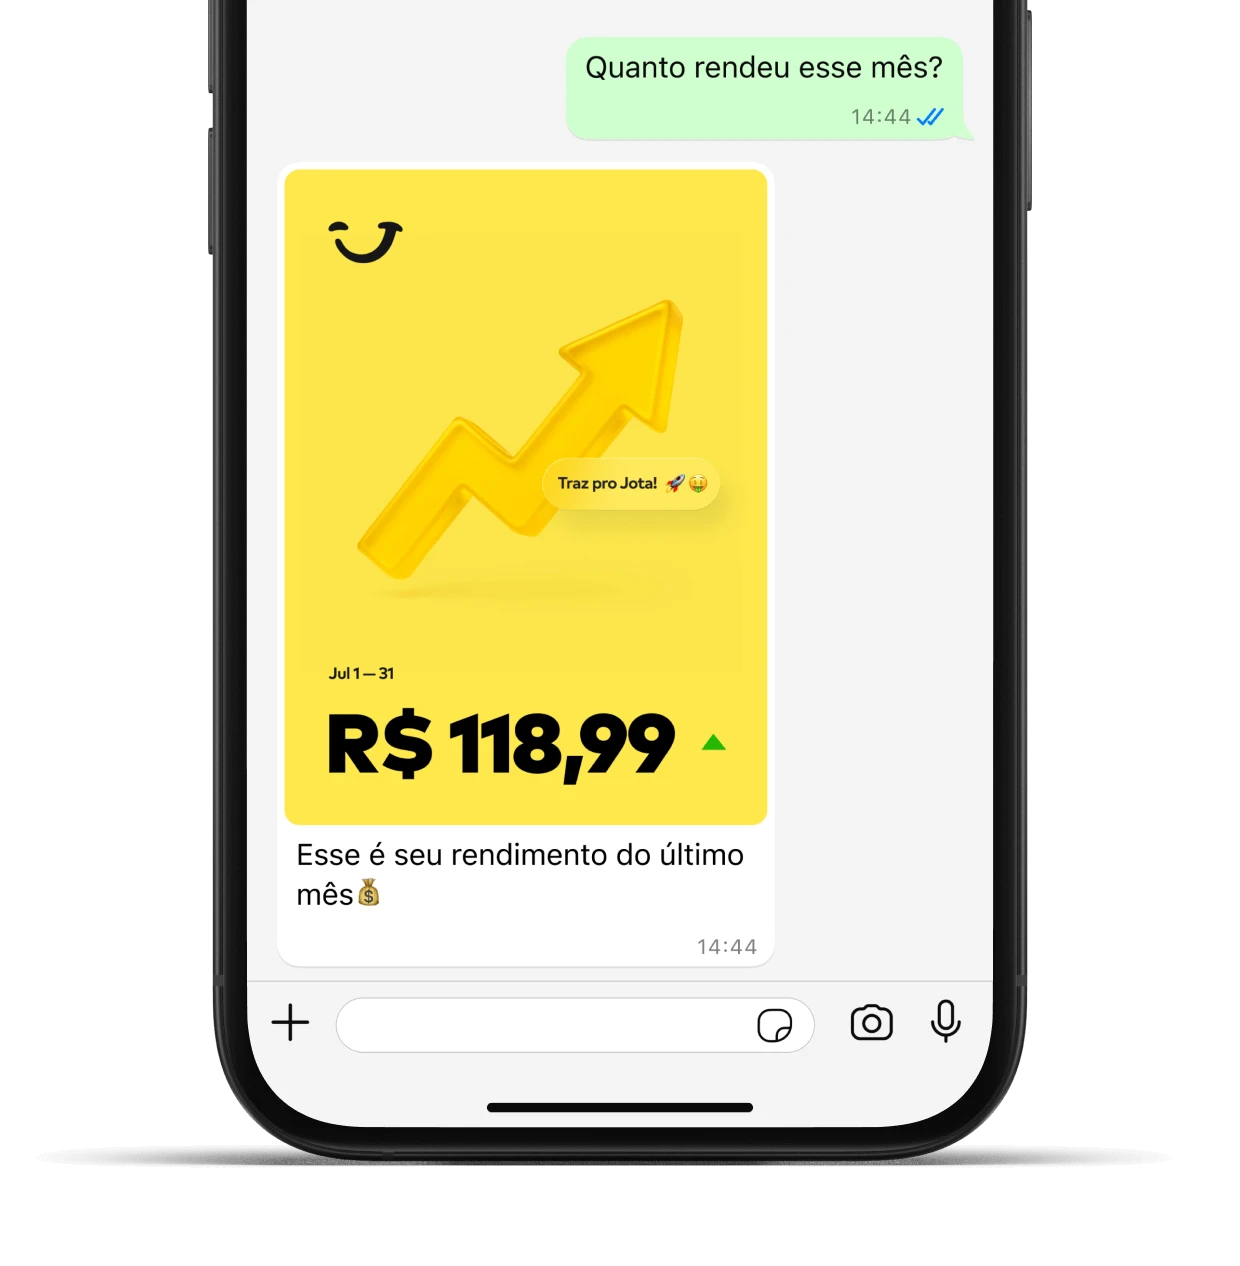
Rendimento automático do saldo: todo saldo mantido na conta do Jota rende automaticamente 100% do CDI sem cobrança de IOF, inclusive nos primeiros dias, diferentemente de outras contas em que o IOF pode consumir até 96% do rendimento no primeiro mês. O rendimento é diário e não exige nenhuma ação do autônomo.
Implemente essas três práticas profissionais agora: abra sua conta no Jota e comece a render 100% do CDI sem IOF enquanto automatiza sua rotina financeira.
Perguntas frequentes
Quanto tempo por dia é necessário para manter o controle financeiro como autônomo?
Quinze minutos por dia são suficientes quando o sistema está configurado corretamente. Esse tempo cobre o registro das movimentações do dia, a conferência do saldo e a verificação de pagamentos pendentes. A revisão semanal leva mais 15 minutos e o fechamento mensal, com lançamentos em dia, fica entre 30 e 60 minutos. O Jota reduz esse tempo ao enviar lembretes automáticos e gerar extratos consolidados diretamente no WhatsApp.
Autônomo sem CNPJ precisa separar contas pessoais e profissionais?
Sim. A separação de contas é uma prática de organização financeira, não uma obrigação legal exclusiva de quem tem CNPJ. Autônomos e freelancers sem CNPJ se beneficiam ao manter uma conta dedicada para receber pagamentos de clientes e pagar despesas do trabalho. Essa separação permite calcular o lucro real, reservar impostos corretamente e ter clareza sobre o quanto está disponível para uso pessoal.
Como calcular a reserva de emergência com renda variável?
A fórmula é simples: reserva necessária é igual a despesas mensais essenciais multiplicadas pelo número de meses de proteção. O autônomo deve listar apenas os custos que continuariam existindo sem nenhuma receita, como moradia, alimentação, transporte, plano de saúde, DAS e ferramentas indispensáveis de trabalho. Para renda relativamente estável, o mínimo recomendado é 6 meses. Para renda muito variável ou dependência de poucos clientes grandes, o ideal fica entre 9 e 12 meses. Um percentual fixo de cada recebimento deve ir para a reserva no mesmo dia em que o pagamento cair na conta.
O Jota é seguro para guardar dinheiro e fazer transações financeiras?
O Jota é um assistente financeiro com conta digital cuja infraestrutura financeira é operada pela Celcoin, instituição regulada pelo Banco Central do Brasil. O dinheiro não fica armazenado no WhatsApp, fica integralmente na Celcoin, com cobertura regulatória equivalente à de outras instituições de pagamento autorizadas pelo Bacen. Toda transação exige senha de 6 caracteres, e o onboarding inclui validação de identidade por biometria. Mais detalhes sobre segurança estão disponíveis no site do Jota.
Qual é o custo para usar o Jota como assistente financeiro?
O Jota é gratuito para as funcionalidades essenciais, incluindo Pix, pagamento de boletos, lembretes automáticos, Open Finance e rendimento de 100% do CDI sem IOF. Não há mensalidade nem taxa por transação de Pix. O modelo de negócio do Jota prevê receita futura por meio de operações de crédito e maquininha, o que permite manter as funcionalidades do dia a dia sem custo direto para o autônomo. O onboarding é feito em 2 a 3 minutos pelo próprio WhatsApp.