Ultima atualizacao: 21 de julho de 2026
Principais lições deste artigo
- O Open Finance brasileiro é regulado pelo Banco Central e pela LGPD. Esse conjunto de regras garante que o cliente seja o único dono dos dados e decida exatamente o que, com quem e por quanto tempo compartilhar.
- Instituições não autorizadas pelo Banco Central não podem participar do sistema. A Lei Complementar nº 105/2001 proíbe o compartilhamento com quem está fora do ecossistema regulado e veda a venda de dados do consumidor.
- O consentimento é granular e revogável a qualquer momento. Para cancelar o compartilhamento, basta acessar o aplicativo do banco de origem e encerrar o consentimento, o que interrompe o envio de novas atualizações.
- Os riscos reais estão em autorizar empresas não reguladas ou em não ler os termos do consentimento. O Open Finance em si segue padrões de segurança comparáveis ou superiores às transações bancárias tradicionais.
- Com o Jota você centraliza saldos e extratos de todos os seus bancos via Open Finance diretamente no WhatsApp, com segurança regulada. Abra sua conta grátis agora.
Por que tanta gente ainda tem medo de compartilhar dados no Open Finance
Empreendedores de pequenos negócios e profissionais autônomos costumam dividir suas finanças entre vários aplicativos de banco, planilhas e anotações manuais. Quando ouvem falar em compartilhar dados bancários, muitos associam o tema a perda de controle, redução de limite ou uso indevido das informações.
Essas preocupações fazem sentido para quem não conhece o sistema, mas partem de premissas incorretas sobre como o Open Finance funciona. No Brasil, o Open Finance opera sob regras rígidas do Banco Central e da Lei Geral de Proteção de Dados, com garantias concretas para o consumidor.
Garantias oficiais de segurança no Open Finance
O arcabouço regulatório brasileiro oferece proteções sólidas que garantem controle total ao usuário e impedem o uso indevido dos dados. Os principais pontos mostram como cada camada de regra protege um aspecto diferente da sua segurança:
- O cliente é o dono dos dados e decide se, como, com quem e por quanto tempo eles serão compartilhados.
- Somente instituições autorizadas pelo Banco Central podem participar do Open Finance, o que impede o trânsito de dados por intermediários não regulados.
- A Resolução Conjunta nº 1/2020 e a Resolução Conjunta nº 4/2022 estabelecem os pilares legais do sistema, cobrindo contas, investimentos, câmbio e previdência.
- A Instrução Normativa BCB nº 720, de 2 de abril de 2026 instituiu a versão 5.0 do Manual de Segurança do Open Finance, com requisitos de validação de certificados digitais ICP-Brasil.
- Autenticação multifator (LoA3) pode ser solicitada para iniciação de pagamentos, e todas as APIs usam TLS 1.2 ou superior com perfect forward secrecy, o que protege a transmissão dos dados em cada conexão.
- A LGPD, Lei nº 13.709/2018, garante ao titular direitos de acesso, correção, exclusão e portabilidade dos dados a qualquer momento.
- A Lei Complementar nº 105/2001 proíbe o compartilhamento com instituições não participantes e veda a venda de dados do consumidor, o que impede a comercialização das informações financeiras.
Como funciona o consentimento: passo a passo
O consentimento no Open Finance segue uma jornada digital padronizada pelo Banco Central. Cada etapa existe para garantir que você saiba exatamente o que está autorizando:
- Identificação: você informa qual instituição receberá seus dados.
- Autenticação: você confirma sua identidade no banco de origem.
- Seleção granular: você escolhe exatamente quais categorias de dados serão compartilhadas, por exemplo, apenas dados de conta digital, sem incluir investimentos.
- Confirmação: você aprova o compartilhamento com ciência do prazo e da finalidade.
- Prazo de consentimento: o prazo máximo de consentimento no Open Finance era de 12 meses até outubro de 2023, quando passou a permitir prazos mais longos ou indeterminados, sempre com possibilidade de revogação.
- Revogação imediata: ao revogar o consentimento, a instituição de origem para de enviar atualizações imediatamente, o que encerra o fluxo de novos dados.
Quais os riscos reais de fazer Open Finance?
O sistema de Open Finance não prejudica o usuário quando segue as regras. Especialistas do setor relatam que casos de fraude no Open Finance são mínimos, e as baixas taxas de conclusão de jornadas refletem principalmente dificuldades de usabilidade, não falhas de segurança.
O compartilhamento de dados via Open Finance não diminui limite de crédito por regra automática. Instituições podem usar os dados para análises de crédito mais precisas, o que tende a beneficiar quem tem bom histórico financeiro.
A segurança do Open Finance é comparável ou superior à de transações bancárias tradicionais, com padrões internacionais, auditoria constante e transparência sobre o uso dos dados, segundo Murilo Rabusky, diretor de negócios da Lina Open X. O risco real está em autorizar compartilhamentos com empresas não reguladas pelo Banco Central, por isso é essencial verificar sempre se a instituição é participante oficial.
Como cancelar o compartilhamento de dados
O fluxo de revogação deve ser tão simples quanto o de concessão, e interfaces que dificultam o cancelamento violam as regras do Banco Central. Nos principais bancos, o processo segue um padrão similar, com a opção de cancelamento dentro das configurações do aplicativo, sem necessidade de ligação ou envio de documentos:
- Nubank: Menu → Perfil → Open Finance → Autorizações → selecione o consentimento → Revogar.
- Itaú: App → Configurações → Open Finance → Gerenciar compartilhamentos → Cancelar.
- Bradesco: App → Serviços → Open Finance → Minhas autorizações → Encerrar compartilhamento.
- Santander: App → Menu → Open Finance → Consentimentos ativos → Revogar.
- Qualquer banco participante: acesse o painel de consentimentos ativos diretamente na instituição transmissora e cancele sem precisar contatar a instituição receptora.
Como ler a política de privacidade antes de consentir
Antes de autorizar qualquer compartilhamento, vale conferir se a instituição usa os dados dentro da lei e respeita seu controle. Os itens abaixo ajudam a identificar se a política de privacidade segue a LGPD e se você manterá poder de decisão após o consentimento:
- Quais categorias de dados serão coletadas, como conta, transações, investimentos e câmbio.
- A finalidade declarada do uso dos dados, já que uso para cross-selling não autorizado configura desvio de finalidade sob a LGPD.
- O prazo de retenção dos dados após o término do consentimento.
- Os canais para exercício dos direitos de acesso, correção, exclusão e portabilidade.
- Se a instituição é regulada pelo Banco Central do Brasil.
- Se há subcontratação ou repasse de dados a terceiros e em quais condições.
- O contato do encarregado de proteção de dados, o DPO.
Sinais de alerta e boas práticas de segurança
Alguns sinais indicam maior risco e exigem atenção redobrada:
- Solicitação de compartilhamento por link recebido via WhatsApp ou SMS sem origem verificável.
- Instituição que não aparece na lista de participantes do Open Finance Brasil.
- Tela de consentimento genérica, sem especificar dados, prazo e finalidade.
- Dificuldade proposital para encontrar o botão de revogação.
- Grande volume de reclamações envolvendo empresas não reguladas, o que reforça a importância de confirmar a regulação da instituição.
Algumas práticas simples aumentam muito a segurança no dia a dia:
- Revisar seus consentimentos ativos a cada seis meses.
- Compartilhar apenas as categorias de dados necessárias para a finalidade desejada.
- Usar senhas únicas e autenticação de dois fatores nos aplicativos bancários.
- Desconfiar de contatos não solicitados que peçam confirmação de dados do Open Finance.
Como o Jota usa o Open Finance de forma segura
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Ao conectar seus bancos via Open Finance, o Jota centraliza saldos e extratos de todas as suas contas em uma única conversa, sem necessidade de instalar vários aplicativos ou alternar entre telas.
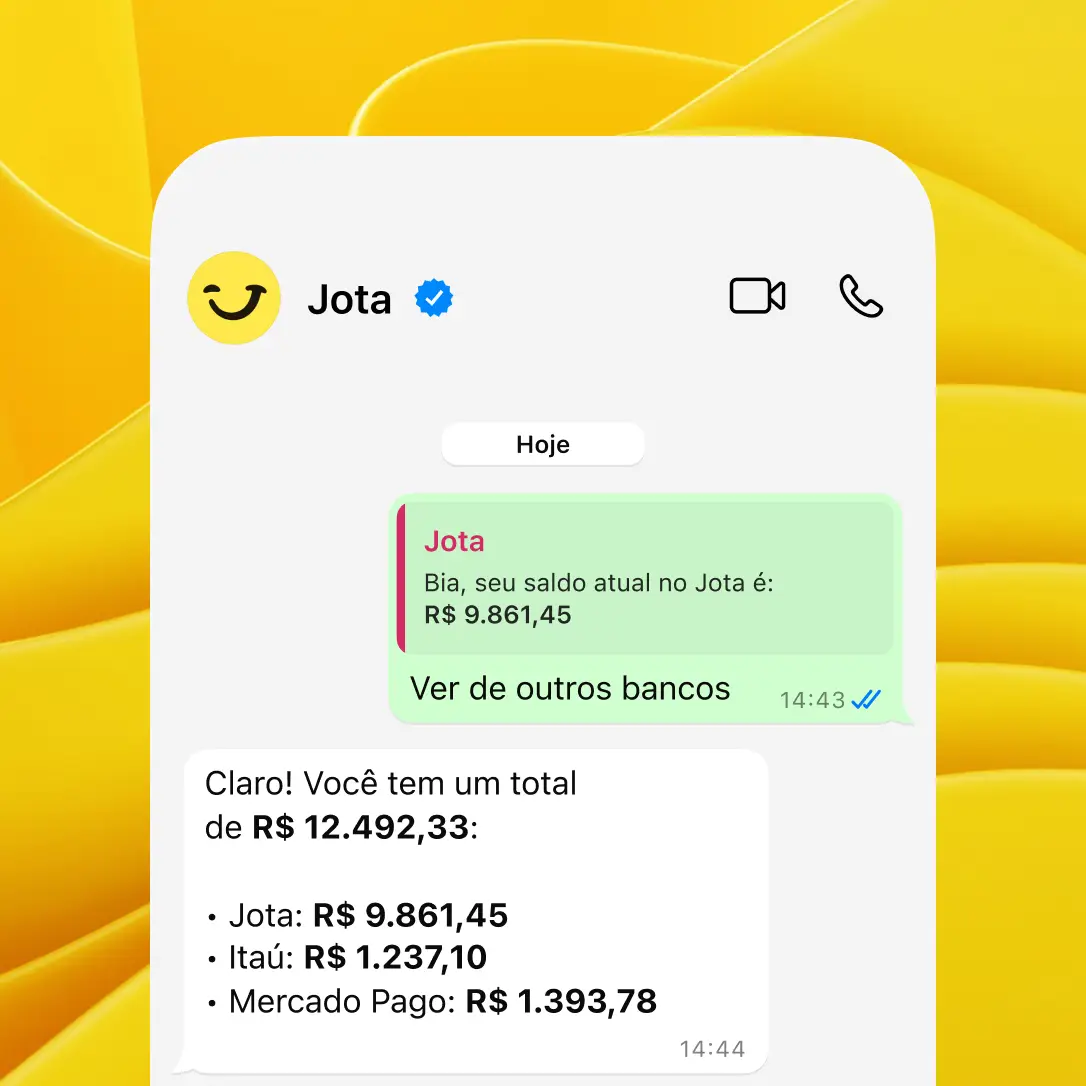
O dinheiro permanece nas instituições financeiras reguladas pelo Banco Central, e o Jota acessa apenas as informações que você autorizar, dentro das regras da LGPD e das normas do Banco Central. Para garantir essa segurança na prática, a infraestrutura financeira é operada pela Celcoin, parceira de banking as a service regulada pelo Banco Central. Além da regulação institucional, cada transação exige senha de seis caracteres, e o onboarding inclui validação de biometria e identidade para confirmar que você é o titular da conta. Saiba mais na página de segurança do Jota.
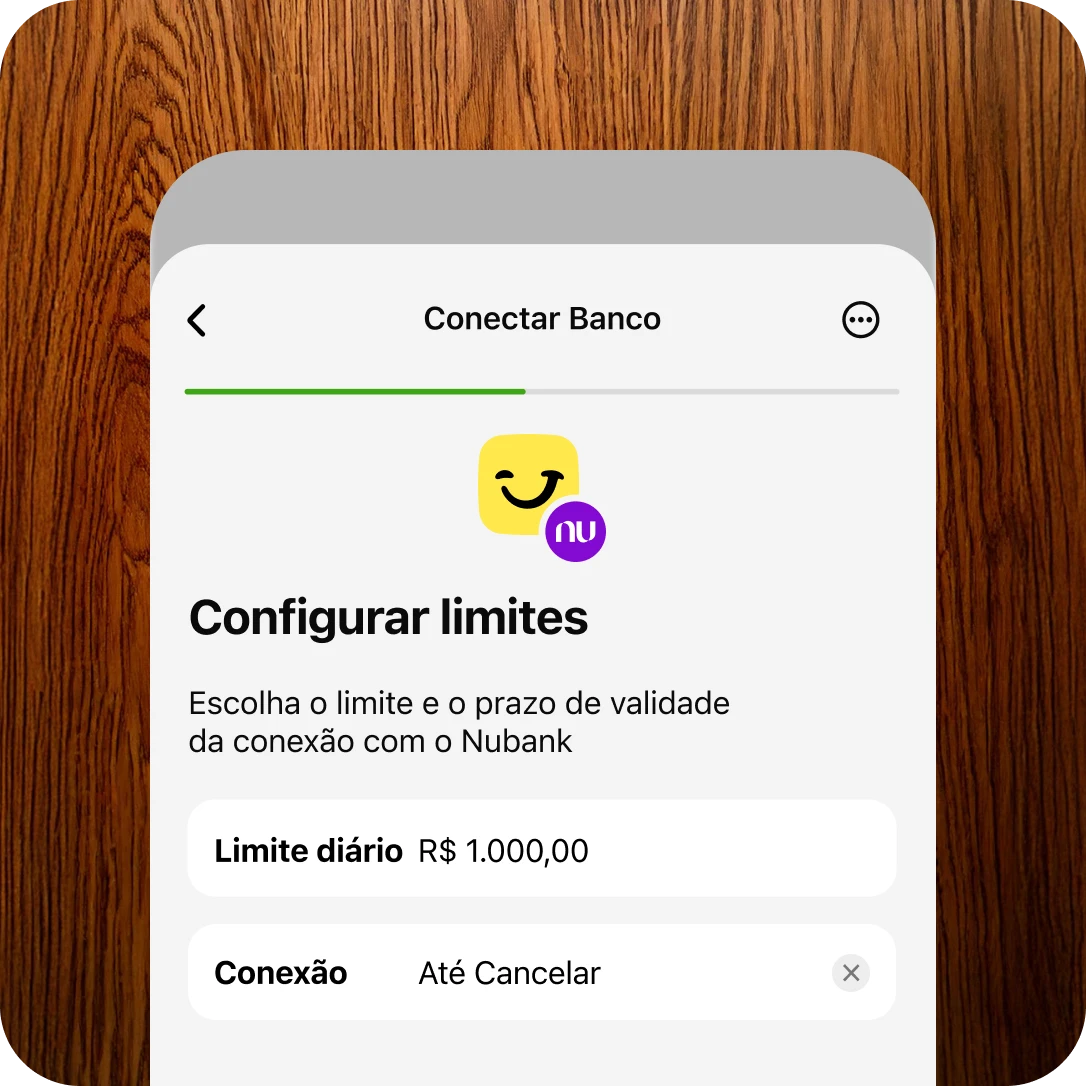
Com o Jota, você também automatiza tarefas financeiras recorrentes, como lembretes de vencimento, extratos consolidados em Excel e relatórios por banco, tudo por texto, áudio ou imagem no WhatsApp.
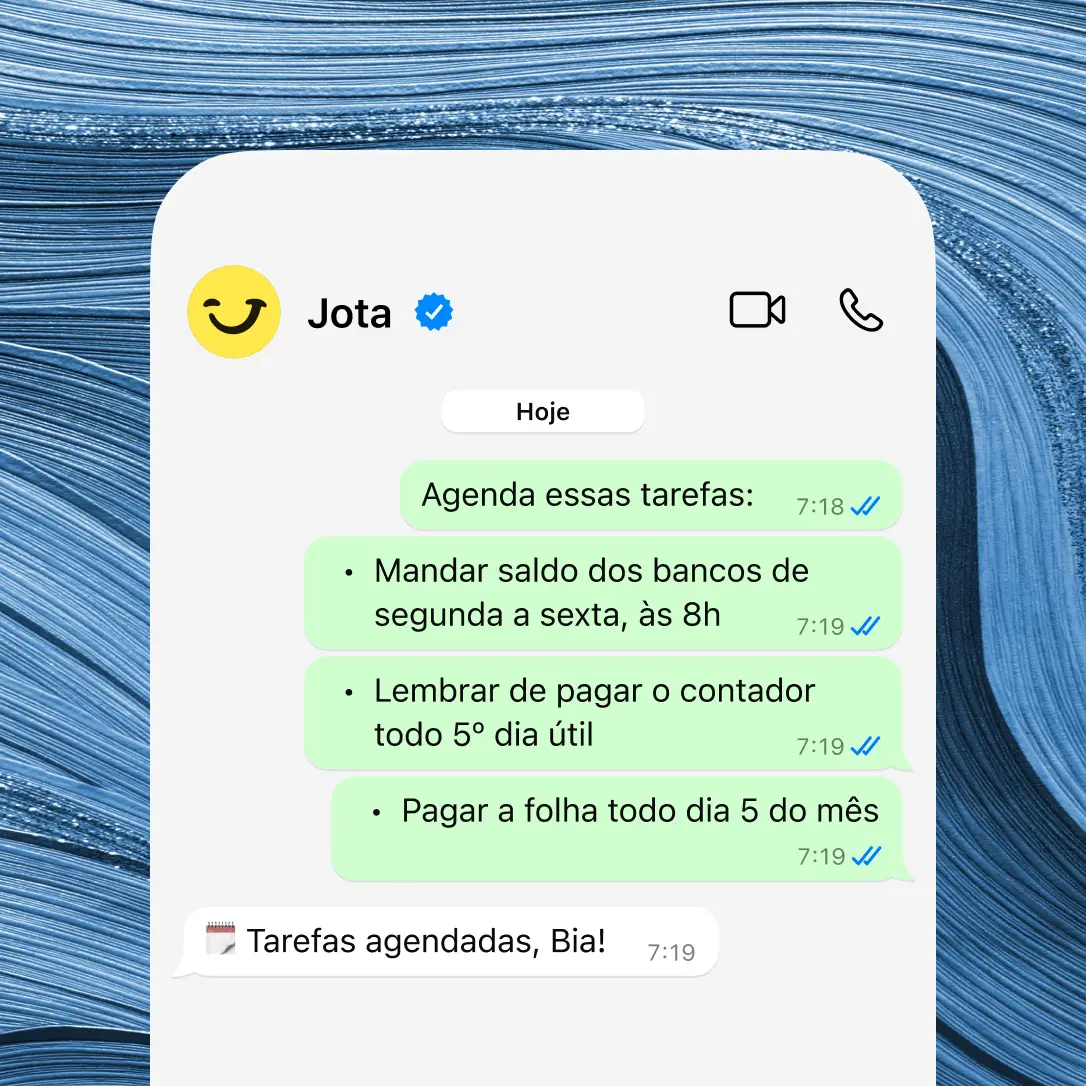
Conecte seus bancos via Open Finance e veja tudo em um único chat.
Passo a passo para começar a usar o Jota com Open Finance
- Acessar o WhatsApp e iniciar uma conversa com o Jota pelo link de abertura de conta.
- Enviar seus documentos e concluir a validação de biometria, em um processo que leva de 2 a 3 minutos.
- Cadastrar sua senha de seis caracteres para transações.
- Solicitar ao Jota a conexão dos seus bancos via Open Finance, por exemplo: “Jota, quero conectar meu Nubank”.
- Autenticar-se no aplicativo do banco de origem e confirmar o consentimento com as categorias de dados desejadas.
- Concluir a conexão e passar a visualizar saldos, extratos e tarefas financeiras de todos os bancos conectados em uma única conversa no WhatsApp.
Comece agora, o processo leva menos de 3 minutos.
Perguntas frequentes
O Open Finance pode ser usado para vender meus dados?
Não. Como descrito nas garantias regulatórias, a venda de dados é expressamente proibida por lei. A Associação Open Finance Brasil reforçou publicamente essa proibição, e o Banco Central está implementando novas normas de governança para garantir o cumprimento. Se uma instituição vender seus dados sem autorização, comete um ilícito e responde civil e administrativamente.
Posso revogar o consentimento a qualquer momento?
Sim. Como explicado no fluxo de consentimento, a revogação é imediata. Os dados já transmitidos antes da revogação permanecem com a instituição receptora pelo prazo declarado no consentimento, mas não podem ser usados para finalidades diferentes das autorizadas.
O Open Finance afeta meu score de crédito ou meu limite?
O ato de compartilhar dados via Open Finance não reduz limite nem altera score de forma automática. Instituições podem usar os dados compartilhados para análises de crédito mais precisas. Para quem tem bom histórico financeiro, isso tende a ser vantajoso, já que a portabilidade de crédito via Open Finance já permite reduções de até 40% no custo total de operações de crédito pessoal. A decisão de usar os dados para concessão ou revisão de crédito é da instituição receptora, dentro da finalidade declarada no consentimento.
Como o Jota protege meus dados no Open Finance?
As proteções do Jota seguem as regras da LGPD e do Banco Central, com infraestrutura operada pela Celcoin, que é regulada. O diferencial é o controle que você mantém: pode revogar o acesso do Jota aos seus bancos a qualquer momento, diretamente no aplicativo da instituição de origem.
Conclusão: centralizar finanças com tranquilidade
Compartilhar dados no Open Finance é uma prática segura quando ocorre com consentimento explícito e dentro das regras do Banco Central e da LGPD. Você escolhe o que compartilhar, com quem e por quanto tempo, e pode revogar a autorização a qualquer momento. Como vimos, os riscos estão no comportamento do usuário, como autorizar empresas não reguladas ou ignorar os termos do consentimento, e não em falhas do sistema.
O Jota reúne essas garantias em uma experiência simples. O assistente financeiro com conta digital centraliza seus bancos, automatiza tarefas e mantém seu dinheiro rendendo, tudo pelo WhatsApp, com a segurança de uma infraestrutura regulada pelo Banco Central.
Centralize suas finanças com segurança regulada pelo Banco Central.