Ultima atualizacao: 13 de agosto de 2026
Principais lições deste artigo
- Ter rendimento automático de 100% do CDI via Open Finance elimina a necessidade de transferências manuais para caixinhas ou fundos.
- Fazer resgates em menos de 30 dias não gera IOF, o que preserva até 96% dos rendimentos que seriam perdidos em caixinhas tradicionais.
- Seguir o fluxo de consentimento regulado pelo Banco Central garante um processo seguro, explícito e revogável a qualquer momento.
- Manter o dinheiro aplicado por prazos acima de 30 dias gera rendimento líquido equivalente ao das caixinhas, mas a liquidez imediata sem penalização é o grande diferencial.
- Abra sua conta grátis no Jota e ative o rendimento automático: abrir conta grátis pelo WhatsApp
1. O que significa rendimento 100% do CDI e por que o Open Finance muda o jogo
Receber rendimento de 100% do CDI significa acompanhar diariamente a taxa de referência do mercado financeiro brasileiro, o CDI (Certificado de Depósito Interbancário). Quando um produto rende 100% do CDI, o dinheiro acompanha essa taxa todos os dias, sem necessidade de ajustes manuais.
Para acessar esse rendimento no modelo tradicional, você precisava transferir o saldo para uma caixinha ou fundo separado. Esse processo exigia trabalho manual e, em qualquer resgate antes de 30 dias, o IOF incidia sobre os rendimentos. A alíquota começava em 96% no primeiro dia e só chegava a zero no trigésimo dia. Quem precisava do dinheiro rápido perdia quase tudo que havia rendido.
O Open Finance altera essa lógica. Mais de 55 milhões de brasileiros já compartilham dados via Open Finance, em um ecossistema com mais de 800 instituições participantes e dezenas de milhões de consentimentos ativos. Com essa infraestrutura, um assistente financeiro como o Jota conecta suas contas, centraliza o saldo e aplica o rendimento automático atrelado ao CDI integralmente, sem IOF, sem caixinha e sem transferência manual.
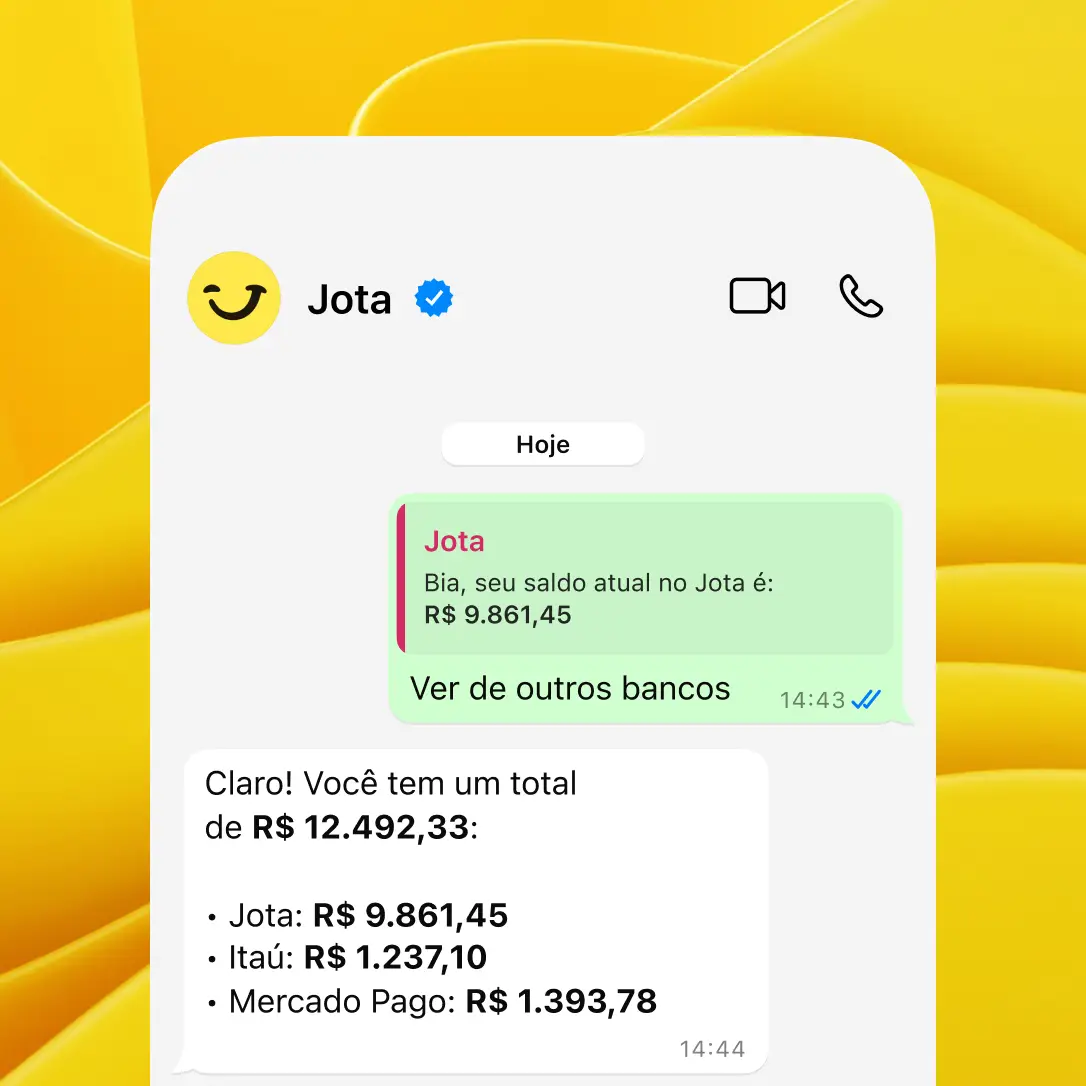
Mesmo com esse alcance, 55% dos brasileiros ainda desconhecem o Open Finance ou não estão bem informados sobre ele. Este guia descreve o fluxo de consentimento passo a passo e mostra quanto você pode ganhar na prática.
2. Fluxo exato de consentimento em quatro passos
Conectar contas via Open Finance no Jota segue um fluxo padronizado pelo Banco Central. As APIs utilizam REST e JSON com OAuth 2.0, OpenID Connect e perfis de segurança FAPI, com trilhas de auditoria obrigatórias.
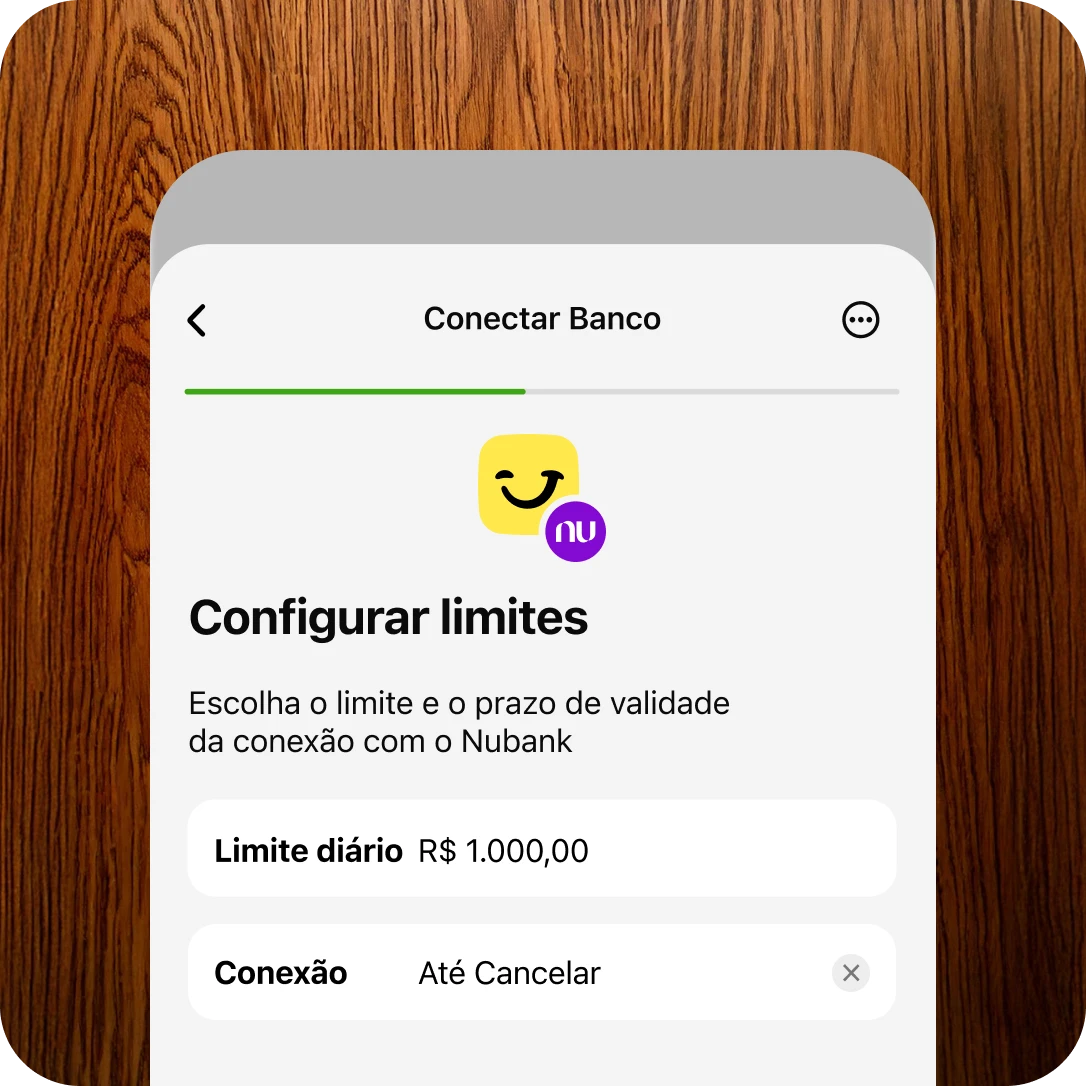
- Fazer a solicitação de consentimento: você pede ao Jota, pelo WhatsApp, para conectar uma conta de outro banco, por exemplo, Nubank, Itaú ou Bradesco.
- Ser redirecionado para autenticação: o Jota redireciona você para o aplicativo ou site da instituição transmissora, onde você confirma sua identidade normalmente.
- Autorizar explicitamente o escopo: você escolhe quais dados compartilhar, como saldo, extrato e transações, e define por quanto tempo o consentimento vale. Nenhum dado é transferido sem essa autorização.
- Ativar automaticamente o uso dos dados: após a confirmação, o Jota passa a visualizar o saldo consolidado e ativa o rendimento de 100% do CDI sobre o saldo na conta digital Jota, sem IOF e sem necessidade de ações adicionais.
Você pode revogar o consentimento a qualquer momento, diretamente pelo WhatsApp ou pelo portal da instituição conectada.
3. Exemplos reais de cálculo (R$ 5 mil e R$ 20 mil)
Os exemplos a seguir usam CDI de 14,15% ao ano como referência e comparam o rendimento líquido no Jota, com CDI integral sem IOF, com o de uma caixinha tradicional que rende 100% do CDI com IOF e IR.
Cenário A: R$ 5.000 por 15 dias
Quem precisa do dinheiro em 15 dias enfrenta IOF de aproximadamente 50% sobre os rendimentos brutos nesse prazo, além de 22,5% de IR sobre o saldo restante.
- Caixinha tradicional: rendimento bruto ≈ R$ 28,90, IOF de cerca de 50% desconta ≈ R$ 14,45, IR de 22,5% sobre o restante desconta ≈ R$ 3,25, resultado líquido ≈ R$ 11,20.
- Jota, sem IOF: rendimento bruto ≈ R$ 28,90, sem IOF, resultado líquido ≈ R$ 28,90. O IR incide apenas na declaração anual, conforme o prazo.
Essa diferença representa mais de 150% a mais de valor líquido para quem precisa de liquidez em menos de 30 dias.
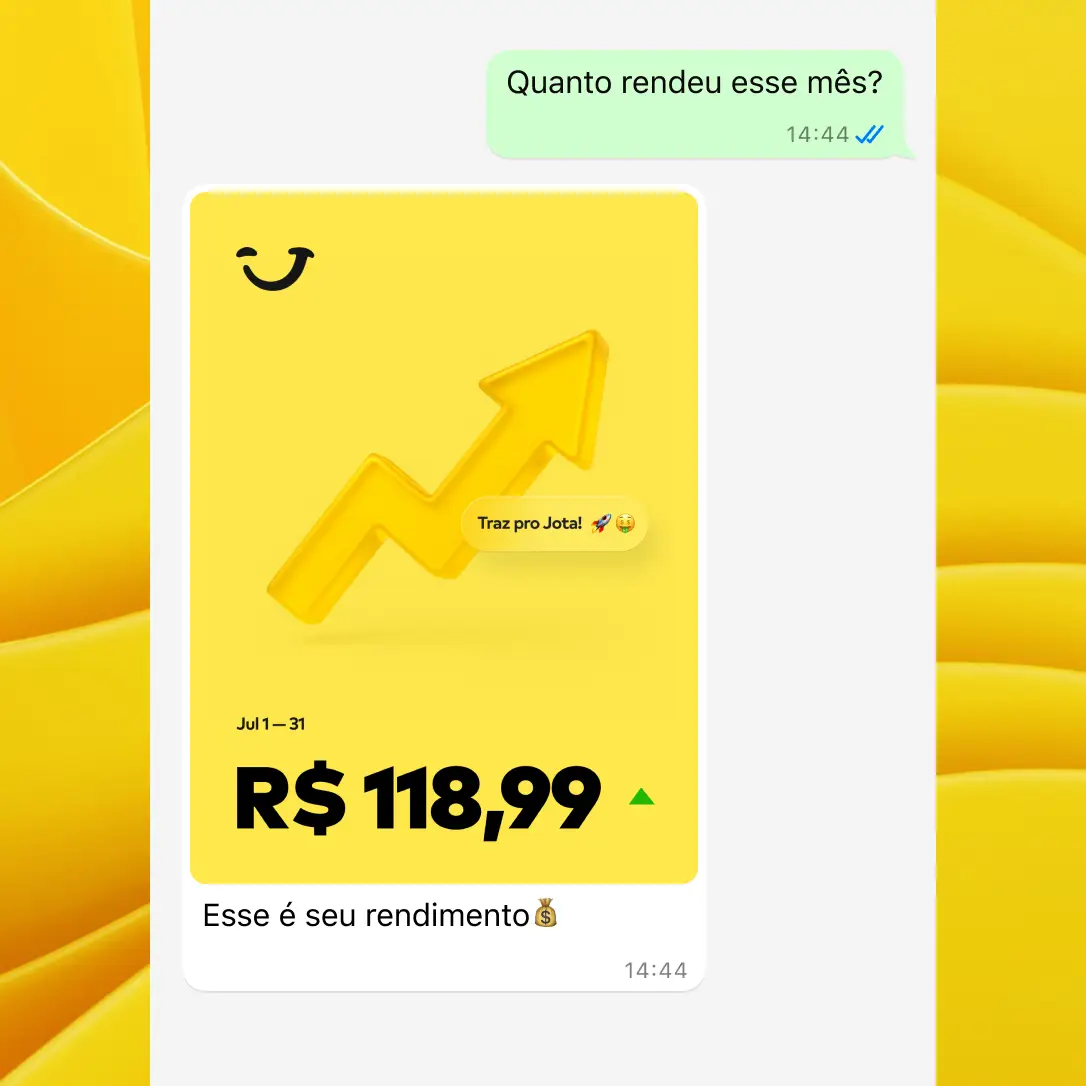
Cenário B: R$ 20.000 por 12 meses
R$ 10.000 em uma caixinha por 12 meses geram um rendimento bruto que, após IR de 17,5%, resulta em R$ 1.167,38 líquidos. Aplicar a mesma proporção para R$ 20.000 leva aos valores abaixo.
- Caixinha tradicional, 100% CDI com IR de 17,5%: rendimento bruto ≈ R$ 2.830, resultado líquido ≈ R$ 2.334,75.
- Jota, CDI integral sem IOF: rendimento bruto ≈ R$ 2.830, sem IOF, resultado líquido com IR de 17,5% também ≈ R$ 2.334,75.
Para prazos acima de 30 dias, o IR é equivalente nos dois casos. O diferencial do Jota aparece com mais força em resgates abaixo de 30 dias, quando o IOF pode consumir até 96% dos rendimentos na caixinha tradicional.
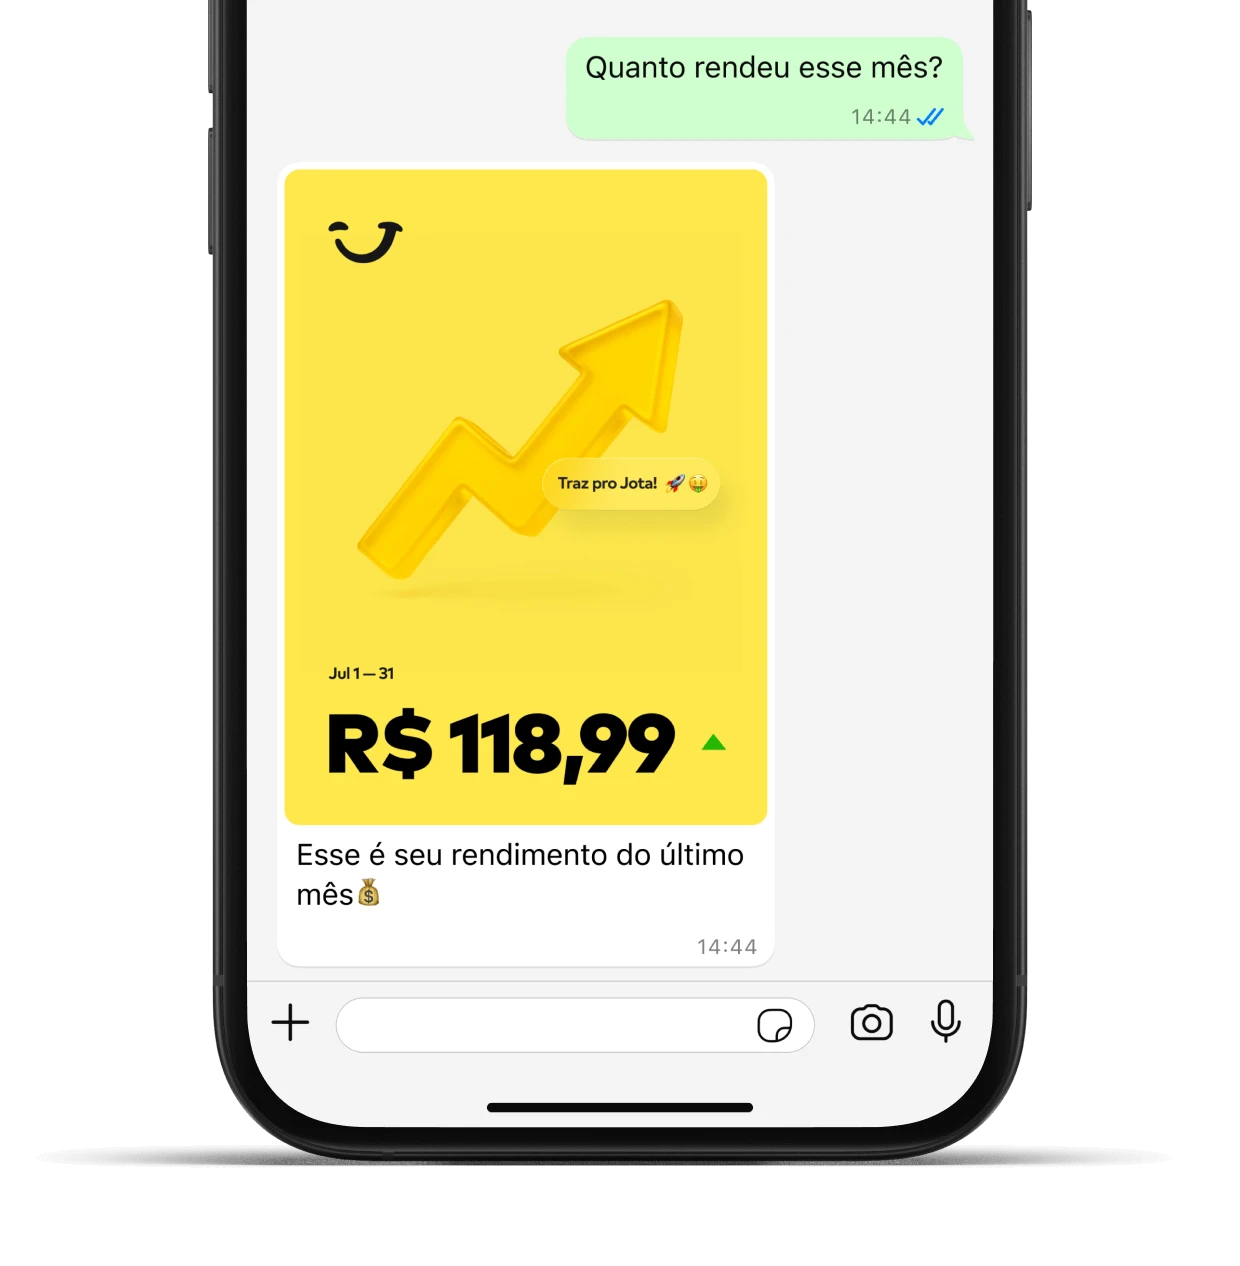
Comece a render 100% do CDI sem IOF, abrindo sua conta grátis
4. Tabela comparativa de rendimento líquido
A tabela abaixo consolida os rendimentos líquidos de diferentes produtos de investimento para R$ 10 mil aplicados por 12 meses e destaca o impacto do IOF em resgates antecipados.
| Produto | Taxa bruta | IOF (resgate < 30 dias) | Rendimento líquido em 12 meses (R$ 10 mil) |
|---|---|---|---|
| Jota, 100% CDI sem IOF | 100% CDI | Não cobra | ≈ R$ 1.188,00 líquidos após IR de 17,5% |
| Caixinha Nubank, 100% CDI | 100% CDI | Até 96% dos rendimentos no dia 1 | ≈ R$ 1.167,38 líquidos após IR de 17,5% |
| CDB 120% CDI, 12 meses | 120% CDI | Cobra IOF se resgatado antes de 30 dias | ≈ R$ 1.400,85 líquidos após IR de 17,5% |
| Fundo DI, taxa de administração de 0,5% ao ano | ≈ 13,90% bruto | Cobra IOF se resgatado antes de 30 dias | ≈ R$ 1.112,00 líquidos após IR de 20% e come-cotas |
O CDB a 120% do CDI rende mais em prazos longos, mas exige imobilização do capital. O Jota oferece liquidez imediata sem IOF, o que atende melhor quem precisa do dinheiro disponível a qualquer momento.
5. Open Finance é furada?
Open Finance gera dúvidas principalmente sobre segurança, custódia do dinheiro e cancelamento. As respostas a seguir esclarecem esses pontos.
Segurança dos dados: o Open Finance brasileiro opera sob regulação do Banco Central, com APIs que utilizam OAuth 2.0, mTLS e assinaturas digitais JWS, além de trilhas de auditoria obrigatórias. O consentimento é explícito, com escopo e prazo definidos pelo usuário. No Jota, toda transação exige senha de 6 caracteres, e o onboarding inclui validação biométrica via Unico.
Local onde o dinheiro fica: o saldo não fica no WhatsApp. Ele permanece custodiado integralmente na Celcoin, parceiro de banking as a service regulado pelo Banco Central. A segurança da operação segue os mesmos padrões exigidos de qualquer instituição financeira autorizada.
Cancelamento: você pode revogar o consentimento a qualquer momento, sem burocracia. Você mantém controle total sobre quais dados compartilha e por quanto tempo.
Regulação em 2026: em março de 2026, o Banco Central submeteu proposta para restringir o repasse de dados a terceiros fora do sistema financeiro regulado, o que reforça a proteção ao consumidor. A ANPD também incluiu o tratamento de dados em ecossistemas de Open Finance como prioridade na agenda regulatória 2026-2027.
6. Como ativar no Jota via WhatsApp
O Jota é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. O processo de ativação leva menos de 5 minutos:
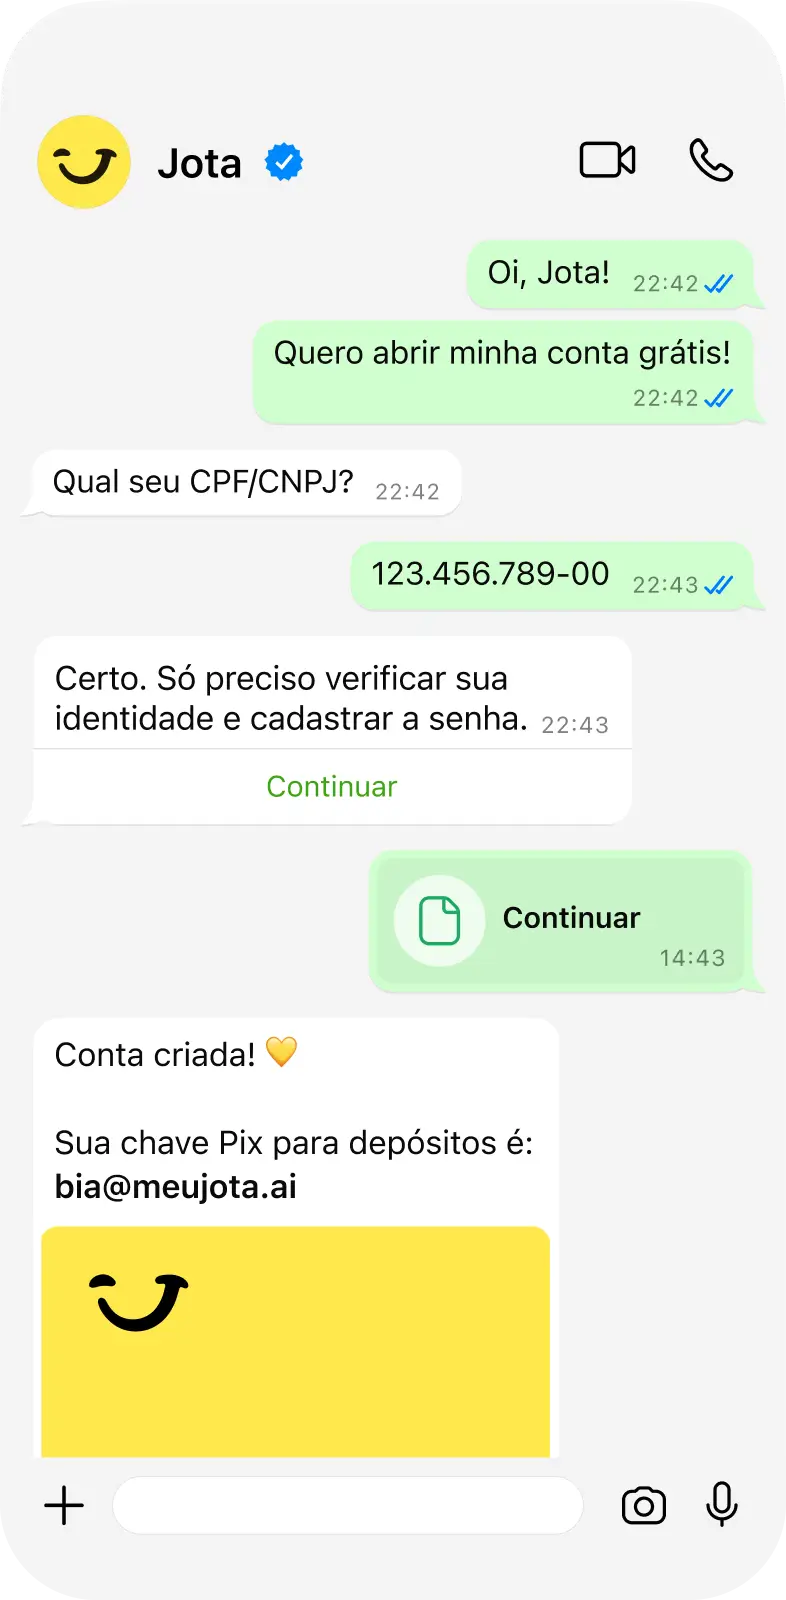
- Iniciar uma conversa com o Jota no WhatsApp e concluir o onboarding, com envio de documento, biometria e definição de senha.
- Solicitar a conexão dos seus bancos via Open Finance, digitando ou enviando um áudio.
- Autorizar o consentimento no aplicativo do seu banco atual.
- Ativar o rendimento de 100% do CDI, que passa a ser automático, sem IOF e sem caixinhas.
A partir desse ponto, você gerencia todas as operações financeiras em um único chat. Você pode realizar Pix por áudio, pagar boletos por foto e configurar tarefas automáticas, enquanto recebe extratos consolidados de todos os bancos conectados, sem limite de instituições. Como o dinheiro permanece em instituições reguladas pelo Banco Central, você reduz a necessidade de manter vários aplicativos bancários instalados no celular.
Para empreendedores PJ, o Jota também automatiza lembretes de cobranças com QR Code Pix pronto para encaminhar ao cliente, sem que o Jota cobre o cliente diretamente.
Ative sua conta digital no Jota e centralize seus bancos em um só chat
7. Quando vale a pena versus transferir manualmente
Transferir manualmente para caixinhas faz sentido em um cenário específico, quando você tem certeza de que não vai precisar do dinheiro por mais de 30 dias e busca taxas acima de 100% do CDI em CDBs ou LCIs.
O rendimento automático via Jota tende a ser superior nos casos abaixo:
- Liquidez imediata: você precisa do dinheiro disponível a qualquer momento ou não sabe quando vai usar o saldo.
- Gestão de múltiplas contas: você gerencia contas em vários bancos e perde tempo fazendo transferências entre elas.
- Fluxo de caixa variável: você é empreendedor e o fluxo de caixa muda diariamente.
- Evitar IOF: você quer evitar o IOF em resgates abaixo de 30 dias, que pode consumir até 96% dos rendimentos.
- Centralização em um só lugar: você prefere concentrar tudo em um único ambiente, sem instalar múltiplos aplicativos.
Para quem mantém capital imobilizado por mais de 2 anos, um CDB a 120% do CDI pode superar o CDI integral do Jota em rendimento líquido, porque a alíquota de IR cai para 15% após 720 dias. Para o dia a dia de lojistas, freelancers e empreendedores, a liquidez sem IOF costuma ser o fator mais relevante.
Perguntas frequentes
Open Finance rende mais que caixinha?
O rendimento depende do prazo e do produto. Para resgates em menos de 30 dias, o rendimento via Jota com Open Finance tende a ser significativamente superior porque não há cobrança de IOF, que pode consumir até 96% dos rendimentos no primeiro dia em uma caixinha tradicional. Para prazos acima de 30 dias, o rendimento líquido de 100% do CDI é equivalente ao de uma caixinha que também rende 100% do CDI, já que ambos pagam o mesmo IR. O diferencial do Jota está na liquidez total sem penalização.
Posso cancelar a qualquer momento?
Sim. O consentimento do Open Finance pode ser revogado a qualquer momento, diretamente pelo WhatsApp ou pelo portal da instituição financeira conectada. Não há multa, carência ou burocracia para encerrar a conexão. O saldo na conta digital Jota também pode ser transferido a qualquer momento via Pix, sem restrições.
Quais são os riscos do Open Finance?
Os principais riscos se relacionam à privacidade de dados e ao uso indevido de informações compartilhadas. No Brasil, o Open Finance é regulado pelo Banco Central, que exige autenticação segura com OAuth 2.0 e mTLS, consentimento explícito com escopo e prazo definidos e trilhas de auditoria obrigatórias. No Jota, o dinheiro é custodiado na Celcoin, instituição regulada pelo Banco Central, e toda transação exige senha de 6 caracteres. O risco de fraude é mitigado pelo onboarding com validação biométrica. Em 2026, o Banco Central reforçou as regras para impedir que dados sejam repassados a terceiros fora do sistema financeiro regulado.
Quanto rende R$ 5.000 a 100% do CDI por mês?
R$ 5.000 geram um rendimento bruto em 30 dias a 100% do CDI. Sem IOF, como no Jota, esse valor é creditado integralmente antes da incidência de IR na declaração anual. Em uma caixinha tradicional com resgate antes de 30 dias, o IOF reduziria esse rendimento proporcionalmente ao dia do resgate, podendo chegar a quase zero no primeiro dia. Para resgates após 30 dias, o IR de 22,5%, para prazos até 180 dias, incide sobre o rendimento bruto e reduz o valor líquido.
Open Finance é furada?
Open Finance não é furada. O sistema é regulado pelo Banco Central do Brasil, conta com mais de 800 instituições participantes e já alcança os mais de 55 milhões de usuários mencionados anteriormente. O consentimento é sempre explícito, com escopo e prazo definidos pelo usuário, e pode ser revogado a qualquer momento. O dinheiro não trafega pelo Open Finance, apenas os dados de saldo e extrato são compartilhados com autorização do titular. A percepção negativa costuma vir da confusão com golpes de engenharia social, que são problemas distintos e não fazem parte do sistema regulado de Open Finance.
Conclusão
Em 2026, o Open Finance já opera em larga escala e movimenta mais de 1 bilhão de comunicações bem-sucedidas por semana entre instituições participantes. A infraestrutura está disponível, e o ponto central passa a ser usar esse sistema para fazer o dinheiro trabalhar automaticamente, sem transferências manuais, sem caixinhas e sem pagar IOF em resgates de curto prazo.
O Jota é um assistente financeiro com conta digital que centraliza tudo isso em uma conversa no WhatsApp. O rendimento de 100% do CDI é automático desde o primeiro dia, o Open Finance conecta todos os seus bancos em um único chat e a segurança segue os padrões regulados pelo Banco Central. Você faz tudo isso sem aplicativos extras, sem taxas e com menos complexidade no dia a dia.
Abra sua conta grátis no Jota e comece a render CDI integral sem IOF