Ultima atualizacao: 11 de agosto de 2026
Principais lições deste artigo
- Em 2026, deixar dinheiro parado em conta digital sem rendimento reduz o poder de compra do caixa, com a Taxa DI próxima de 14% ao ano.
- O CDI é a taxa de referência para investimentos de renda fixa, e produtos que rendem 100% do CDI repassam integralmente essa taxa ao titular.
- O rendimento automático dispensa alocação manual e pode evitar custos como IOF em resgates antecipados.
- Com liquidez D+0 e rendimento diário, o saldo disponível cresce todos os dias úteis e continua pronto para uso imediato.
- Abra sua conta grátis no Jota e coloque seu caixa para render automaticamente: abra sua conta grátis no Jota.
O que é CDI e como funciona o rendimento atrelado
O CDI (Certificado de Depósito Interbancário) é a taxa calculada diariamente pela B3 com base na média dos empréstimos de curtíssimo prazo entre bancos. Essa taxa serve como referência para a maioria dos investimentos de renda fixa no Brasil e costuma ficar muito próxima da Selic, cerca de 0,10 ponto percentual abaixo. Em agosto de 2026, o CDI está em 14,15% ao ano.
Um produto que rende 100% do CDI repassa integralmente essa taxa ao titular da conta. O cálculo usa uma base de 252 dias úteis por ano, o que equivale a aproximadamente 0,052% por dia útil com a taxa atual. O saldo cresce em todos os dias com expediente bancário, sem que o empreendedor precise executar nenhuma ação.
A diferença entre liquidez diária e aplicações com carência afeta diretamente o caixa do negócio. Produtos com carência exigem que o dinheiro fique imobilizado por um prazo mínimo. Produtos com liquidez D+0 permitem resgatar e usar o saldo no mesmo dia, sem perda de rendimento acumulado.
Como o rendimento acontece na prática
Entendido o conceito de CDI e de liquidez, fica mais fácil enxergar o impacto no dia a dia. Nas contas que oferecem rendimento automático, o saldo disponível recebe remuneração diária sem que o empreendedor precise mover valores para uma caixinha ou produto separado. O crédito do rendimento incide sobre o saldo médio do dia e se incorpora ao saldo disponível.
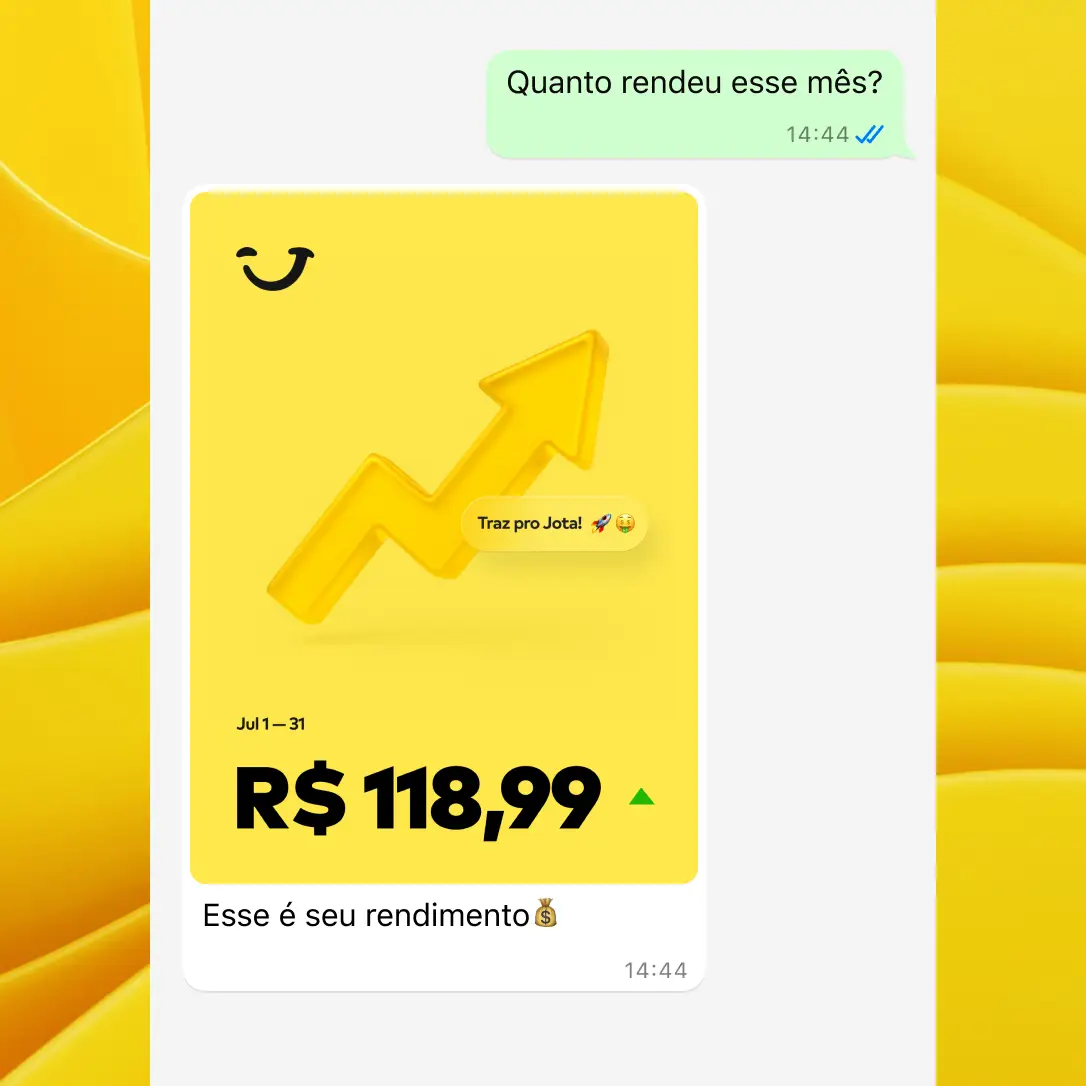
O IOF (Imposto sobre Operações Financeiras) incide de forma regressiva sobre resgates nos primeiros 30 dias em produtos como CDBs tradicionais, chegando a 96% do rendimento no primeiro dia e zerando a partir do 30º dia. Contas que estruturam o rendimento de forma diferente, sem esse enquadramento de IOF, eliminam esse custo para o empreendedor que precisa de liquidez imediata.
O rendimento no Jota segue esse modelo: automático, sem IOF e com liquidez D+0. O saldo na conta PJ do Jota rende 100% do CDI desde o primeiro dia, sem necessidade de alocação manual.
Quanto rende na prática: exemplos com R$ 10 mil, R$ 20 mil e R$ 50 mil
A tabela abaixo usa a taxa atual de CDI (14,15% ao ano em agosto de 2026) e considera 30 dias corridos de saldo parado. A tributação segue a alíquota de 22,5% de IR, aplicável a resgates em até 180 dias conforme a tabela regressiva de renda fixa. A Lei nº 15.270/2025 estabeleceu retenção de IRRF de 10% sobre lucros e dividendos distribuídos por PJ a PF acima de R$ 50 mil mensais a partir de janeiro de 2026, tratada como antecipação do IRPJ para Ltda e ME no Lucro Real ou Presumido. MEIs e empresas no Simples Nacional seguem regras próprias de compensação, por isso o empreendedor deve consultar o contador para entender o impacto no próprio regime.
A tabela a seguir mostra quanto o negócio deixa de ganhar ao manter diferentes valores parados sem rendimento por apenas 30 dias.
| Saldo parado (30 dias) | Rendimento bruto estimado | IR retido (17,5% PJ) | Rendimento líquido estimado |
|---|---|---|---|
| R$ 10.000 | R$ 109,00 | R$ 19,08 | R$ 89,93 |
| R$ 20.000 | R$ 218,00 | R$ 38,15 | R$ 179,85 |
| R$ 50.000 | R$ 545,00 | R$ 95,38 | R$ 449,63 |
Os valores brutos são estimativas baseadas na taxa mensal equivalente de aproximadamente 1,09% ao mês derivada do CDI atual. Os valores reais variam conforme a quantidade de dias úteis do período e eventuais oscilações da taxa.
Comece a render 100% do CDI no caixa do seu negócio hoje mesmo, abra sua conta no Jota.
Rendimento automático versus alocação manual em CDBs ou fundos DI
O rendimento automático reduz esforço operacional e risco de esquecimento. A alocação manual exige que o empreendedor acesse o aplicativo do banco, transfira o valor para um produto específico e repita o processo a cada movimentação de caixa. Na prática, caixa parado virou custo invisível, porque qualquer valor que não é alocado deixa de render.
Além do tempo gasto, existe o risco de IOF em resgates antecipados de CDBs tradicionais. A alíquota de IOF chega a 96% do rendimento no primeiro dia de aplicação, o que pode consumir praticamente todo o ganho de um saldo aplicado por poucos dias. Essa situação é comum em negócios com fluxo de caixa intenso.
O rendimento automático elimina esses dois problemas. O saldo rende desde o primeiro dia sem ação do empreendedor, e a liquidez D+0 garante que o dinheiro fique disponível para pagar um fornecedor ou cobrir uma despesa inesperada.
O ecossistema atual: Open Finance, contas digitais e assistentes financeiros
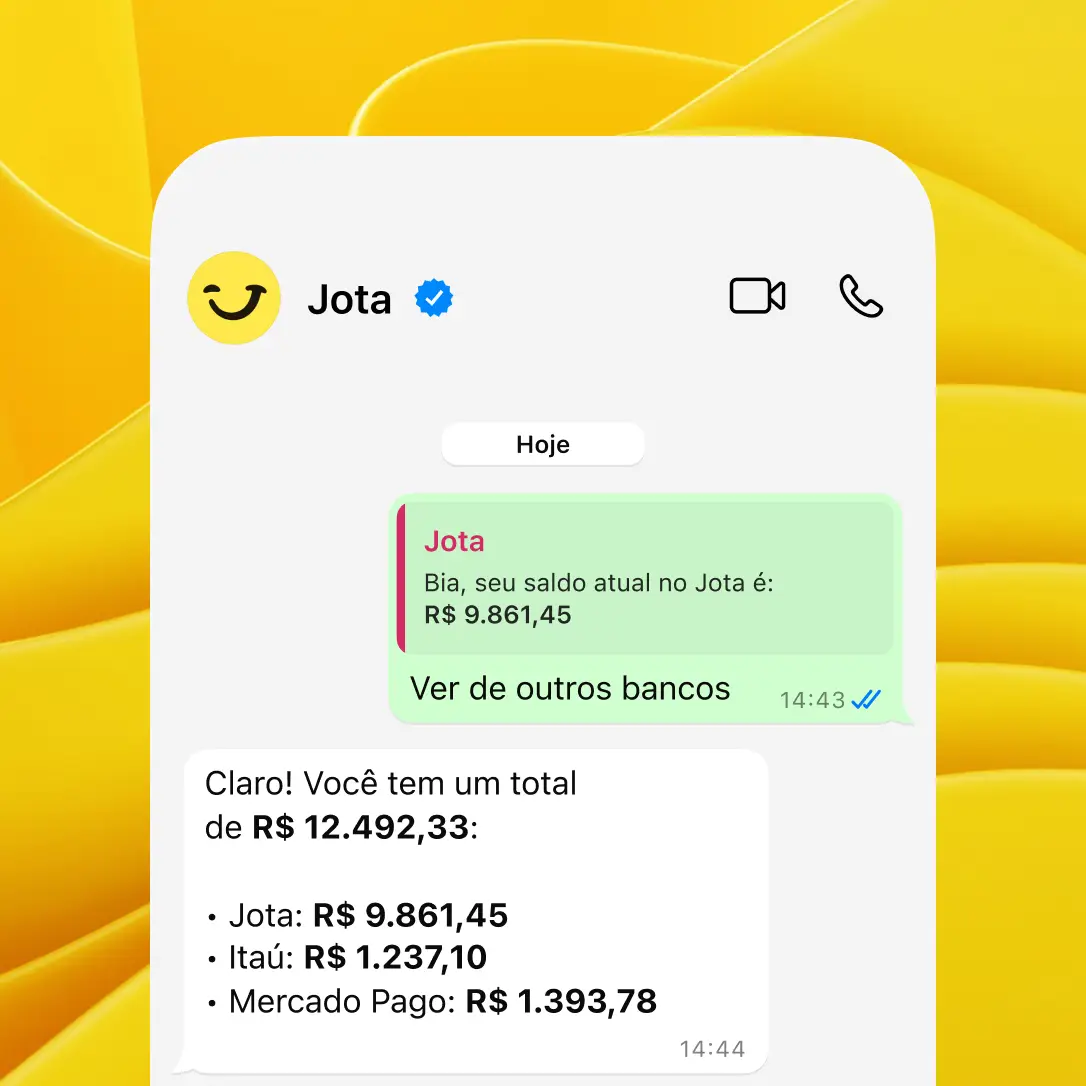
O Open Finance permite consolidar informações financeiras em um único ambiente. Esse sistema já conecta mais de 55 milhões de clientes no Brasil, o que possibilita visualizar dados e saldos de diferentes instituições em um só lugar. Para o pequeno empreendedor, isso reduz a necessidade de abrir vários aplicativos para saber quanto está disponível para pagar um fornecedor.
O Jota usa o Open Finance para consolidar saldos de todos os bancos conectados em uma única conversa no WhatsApp. O empreendedor enxerga o extrato do Nubank, do Itaú e da Stone no mesmo chat em que já gerencia o caixa, sem instalar nenhum aplicativo adicional.
Benefícios diretos para o seu pequeno negócio
O rendimento automático atrelado ao CDI gera ganhos práticos para o caixa do pequeno negócio.
- Caixa rendendo todos os dias: o saldo disponível rende diariamente sem nenhuma ação manual.
- Liquidez D+0: o dinheiro fica liberado no mesmo dia para pagar fornecedores ou cobrir despesas.
- Visão consolidada: o empreendedor enxerga todos os bancos em um só lugar por meio do Open Finance.
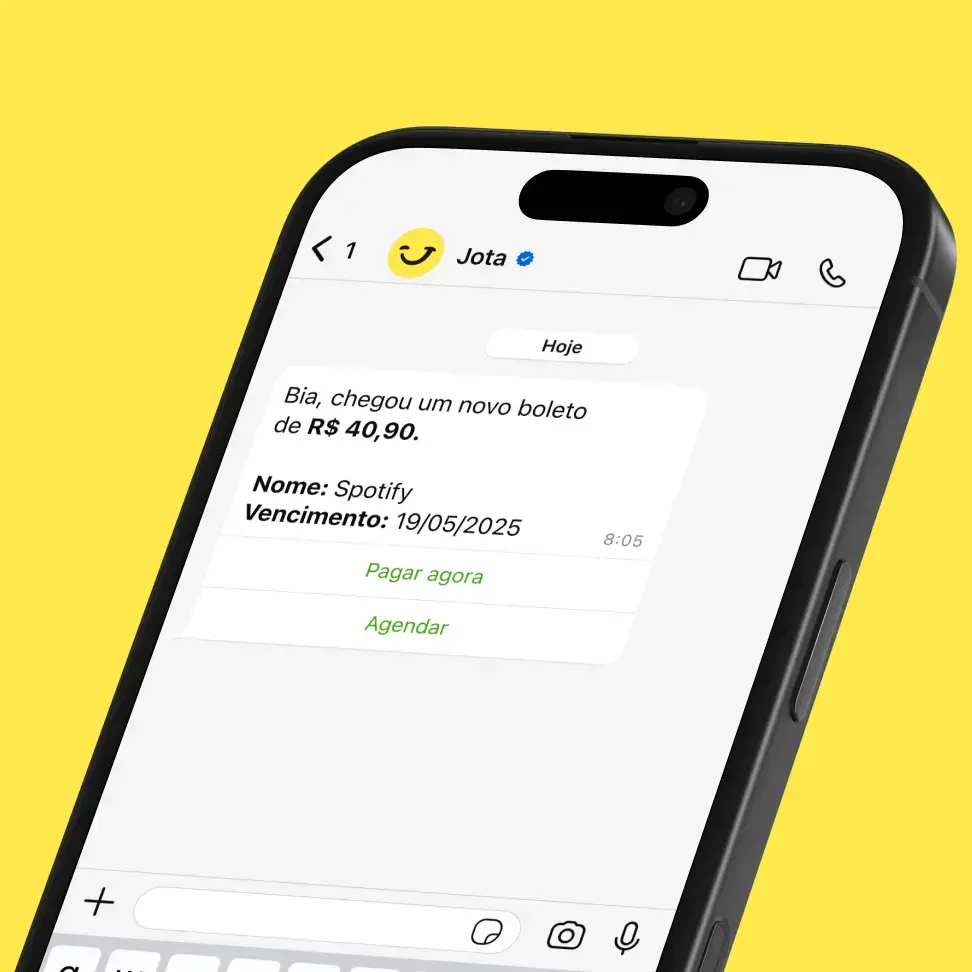
- Alertas de boletos: o radar de boletos avisa sobre vencimentos e ajuda a evitar multas e juros.
- Gestão pelo WhatsApp: a gestão financeira acontece em um canal que o empreendedor já usa, sem curva de aprendizado.
Ative o rendimento automático agora e veja seu saldo crescer sem esforço, abra sua conta no Jota.
Critérios para escolher a melhor opção
Alguns critérios ajudam a comparar contas digitais para o caixa do negócio.
- 100% do CDI: aceitar menos que 100% do CDI significa abrir mão de rendimento sem receber nenhum benefício adicional em troca, o empreendedor ganha menos pelo mesmo risco.
- Liquidez D+0: o dinheiro precisa ficar disponível no mesmo dia para cobrir pagamentos urgentes.
- Ausência de IOF: essa condição é essencial para negócios com alta rotatividade de caixa.
- Gratuidade: taxas de manutenção ou de transação reduzem o rendimento obtido.
- Integração com WhatsApp: cerca de 95% das empresas brasileiras já usam o WhatsApp, por isso a gestão financeira deve acontecer no mesmo canal.
Erros comuns que você deve evitar
- Confundir rendimento bruto com líquido: o IR retido na fonte reduz o ganho real, então o empreendedor deve sempre comparar valores líquidos.
- Deixar dinheiro sem rendimento: R$ 10.000 a 100% do CDI geram aproximadamente R$ 1.348 brutos em 12 meses, enquanto o mesmo valor em conta sem rendimento não gera retorno.
- Acreditar que é necessário separar em caixinhas: contas com rendimento automático eliminam essa etapa, porque o saldo disponível já rende sem precisar ser movido.
- Ignorar o IOF em resgates curtos: em CDBs tradicionais, resgatar antes de 30 dias pode consumir quase todo o rendimento acumulado.
Boas práticas para maximizar o rendimento
- Manter na conta um saldo operacional equivalente a pelo menos 45 dias de despesas fixas, conforme recomendação para gestão de caixa PJ.
- Revisar o extrato consolidado semanalmente para identificar saídas desnecessárias.
- Configurar lembretes automáticos de boletos para evitar multas por esquecimento.
- Usar o Open Finance para centralizar todos os saldos e tomar decisões com visão completa do caixa.
Perguntas frequentes
O dinheiro na conta do Jota é seguro?
O dinheiro na conta do Jota segue regras de segurança definidas pelo Banco Central. O Jota é um assistente financeiro com conta digital, e os recursos dos clientes ficam custodiados na Celcoin, instituição de pagamento regulada pelo Banco Central do Brasil. O dinheiro não fica armazenado no WhatsApp nem com o Jota diretamente. Todas as transações exigem senha de seis caracteres, e o onboarding inclui validação de biometria e identidade. Para mais detalhes sobre como a segurança funciona, acesse a página específica do Jota.
Qual é a diferença de tributação sobre o rendimento para MEI, ME e Ltda?
Para pessoas jurídicas, a nova lei de 2026, Lei nº 15.270/2025, estabelece retenção de 10% de IRRF sobre lucros e dividendos distribuídos por PJ a PF acima de R$ 50 mil mensais. Para empresas no Lucro Real ou Presumido, como Ltda e ME fora do Simples, esse IRRF funciona como antecipação do IRPJ. MEIs e empresas no Simples Nacional seguem regras próprias de compensação. O impacto líquido varia conforme o regime tributário, por isso o empreendedor deve consultar o contador para calcular o rendimento real em cada caso.
Preciso fazer alguma coisa para o saldo começar a render no Jota?
O rendimento no Jota é automático: basta ter saldo na conta. Não é necessário mover o dinheiro para nenhuma caixinha, produto separado ou aplicação manual. O saldo disponível rende 100% do CDI desde o primeiro dia, sem IOF, e a liquidez é D+0, com dinheiro disponível para uso imediato a qualquer momento.
Como o Jota se diferencia de outros bancos digitais que também oferecem rendimento?
O Jota não é um banco, é um assistente financeiro com conta digital que opera 100% pelo WhatsApp. Além do rendimento automático de 100% do CDI sem IOF, o Jota centraliza todos os bancos do cliente por meio do Open Finance em uma única conversa, envia alertas de boletos a vencer, permite fazer Pix por áudio ou foto e automatiza tarefas financeiras recorrentes. Tudo isso acontece sem instalação de aplicativo adicional e sem cobrança de taxas para o empreendedor.
Como abrir uma conta PJ no Jota?
A abertura de conta PJ no Jota leva entre 2 e 3 minutos diretamente pelo WhatsApp. O empreendedor envia documentos, realiza validação de biometria, cadastra uma senha e, no caso de empresas, apresenta o contrato social. Após a abertura, o Jota oferece um passo a passo guiado para explorar todas as funcionalidades. Para iniciar a conversa, basta clicar em qualquer botão de “abra sua conta” nesta página.
Conclusão
Em 2026, com a Taxa DI próxima de 14% ao ano, manter dinheiro parado em conta digital sem rendimento gera um custo relevante para qualquer pequeno negócio. A diferença entre um caixa que rende automaticamente e um que não rende pode chegar a centenas ou milhares de reais por mês, valor que poderia financiar estoque, cobrir despesas fixas ou sustentar oportunidades pontuais.
O Jota oferece exatamente esse ganho de eficiência: rendimento automático de 100% do CDI, sem IOF, sem alocação manual e com operação simples pelo WhatsApp que o empreendedor já usa no dia a dia. Com o Open Finance, o cliente ainda centraliza todos os bancos em um único chat e passa a ter visão completa do caixa em tempo real.
Coloque o caixa do seu negócio para trabalhar automaticamente, abra sua conta no Jota agora.