Ultima atualizacao: 10 de agosto de 2026
Principais lições deste artigo
- Separar contas PF e PJ é essencial para autônomos e MEIs. Cerca de 61% dos pequenos empreendedores misturam finanças e perdem controle do lucro real.
- Em 15 minutos pelo WhatsApp, o Jota permite abrir contas PF e PJ, definir pró-labore fixo e automatizar cobranças via Pix.
- Conectar bancos via Open Finance permite ter visão consolidada de saldos e extratos sem sair do chat.
- Criar duas reservas distintas, pessoal de 6 a 12 meses e operacional de 1 a 3 meses, garante proteção financeira com rendimento automático de 100% do CDI.
- Abra sua conta grátis no Jota agora: abra sua conta grátis pelo WhatsApp.
Quando a separação é essencial e quem precisa fazer isso
A separação de contas é necessária para qualquer autônomo, MEI, freelancer ou pequeno empreendedor que receba pagamentos de clientes com regularidade, seja barbeiro, padeiro, lojista, consultor ou prestador de serviços. O Brasil tem mais de 25 milhões de autônomos, e a organização das receitas é o ponto crítico para evitar problemas com a Receita Federal.
Usar o CPF pessoal para receber pagamentos de atividade comercial configura confusão patrimonial e pode gerar autuação retroativa com multas. Sem separação de contas, empreendedores também perdem previsibilidade financeira e enfrentam dificuldade para acessar crédito.
Agora que o motivo da separação está claro, o próximo passo é estruturar as contas certas. Para abrir as contas no Jota, você vai precisar de CPF e comprovante de residência para a conta PF, além de CNPJ, contrato social ou certificado MEI e comprovante de residência para a conta PJ. O onboarding acontece 100% pelo WhatsApp em 2 a 3 minutos.
Passo a passo: 6 etapas para separar tudo hoje
Passo 1 — Abrir a conta PF e a conta PJ no Jota
O primeiro movimento é criar dois ambientes financeiros distintos. Acesse o Jota pelo WhatsApp e abra sua conta PF, pessoa física. Em seguida, abra a conta PJ informando o CNPJ. O processo leva menos de 3 minutos para cada conta e inclui validação de biometria e senha diretamente no chat.
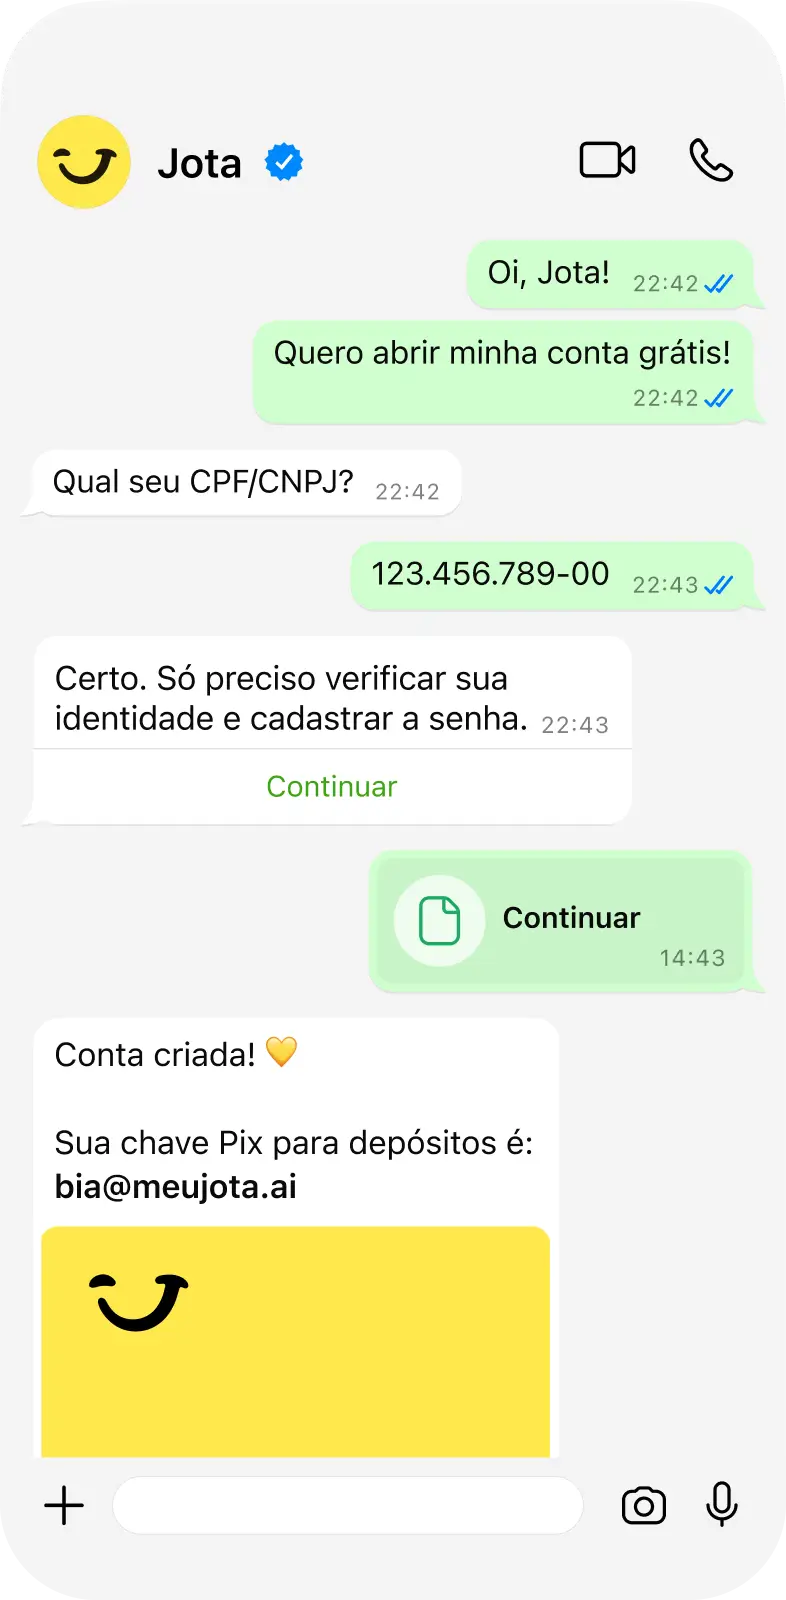
Resultado esperado: dois ambientes financeiros separados, um para receber pagamentos de clientes e pagar despesas do negócio e outro exclusivo para sua vida pessoal.
Dica prática: salve os dois contatos do Jota com nomes diferentes no celular, como “Jota PF” e “Jota PJ”, para reduzir o risco de erro na hora de operar.
Passo 2 — Definir seu pró-labore fixo
Pró-labore é o valor fixo que você transfere da conta do negócio para a sua conta pessoal todo mês, equivalente ao seu salário. A orientação de especialistas é manter o pró-labore entre 50% e 100% do salário de mercado para a sua função, nunca abaixo do salário mínimo de R$ 1.621 em 2026 e sem ultrapassar 30% a 40% da receita líquida mensal.
Para renda irregular, o cálculo precisa considerar o cenário mais conservador. Calcule primeiro a média dos últimos 6 a 12 meses de faturamento para entender seu padrão de receita. Em seguida, identifique o valor mais baixo observado nesse período. Esse piso, e não a média ou o pico, deve ser sua referência para definir o pró-labore, porque garante que você consiga manter o pagamento mesmo nos meses mais fracos.
Fórmula para renda irregular: a tabela abaixo mostra um exemplo prático de cálculo usando uma receita média de R$ 8.000.
| Etapa | Cálculo | Exemplo (R$) |
|---|---|---|
| Média dos últimos 6 meses de receita | Soma dos 6 meses ÷ 6 | R$ 8.000 |
| Piso de despesas pessoais fixas | Aluguel + alimentação + contas + transporte + saúde | R$ 3.200 |
| Reserva para impostos e DAS (25–30%) | Receita média × 0,27 | R$ 2.160 |
| Pró-labore fixo sugerido | Piso de despesas pessoais, nunca abaixo do mínimo | R$ 3.200 |
Erro comum: transferir para a conta pessoal apenas o que sobrou em vez de um valor fixo predefinido. Essa prática elimina previsibilidade financeira.
Resultado esperado: um valor fixo mensal que você transfere da conta PJ para a PF, independentemente do faturamento do mês.
Passo 3 — Conectar seus bancos via Open Finance
Centralizar a visão de todas as contas facilita o controle. No chat do Jota, solicite a conexão dos seus outros bancos pelo Open Finance. Você pode conectar quantos bancos quiser, como Nubank, Itaú, Bradesco, Stone e Mercado Pago, sem limite. O Open Finance já atinge cerca de um terço da população bancarizada no Brasil, com mais de 55 milhões de clientes compartilhando dados.
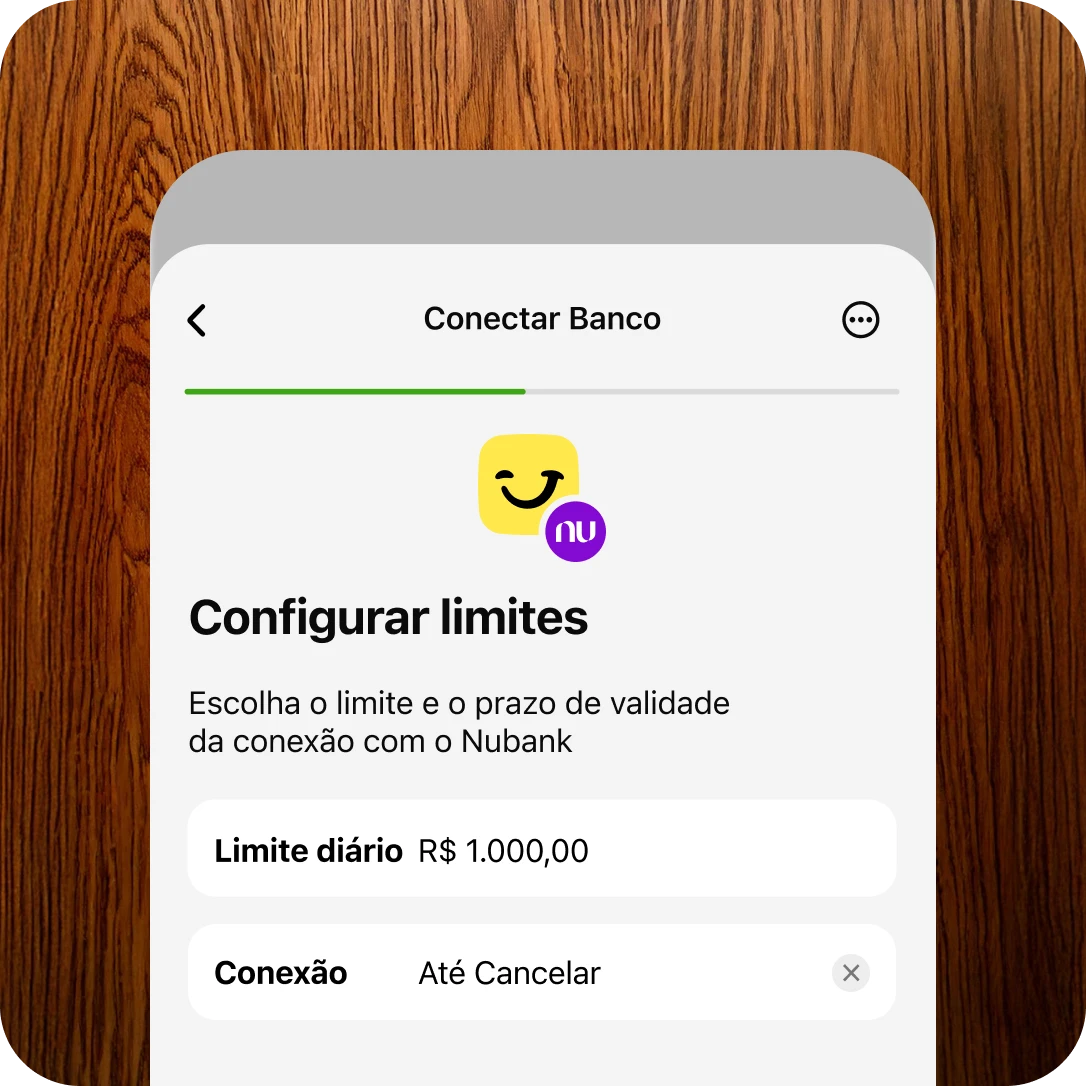
Com o Open Finance ativo, você visualiza o saldo consolidado de todas as contas em um único chat. Também pode pedir extratos segmentados por banco, tipo de transação ou período, tudo sem sair do WhatsApp.
Dica prática: peça ao Jota: “toda manhã me manda o extrato consolidado de todos os bancos em Excel”. O assistente executa essa tarefa automaticamente.
Resultado esperado: visão unificada de PF e PJ em um só lugar, sem precisar abrir múltiplos aplicativos.
Passo 4 — Automatizar cobranças com QR Code Pix
Automatizar cobranças reduz inadimplência e trabalho manual. Para cada cliente, peça ao Jota que gere um lembrete de cobrança com QR Code de Pix pronto para encaminhar. O Jota cria o lembrete e gera o QR Code, e você apenas encaminha a mensagem ao cliente no momento certo.
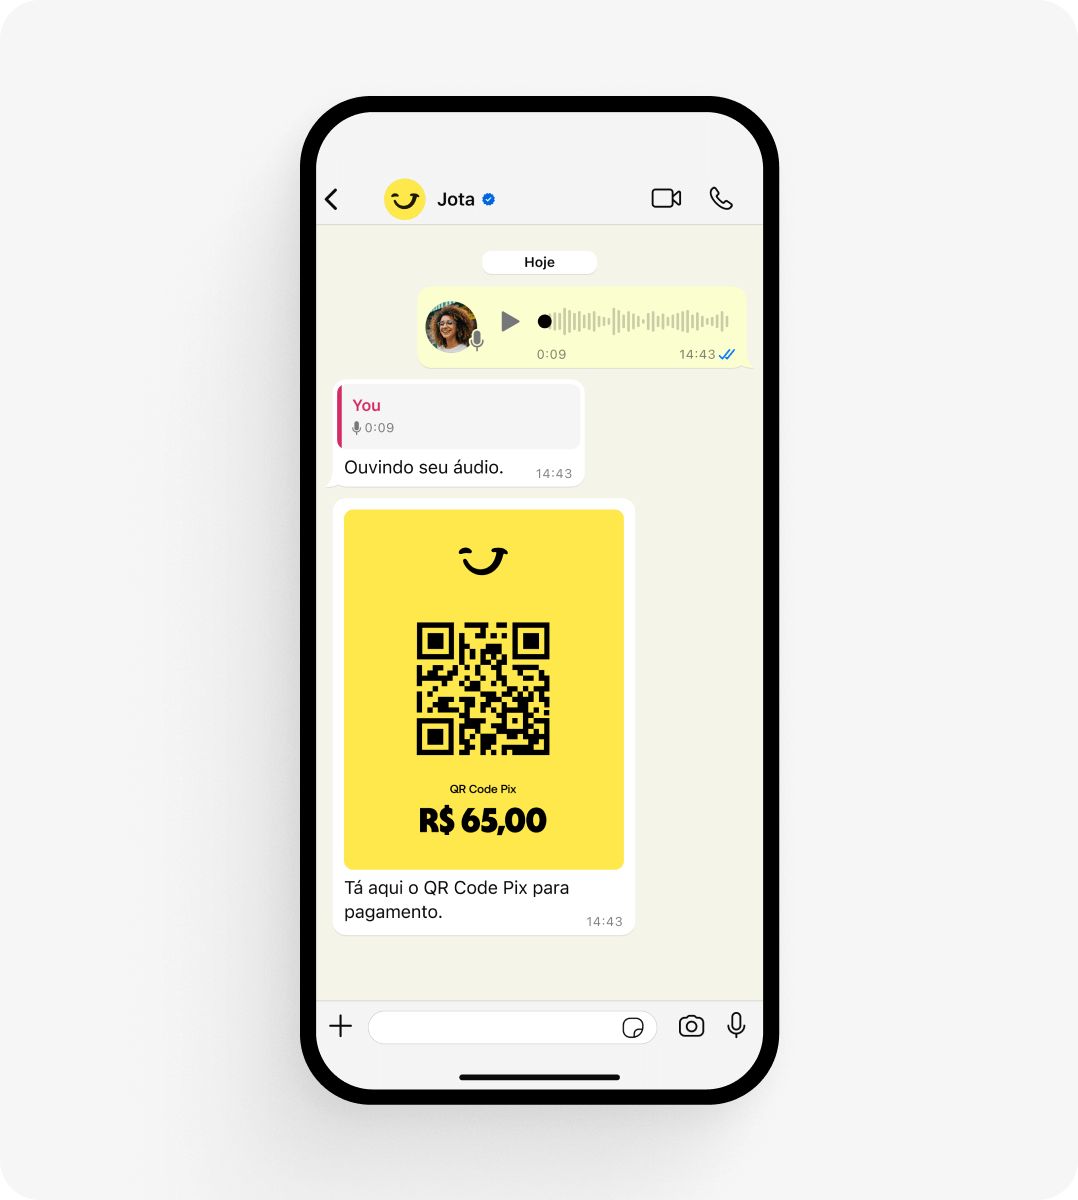
Todas as entradas de Pix caem diretamente na conta PJ, com confirmação instantânea no WhatsApp que inclui dados do pagador, valor e saldo atualizado. Você não precisa conferir extrato em outro aplicativo.
Atenção: mantenha a chave Pix do CNPJ separada da chave do CPF. Receber pagamentos de clientes no CPF pode configurar atividade empresarial informal e gerar autuação pela Receita Federal.
Resultado esperado: todas as cobranças do negócio entram na conta PJ, com confirmação em tempo real pelo WhatsApp.
Comece a automatizar suas cobranças agora, abrindo sua conta grátis.
Passo 5 — Separar as reservas de emergência PF e PJ
Manter reservas separadas protege tanto a pessoa física quanto o negócio. Autônomos precisam de duas reservas distintas, uma pessoal e uma operacional. A reserva pessoal deve cobrir de 6 a 12 meses de despesas pessoais fixas, e a reserva operacional deve cobrir de 1 a 3 meses de custos fixos do negócio, como DAS, contador e softwares essenciais.
Fórmula: reserva necessária = despesas mensais reais × número de meses de proteção.
No Jota, o saldo de ambas as contas rende automaticamente 100% do CDI, sem IOF e sem necessidade de alocar o dinheiro em “caixinhas” ou “cofrinhos”. O rendimento é diário e automático, então o dinheiro parado trabalha enquanto a reserva cresce.
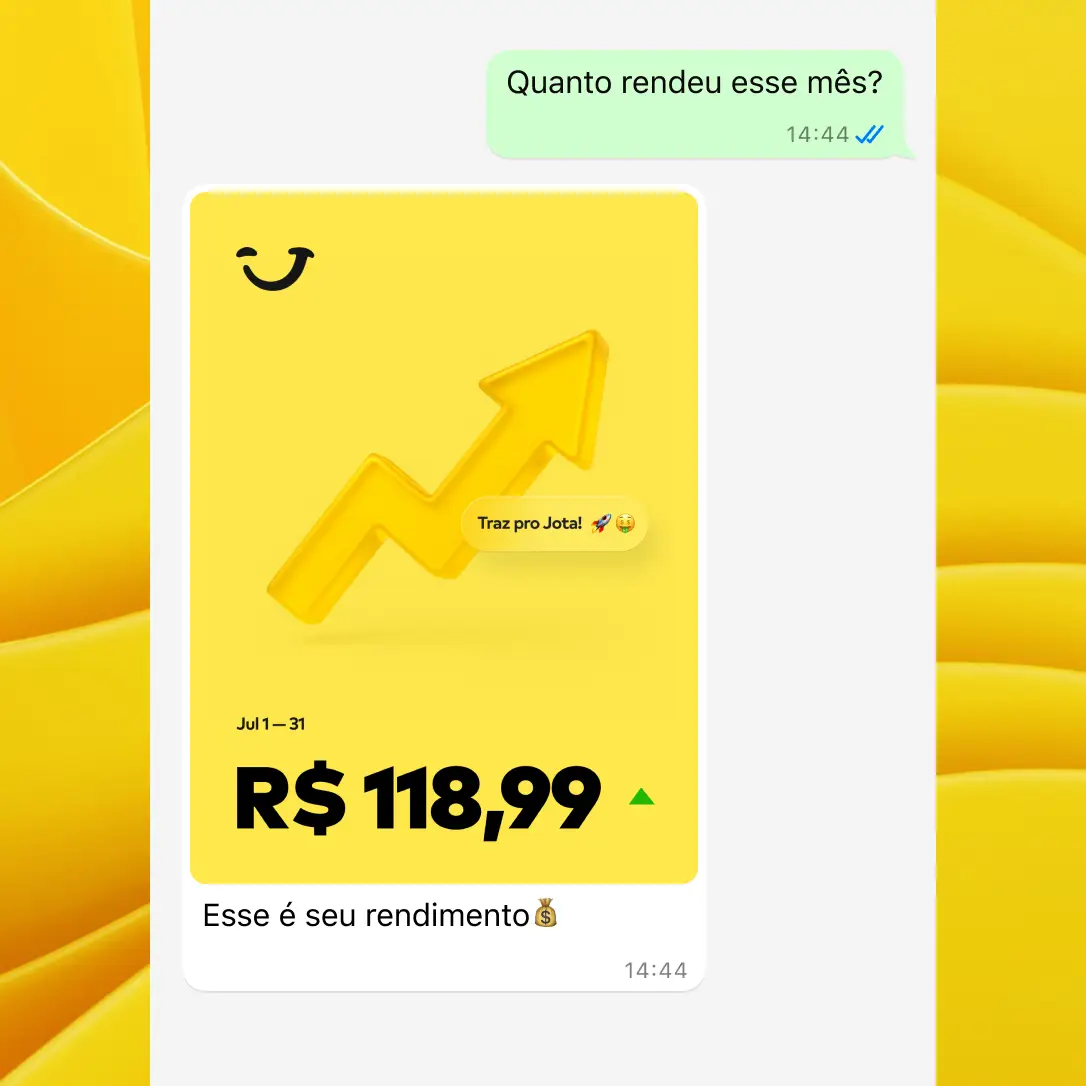
Solução: instrua o Jota a transferir um percentual fixo de cada recebimento para uma reserva separada. Por exemplo: “toda vez que receber um Pix acima de R$ 500 na conta PJ, me lembra de separar 10% para reserva”.
Resultado esperado: duas reservas crescendo de forma independente, com liquidez diária e rendimento automático.
Passo 6 — Validar o fluxo de caixa semanalmente
Revisar o fluxo de caixa com frequência garante que o sistema continue funcionando. Peça ao Jota um relatório semanal de entradas e saídas da conta PJ. O assistente entrega o extrato em texto, PDF ou Excel, já discriminado por tipo de transação e contraparte.
Use esse relatório para confirmar que o pró-labore foi transferido, que as reservas foram alimentadas e que nenhuma despesa pessoal entrou na conta do negócio. Para não esquecer de pagar boletos do negócio, configure lembretes automáticos no Jota. O assistente alerta sobre vencimentos e oferece a opção de pagar ou agendar o pagamento diretamente pelo WhatsApp.
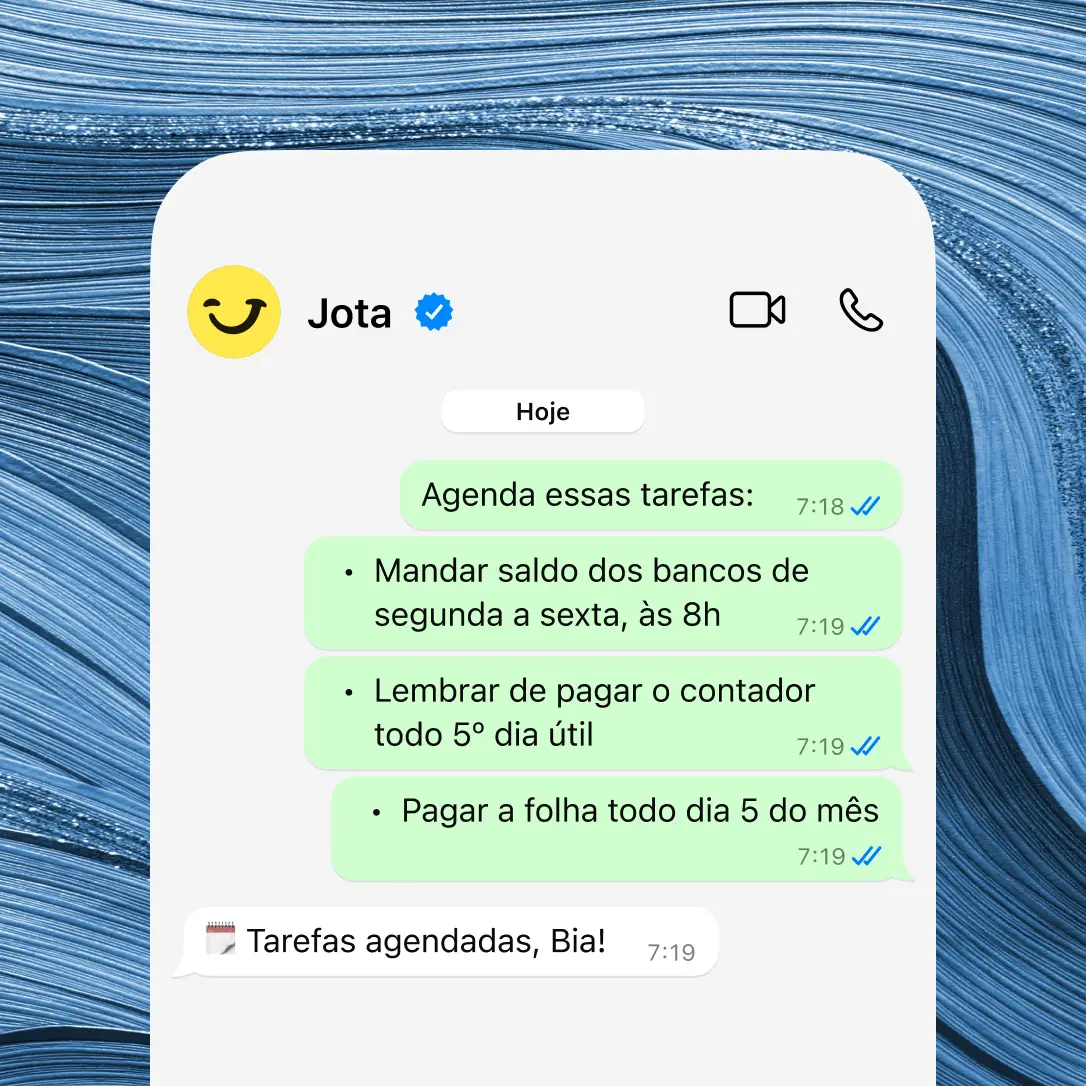
Resultado esperado: fluxo de caixa visível, pró-labore transferido no dia certo e ausência de multas por esquecimento de pagamento.
Critérios de sucesso: como saber que a separação está funcionando
A separação funciona quando você consegue responder “sim” a todas estas perguntas ao final do mês:
- O pró-labore foi transferido da conta PJ para a PF no valor e na data definidos.
- Nenhuma despesa pessoal foi paga diretamente da conta do negócio.
- As reservas PF e PJ cresceram conforme o percentual definido.
- O extrato da conta PJ mostra apenas entradas de clientes e saídas operacionais.
- Você sabe exatamente quanto o negócio faturou, quanto gastou e qual foi o lucro real do mês.
Variações e casos comuns
MEI: o faturamento anual do MEI é limitado a R$ 81.000 em 2026, o que corresponde a uma média mensal de R$ 6.750, com INSS já incluído no DAS. No MEI não existe pró-labore formal. Defina uma retirada equivalente ao salário mínimo ou ao valor de mercado da sua atividade e transfira esse valor fixo mensalmente para a conta PF.
Múltiplas fontes de receita: aplique a mesma regra de reserva fiscal mencionada no Passo 2 a cada fonte de receita. Ao receber cada pagamento, separe imediatamente a parcela destinada a impostos e INSS antes de qualquer outra movimentação. O restante permanece na conta PJ até a data definida para a transferência do pró-labore.
Renda muito irregular: manter reservas maiores reduz o impacto de meses fracos. Mantenha a reserva operacional em 3 meses de custos fixos e a pessoal em 12 meses de despesas essenciais. Um freelancer com R$ 5.000 em despesas mensais essenciais deve ter como meta R$ 60.000 em reserva de emergência, mantida em produtos de liquidez diária.
Boas práticas e próximos passos
Depois de implementar o sistema, manter algumas rotinas simples ajuda a consolidar o hábito:
- Toda segunda-feira, peça ao Jota o extrato consolidado da semana anterior.
- No primeiro dia útil do mês, transfira o pró-labore fixo da conta PJ para a PF.
- Revise o valor do pró-labore a cada 6 meses com base no faturamento médio atualizado.
- Envie o extrato mensal da conta PJ diretamente ao seu contador pelo Jota. O assistente gera o arquivo em Excel já organizado.
- Use as tarefas automáticas do Jota para programar lembretes recorrentes de cobrança, pagamento de DAS e transferência de reservas.
O Jota cuida da segurança das suas transações com validação de identidade no onboarding e senha de 6 caracteres para cada operação. Em caso de dúvidas, o suporte fica disponível diretamente pelo WhatsApp.
Implemente essas rotinas hoje mesmo abrindo sua conta no Jota pelo WhatsApp.
Perguntas frequentes
Autônomo sem CNPJ pode separar as finanças usando o Jota?
Autônomo sem CNPJ consegue dar o primeiro passo de separação usando apenas a conta PF no Jota. Você pode abrir a conta PF e usá-la exclusivamente para receber pagamentos de clientes, separando essa conta da conta pessoal de uso cotidiano. No entanto, operar como pessoa física para atividade comercial regular expõe o autônomo à tributação progressiva do IR, que pode chegar a 27,5%, e ao risco de autuação pela Receita Federal. A recomendação é formalizar a atividade como MEI ou ME e abrir também a conta PJ no Jota, o que garante separação patrimonial completa e tributação mais favorável pelo Simples Nacional.
Como definir o pró-labore se meu faturamento muda todo mês?
A definição do pró-labore em renda variável deve partir das despesas pessoais essenciais, não do faturamento do mês atual. Calcule o piso de despesas pessoais fixas mensais, como aluguel, alimentação, contas, transporte e saúde. Em seguida, calcule a média dos últimos 6 a 12 meses de receita e use o valor mais baixo observado como referência de segurança. Defina um pró-labore fixo que caiba nesse cenário conservador. Nos meses de faturamento acima da média, mantenha o excedente na conta PJ como reserva operacional ou direcione para a reserva de emergência, sem transferir tudo para a conta pessoal. Revise o valor do pró-labore a cada 6 meses conforme o faturamento médio evoluir.
O saldo parado na conta PJ do Jota rende alguma coisa?
O saldo na conta PJ do Jota rende automaticamente 100% do CDI, sem cobrança de IOF e sem necessidade de alocar o dinheiro em “caixinhas” ou “cofrinhos”. O rendimento é diário e automático, basta ter saldo na conta. Isso significa que tanto a reserva operacional do negócio quanto o capital de giro parado entre recebimentos recebem rendimento contínuo, sem nenhuma ação adicional da sua parte.
Como o Jota ajuda a cobrar clientes sem precisar de outro aplicativo?
O Jota ajuda a centralizar o processo de cobrança dentro do WhatsApp. O assistente gera lembretes de cobrança com QR Code de Pix prontos para você encaminhar diretamente ao cliente. Você programa o lembrete uma vez, informando o valor, o cliente e a data, e o Jota envia a notificação automaticamente no momento certo, com o QR Code já incluído. Quando o pagamento cai na conta PJ, você recebe confirmação instantânea no WhatsApp com dados do pagador, valor e saldo atualizado. Todo o fluxo acontece no chat, sem instalar nenhum aplicativo adicional.
Misturar CPF e CNPJ realmente gera risco fiscal?
Misturar CPF e CNPJ aumenta de forma concreta o risco fiscal. A Receita Federal cruza dados de movimentações bancárias, declarações de terceiros e outras bases para identificar renda omitida. Receber pagamentos de clientes regularmente no CPF sem declarar via Carnê-Leão é um dos erros que mais levam autônomos à malha fina. Além do risco de autuação retroativa com multas sobre o imposto devido, o CPF pode ficar com status “pendente de regularização”, o que restringe abertura de contas, obtenção de crédito, emissão de passaporte e assinatura de contratos. A separação de contas PF e PJ reduz essa confusão patrimonial e protege tanto o patrimônio pessoal quanto o do negócio.